Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels

Een post door Gauthier Vandenbossche (UGent)

Uit het antwoord op een recente parlementaire vraag van Koen Van den Heuvel (cd&v) blijkt dat meer dan de helft van alle afgesloten faillissementen in België eindigt wegens ontoereikend actief. In 2025 liep dat aandeel zelfs op tot bijna 60% en betaalde de Belgische Staat ruim 4,6 miljoen euro aan forfaitaire curatorvergoedingen in lege boedels. De nieuwe cijfers maken de omvang van de problematiek voor het eerst concreet en vormen tegelijk een aanleiding om breder na te denken over de functie en financiering van het faillissement, het alternatief van de gerechtelijke ontbinding en de bijzondere positie van natuurlijke personen voor wie het faillissement ook de toegangspoort tot kwijtschelding vormt.

De problematiek van lege boedels in het insolventierecht is bekend. De klassieke faillissementsprocedure vertrekt van een vermogen dat door de curator wordt beheerd en vereffend, waarna de opbrengst onder de schuldeisers wordt verdeeld. Wanneer nauwelijks of geen actief aanwezig is, valt precies die klassieke vereffenings- en verdeellogica grotendeels weg.

Eén manier om de omvang van de legeboedelproblematiek te benaderen, is door faillissementen die worden afgesloten wegens ontoereikend actief als proxy te gebruiken. Wanneer de curator vaststelt dat het actief ontoereikend is om de vermoedelijke kosten van beheer en vereffening te dekken, kan hij de rechtbank verzoeken het faillissement wegens ontoereikend actief te sluiten (art. XX.135 WER).[1]

Over het aandeel van faillissementen dat wegens ontoereikend actief wordt afgesloten, was tot dusver weinig publieke informatie beschikbaar. Dat is opmerkelijk, aangezien in beleidsdocumenten al werd gesteld dat dergelijke dossiers het “leeuwendeel van de faillissementen[2]” uitmaken. Het antwoord op een recente parlementaire vraag maakt het nu mogelijk om daar concrete cijfers op te kleven.[3]

Algemeen beeld
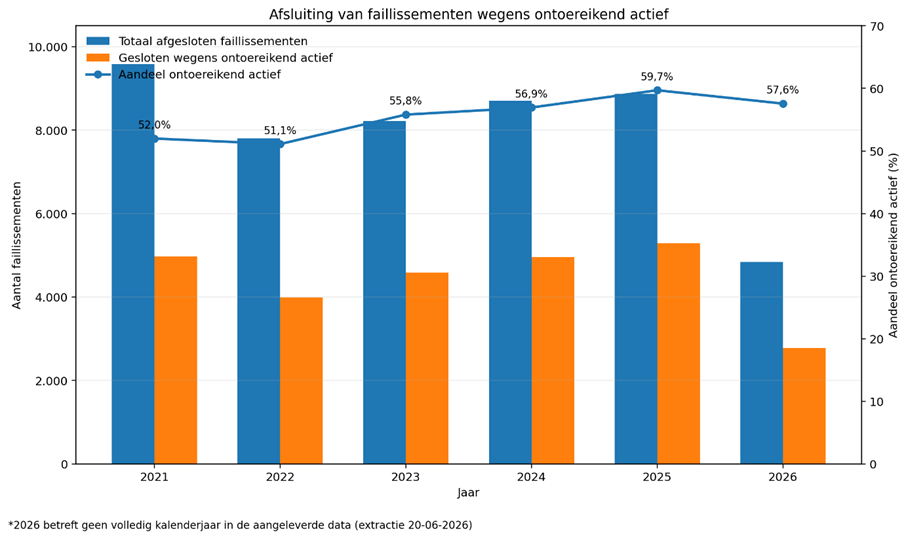
Meer bepaald blijkt dat meer dan de helft van alle afgesloten faillissementen eindigt wegens ontoereikend actief. Tussen 2021 en juni 2026 werden volgens de meegedeelde cijfers 48.012 faillissementen afgesloten. Daarvan eindigden er 26.592, of 55,39%, wegens ontoereikend actief.[4]

Niet alleen vormen de faillissementen die wegens ontoereikend actief worden beëindigd in elk afzonderlijk jaar de meerderheid, ook neemt hun relatieve belang duidelijk toe. Het aandeel stijgt van 51,99% in 2021 tot 59,70% in 2025, of bijna zes op de tien afgesloten faillissementen. Dat is een stijging met 7,71 procentpunt. Lege boedels lijken in de faillissementspraktijk dus steeds meer gewicht te krijgen.

De klassieke verdeelfunctie van het faillissement kan in een bijzonder groot deel van de dossiers dus slechts beperkt worden gerealiseerd. Dat roept minstens drie vragen op: wie betaalt de curator, welke controle blijft noodzakelijk en wanneer is een eenvoudiger alternatief voor het faillissement aangewezen?

In de analyse van die vraagstukken is het nuttig om een onderscheid te maken tussen rechtspersonen en natuurlijke personen.

Rechtspersonen
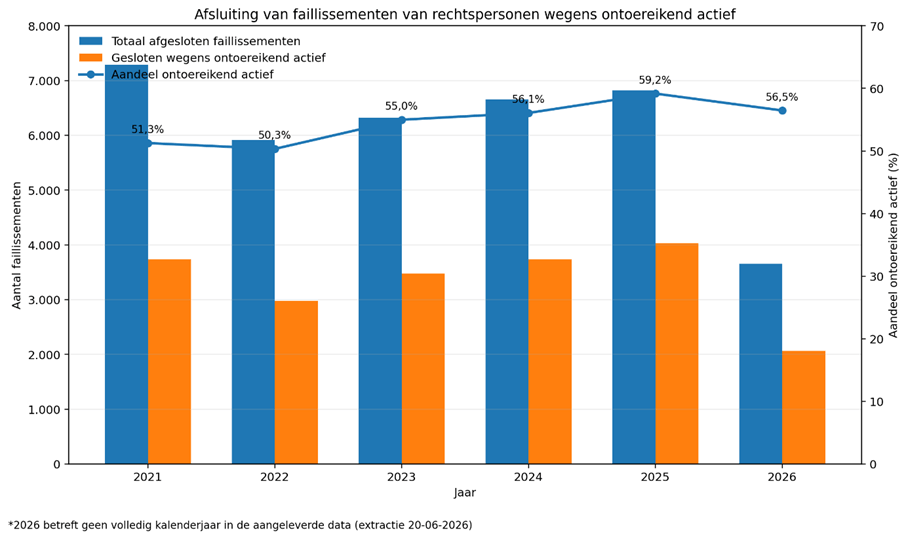
Voor rechtspersonen is het beeld in wezen hetzelfde als bij de totale cijfers. Ook hier blijkt dat meer dan de helft (54,62%) van de afgesloten faillissementen eindigt wegens ontoereikend actief. Rechtspersonen maken in absolute aantallen veruit het grootste deel van de waargenomen faillissementen uit, waardoor zij in belangrijke mate het algemene patroon bepalen.

Wie betaalt de curator?

Een faillissement dat wegens ontoereikend actief wordt afgesloten, leidt doorgaans niet of nauwelijks tot een uitdeling aan schuldeisers. Tegelijk vereist ook zo’n procedure de aanstelling van een curator, die op zijn beurt moet worden vergoed.

Het ereloon van de curator wordt in beginsel gedragen door de boedel. Wanneer het actief daarvoor echter ontoereikend is, geldt een forfaitaire vergoeding (zie art. 9 KB 26 april 2018). Eventuele beschikbare netto-opbrengsten worden daarop aangerekend. Het resterende tekort wordt door de Belgische Staat gedragen. Dat verklaart waarom legeboedelfaillissementen in het beleidsdebat geregeld als “kostelijk” of “te duur” worden voorgesteld.[5]

Ook over de omvang van die staatsfinanciering waren nauwelijks concrete cijfers voorhanden. De parlementaire vraag brengt daar voor het eerst meer duidelijkheid in. In 2025 verrichtte de Belgische Staat 3.713 overschrijvingen in het kader van deze forfaitaire vergoeding, voor een totaal van 4.662.066,74 euro. In de periode van 1 januari tot en met 30 juni 2026 ging het al om 2.062 overschrijvingen, samen goed voor 2.735.442,48 euro.

Gedeeld door het aantal overschrijvingen komt dat neer op gemiddeld ongeveer 1.255,61 euro in 2025 en 1.326,60 euro in de eerste helft van 2026 – hetgeen te verklaren is door de indexatie van de forfaitaire vergoeding. Die bedragen illustreren dat de resterende bijdrage uit de boedel in veel gevallen zeer beperkt moet zijn.[6]

Hier kan ook een voorzichtige vergelijking gemaakt worden met voormelde sluitingscijfers. In 2025 werden 5.295 faillissementen wegens ontoereikend actief afgesloten, terwijl datzelfde jaar 3.713 overschrijvingen voor forfaitaire curatorvergoedingen plaatsvonden. Dit illustreert mooi het verschil tussen de legeboedelproblematiek in brede zin (d.i. onvoldoende actief om de vermoedelijke procedurekosten te dragen) en de engere categorie waarin de resterende boedel zelfs onvoldoende is voor het forfaitaire curatorereloon.

Een dure procedure?

Daarmee is zeker nog niet gezegd dat het faillissement voor zulke boedels te duur is, laat staan dat de uitgaven nutteloos zouden zijn.

In eerder empirisch onderzoek heb ik geprobeerd om die vraag vanuit het perspectief van de curator te benaderen. Aan de hand van een Time-Driven Activity-Based Costing-model werd voor 145 legeboedelfaillissementen van rechtspersonen geraamd welke kost de standaardwerkzaamheden van de curator daadwerkelijk meebrengen. De mediane geraamde kost bedroeg 1.620,78 euro (voor 11,35 uur). In 131 van de 145 dossiers, of 90,34%, lag de geraamde kost hoger dan het toen toepasselijke forfait.

De tussenkomst van de Staat is vanuit dat perspectief dus niet eenvoudigweg een “betaling voor niets”. Ook zonder betekenisvolle uitdelingswaarde moeten curatoren in principe onder meer een inventaris opmaken, schuldvorderingen verifiëren en het faillissementsdossier samenstellen. Die drie activiteiten alleen vertegenwoordigden in het kostenmodel bijna de helft van de gemiddelde kost.

Bovendien mag een andere kernfunctie van het faillissement niet vergeten worden: informatie en controle. Juist bij rechtspersonen krijgt dat een bijzondere dimensie door de vermogensafscheiding. De curator kan nagaan of de boedel werkelijk leeg is, de boekhouding onderzoeken, mogelijke verdwenen activa opsporen, de oorzaken van het faillissement reconstrueren en signalen van onregelmatigheden of mogelijke bestuurdersaansprakelijkheid detecteren. Dat het beschikbare actief uiteindelijk ontoereikend blijkt, betekent niet dat die werkzaamheden zonder waarde zijn. Het kan relevant blijven te onderzoeken waarom een rechtspersoon zonder actief achterblijft.

Als de wetgever van oordeel is dat ook bij lege boedels een dergelijke onafhankelijke controle moet plaatsvinden en dat de curator daarvoor de geschikte actor is, dan hebben dergelijke dossiers wel degelijk een plaats binnen het faillissement en is ook een gegarandeerde basisvergoeding te verantwoorden.

Maar wie hoort voor die controle te betalen?

Een andere vraag is wie de kost van die controlefunctie uiteindelijk moet dragen.

Dat de Belgische Staat tussenkomt, is op zichzelf verdedigbaar wanneer bepaalde curatorwerkzaamheden vooral een maatschappelijk controlebelang dienen. Maar het huidige model roept ook vragen op. Voor zover curatorvergoedingen tevens door andere dossiers (rijkere boedels) worden gedragen, financieren schuldeisers daar indirect de werking van het systeem. En vooral valt op dat net de bestuurders van leeg achtergelaten boedels niet (noodzakelijk) bijdragen aan de kost van het curatoronderzoek.

Een essentiële ontbrekende schakel is evenwel dat we voorlopig de maatschappelijke opbrengst van de controlefunctie niet kennen. Mijn kostenonderzoek meet welke werkzaamheden worden verricht en wat zij kosten, maar niet hoeveel onregelmatigheden worden ontdekt, hoeveel aansprakelijkheidsvorderingen worden ingesteld, hoeveel activa daardoor worden gerecupereerd, hoeveel strafrechtelijke meldingen volgen of welk preventief effect de controle heeft. Dat is een belangrijke piste voor verder empirisch onderzoek.

Gerechtelijke ontbinding: goedkoper, maar wanneer?

Die onzekerheid maakt ook duidelijk waarom voorzichtig moet worden omgesprongen met de gerechtelijke ontbinding in faillissementstoestand.[7]

Het zou bijzonder interessant zijn om te weten hoe vaak artikel XX.100 WER daadwerkelijk wordt gebruikt als alternatief voor een faillissement. Net daar loopt de parlementaire vraag echter ‘vast’ op een gebrek aan gegevens. Volgens het antwoord is het “wegens de huidige staat van de statistieken en het beschikbare detailniveau” niet mogelijk betrouwbare cijfers te geven over het aantal verzoeken of inwilligingen.

Een dergelijk gegevensgebrek is jammerlijk. Een recent Graydon-rapport toont wel dat de gerechtelijke ontbinding als algemene procedure een hoge vlucht heeft genomen: van 979 uitspraken in 2018 naar 5.329 in 2024 en 4.714 in 2025.[8]

Natuurlijke personen
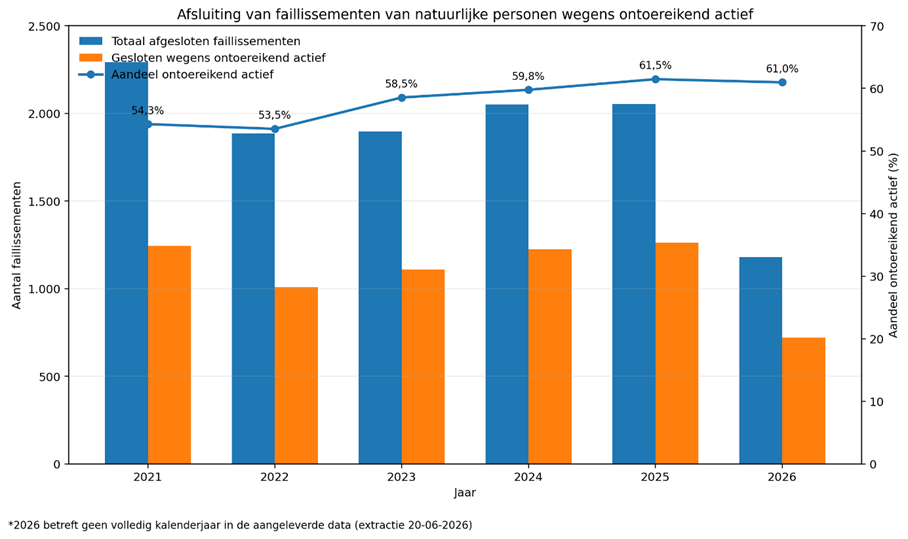
Bij natuurlijke personen-ondernemers is het aandeel faillissementen dat wordt afgesloten wegens ontoereikend actief nog iets hoger (57,86%) dan in de algemene cijfers en bij rechtspersonen. Hoewel natuurlijke personen in absolute aantallen een veel kleinere groep vertegenwoordigen, is de legeboedelproblematiek er proportioneel duidelijk nog uitgesprokener.

Rol van kwijtschelding

Bij natuurlijke personen ligt de functie van het faillissement deels anders. Zij verdwijnen na de sluiting niet uit het rechtsverkeer, maar de afsluiting van het faillissement gaat in beginsel gepaard met de kwijtschelding van hun restschulden (art. XX.173 WER). Naar Belgisch recht is de fresh start van de natuurlijke persoon-ondernemer daardoor rechtstreeks in de faillissementsprocedure ingebouwd. Het faillissement krijgt voor natuurlijke personen daardoor een hybride karakter. Het is niet alleen een liquidatieprocedure waarin het bestaande vermogen wordt afgewikkeld, maar tegelijk de ‘toegangspoort’ tot schuldbevrijding en een nieuwe start. De geringe omvang van het aanwezige vermogen maakt die tweede functie niet minder relevant – integendeel.

Waar de controlefunctie bij rechtspersonen vooral retrospectief is, zou deze voor natuurlijke personen eerder toekomstgericht moeten zijn, met name gericht op de vraag of er reële aflossingscapaciteit bestaat. Dat het Belgische faillissementsrecht daarbij van de natuurlijke persoon-ondernemer geen enkele bijdrage verwacht vanuit zijn toekomstige inkomsten[9], is op zich opmerkelijk en contrasteert niet alleen met de consument, maar ook met Nederland en Duitsland.

Nederland organiseert de ‘schone lei’ via de afzonderlijke Wsnp, die voor natuurlijke personen een gestandaardiseerd saneringstraject vormt. Daar moeten ook inkomsten boven het vrij te laten bedrag ten behoeve van schuldeisers worden afgedragen (achttien maanden). Duitsland koppelt de Restschuldbefreiung aan de insolventieprocedure, maar laat na de liquidatiefase eveneens een periode van inkomstenafdracht doorlopen (drie jaar). In beide systemen staat dus niet alleen het reeds aanwezige vermogen, maar ook de toekomstige aflossingscapaciteit gedurende een begrensde periode centraal.

De recente rechtspraak van het Grondwettelijk Hof toont bovendien een nadeel van de zeer nauwe koppeling tussen faillissement(safsluiting) en kwijtschelding. In arrest nr. 55/2026 oordeelde het Hof dat een gefailleerde niet noodzakelijk tot de formele sluiting mag blijven wachten wanneer de termijn waarbinnen nog weigering van de kwijtschelding kan worden gevorderd reeds verstreken is. Dit arrest illustreert dat beide functies niet noodzakelijk hetzelfde tijdspad hoeven te volgen.

Een mogelijke hervormingsrichting is daarom om de liquidatie van het bestaande vermogen en het traject naar kwijtschelding conceptueel sterker van elkaar te onderscheiden. Het faillissement kan dan doen waarvoor een faillissement in de eerste plaats geschikt is (d.i. activa lokaliseren, controleren en vereffenen), terwijl de kwijtschelding volgens een afzonderlijke, wettelijk genormeerde saneringslogica kan verlopen.

Ook relevant voor de consument

De problematiek van schuldenaren zonder betekenisvol vermogen of aflossingscapaciteit is uiteraard niet beperkt tot ondernemers. Natuurlijke personen die geen ondernemer zijn, vallen in België onder de collectieve schuldenregeling. Die procedure gaat uit van een (minnelijke) aanzuiveringsregeling.

Mijn empirisch onderzoek naar 118 minnelijke aanzuiveringsregelingen bij de arbeidsrechtbank Gent maakt de heterogeniteit van deze dossiers zichtbaar. Van de 78 regelmatig beëindigde regelingen duurden 32 dossiers zeven jaar of langer. Slechts één van die 32 leidde tot volledige terugbetaling. In 11 van de 78 beëindigde regelingen (14,1%) lag de gemiddelde jaarlijkse vergoeding van de schuldbemiddelaar zelfs hoger dan het gemiddelde jaarlijkse bedrag dat aan de schuldeisers werd uitgekeerd.

Naar een uniforme(re) kwijtscheldingslogica

Het lijkt mij weinig overtuigend om de kwijtschelding van natuurlijke personen fundamenteel verschillend te blijven organiseren louter naargelang zij op het relevante ogenblik al dan niet ondernemer zijn.

Een uniformere kwijtscheldingslogica betekent niet dat ondernemers en consumenten noodzakelijk in exact dezelfde insolventieprocedure moeten worden ondergebracht. Evenmin betekent zij onmiddellijke of onvoorwaardelijke kwijtschelding. Wel zouden voor alle natuurlijke personen dezelfde fundamentele parameters kunnen gelden: structurele insolventie, eerlijke en loyale medewerking, correcte informatieverstrekking, bescherming van een menswaardig bestaansminimum en een redelijke bijdrage uit de reële aflossingscapaciteit gedurende een beperkte, wettelijk genormeerde periode.

Onder andere deze vraagstukken komen aan bod in mijn proefschrift “Het toepassingsgebied van Belgische insolventieprocedures getoetst aan hun doelstellingen en kenmerken. Een juridisch en empirisch onderzoek”. De publieke verdediging gaat door op donderdag 24 september 2026 (om 17 uur in de Foyer van NTGent). Inschrijven kan hier.

Gauthier Vandenbossche


[1] Een belangrijke nuance is dat “ontoereikend actief” niet hetzelfde betekent als “geen actief”. Ook een boedel waarin nog bepaalde activa (potentieel) aanwezig of gerealiseerd zijn, kan ontoereikend zijn zodra die middelen onvoldoende zijn om de vermoedelijke beheers- en vereffeningskosten te dragen. In mijn onderzoek gebruik ik daarom ook een enger begrip van de lege boedel: de categorie waarin zelfs het wettelijke forfaitaire ereloon van de curator niet uit de netto-opbrengst kan worden gefinancierd en de bijzondere forfaitaire vergoedingsregeling speelt.

[2] MvT, wetsvoorstel houdende diverse wijzigingen inzake insolventie van ondernemingen, Parl.St. Kamer 2020- 21, nr. 55-1591/001, 4.

[3] Zie https://www.dekamer.be/kvvcr/showpage.cfm?section=qrva&language=nl&cfm=qrvaXml.cfm?legislat=56&dossierID=56-Bxxx-1446-1184-2025202611041.xml. De statistieken zijn gebaseerd op een data-extractie van 20 juni 2026. Het jaar 2026 betreft bijgevolg geen volledig kalenderjaar. De aantallen “afgesloten wegens ontoereikend actief” omvatten zowel afsluitingen op grond van art. XX.135 WER als dossiers die nog op grond van de vroegere Faillissementswet werden afgesloten. Volgens het antwoord zijn de statistieken afkomstig uit de gegevens ingevoerd in EEOU (TCKH); de cel Statistieken ontvangt geen gegevens uit RegSol.

[4] Tijdens deze periode werden er ook nog faillissementen afgesloten wegens ontoereikend actief op basis van de Fw.

[5] Zie MvT, Wetsontwerp omzetting Insolventierichtlijn, KAMER, 2022-2023, 20 maart

2023, nr. 55-3231/001, 10. Zie ook Verslag van de eerste lezing, Wetsontwerp omzetting Insolventierichtlijn,

KAMER, 2022- 2023, 27 april 2023, nr. 55-3231/004, 34.

[6] Voorzichtigheid blijft wel nodig: het antwoord spreekt over overschrijvingen, zodat zonder bijkomende gegevens niet kan worden aangenomen dat elke overschrijving met exact één uniek faillissementsdossier overeenstemt.

[7] Sinds 1 september 2023 kan een rechtspersoon die aan de faillissementsvoorwaarden voldoet onder de voorwaarden van artikel XX.100 WER gerechtelijk worden ontbonden in plaats van failliet te worden verklaard. De rechtbank spreekt de ontbinding uit wanneer geen significante activa voorhanden zijn en het algemeen belang dat vereist. Er wordt dan geen klassieke faillissementsprocedure geopend en dus ook geen curator aangesteld om het gebruikelijke faillissementsonderzoek te voeren.

[8] Dat rapport kan de ontbrekende statistieken over artikel XX.100 WER evenwel niet vervangen. Niet elke gerechtelijke ontbinding betreft immers een insolvente vennootschap of toepassing van artikel XX.100.

[9] Opbrengsten van bijvoorbeeld arbeidsprestaties geleverd na de opening van het faillissement blijven buiten de boedel, zie ook Cass. 31 maart 2022, AR C.21.0160.N.
Continue reading “Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels”

Het Grondwettelijk Hof ziet een schending van de Grondwet in art. XX.3 WER

GwH 9 juli 2026, nr. 85/2026

1. In een arrest van 9 juli 2026 heeft het Grondwettelijk Hof geoordeeld dat artikel XX.3, tweede lid  WER de Grondwet schendt in zoverre het bepaalt dat artikel 55 Ger.W. niet van toepassing is op het hoger beroep dat wordt ingesteld op grond van artikel XX.232 WER.

2. Op grond van artikel XX.229, §1 WER kan de insolventierechtbank een zogenoemd beroepsverbod opleggen indien blijkt dat een kennelijke grove fout van de gefailleerde heeft bijgedragen tot het faillissement.

Het tussengekomen vonnis waarbij een beroepsverbod wordt opgelegd, wordt met toepassing van artikel XX.231 WER bekend gemaakt in het Belgisch Staatsblad en de griffier geeft er kennis van bij gerechtsbrief aan de gefailleerde.

De gefailleerde en het openbaar ministerie kunnen hoger beroep instellen. Krachtens artikel XX.232,eerste lid loopt de termijn van hoger beroep vanaf de kennisgeving.

Boek XX WER voorziet geen specifieke beroepstermijn, zodat voor deze vonnissen de gemeenrechtelijke beroepstermijn van artikel 1051, eerste lid Ger.W. geldt, namelijk één maand, te rekenen vanaf de kennisgeving.

Tot hier geen probleem.

3. Volgens artikel 1051, vierde en vijfde lid Ger.W. wordt de termijn van hoger beroep echter verlengd overeenkomstig artikel 55 Ger.W. wanneer de partij aan wie het vonnis ter kennis is gebracht, geen woon- of verblijfplaats of geen gekozen woonplaats in België heeft.

Continue reading “Het Grondwettelijk Hof ziet een schending van de Grondwet in art. XX.3 WER”

Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen

Een blogpost door Andreas De Fonseca

De wetgever heeft met de wet van 7 juni 2023 de gerechtelijke ontbinding verder verruimd. Het is vanaf nu een volwaardig alternatief voor het faillissement van bepaalde rechtspersonen. Dit kan gezien worden als een verderzetting van de trend die ten grondslag ligt aan de wet van 17 mei 2017. Hiermee werd het nog eenvoudiger om inactieve vennootschappen, die het economisch verkeer kunnen ‘besmetten’, op te ruimen via gerechtelijke ontbinding. De wetgever wenst deze ‘lege dozen’ tegen zo laag mogelijke kosten te verwijderen. De gerechtelijke ontbinding lijkt hiervoor het uitgelezen instrument aangezien er, in tegenstelling tot het faillissement, niet steeds een vereffenaar moet worden aangesteld.  Vele lege dozen kwamen echter alsnog terecht in de faillissementsprocedure, die de Staat opzadelde met allerlei kosten. Vooral de pro deo forfaitaire vergoeding voor de curator werd door de wetgever bestempeld als een inefficiënte aanwending van algemene middelen.  De wet van 7 juni 2023 moet het mogelijk maken om die besparingen te realiseren, door de gerechtelijke ontbinding onder bepaalde omstandigheden mogelijk te maken.

In deze blogpost is het de bedoeling om een denkoefening uit te voeren over dit thema. In het eerste deel van de blogpost gaan we ervan uit dat de wetgever moet gevolgd worden. Lege dozen ontbinden zonder aanstelling van een vereffenaar is de correcte piste. Hierbij wordt nagegaan hoe de wetgever dit nu heeft ingevuld met de wet van 7 juni 2023 en hoe dit anders/beter had kunnen worden vormgegeven. Het tweede deel gaat ervan uit dat de wetgever niet moet gevolgd worden. Dat de gerechtelijke ontbinding geen alternatief mag worden voor het faillissement. Hoe kan men er dan alsnog voor zorgen dat het verwijderen van lege dozen geen buitensporig dure operatie wordt, die geen baten oplevert voor stakeholders, waaronder de overheid? Voor beide pistes zal gebruik gemaakt worden van rechtsvergelijkende aspecten om alternatieven binnen de piste aan te dragen

Continue reading “Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen”

Wat als niet alle knipperlichten knipperen

Statistiek over onbetaalde RSVZ-bijdragen bij faillissement

1. Inleiding en wat geschiedenis

1.1. De ondernemingsrechtbank vervult, binnen de grenzen van haar insolventiebevoegdheid, onder meer de taak van economische politie ter bescherming tegen de impact en de schadelijke maatschappelijke gevolgen die een faillissement met zich kan meebrengen.[1]

Deze taak wordt onder meer uitgeoefend door de kamer voor ondernemingen in moeilijkheden (KOIM) in de ondernemingsrechtbank die belast is met het opvolgen van de toestand van ondernemingen in moeilijkheden. De KOIM tracht tijdig dreigende insolventie op te sporen. In haar onderzoek daartoe baseert zij zich onder meer op wettelijke indicatoren die mogelijk wijzen op financiële moeilijkheden, de zogenoemde ‘knipperlichten’.

Continue reading “Wat als niet alle knipperlichten knipperen”

Het Grondwettelijk Hof ziet een lacune inzake de vervroegde kwijtschelding en vult die in, maar…

Vincent Verlaeckt over GwH 23 april 2026, nr. 55/2026

1.1. Wie het faillissementsrecht volgt en derhalve ook deze blog leest, weet dat de “kwijtschelding” van restschulden na faillissement al meermaals het voorwerp is geweest van discussie voor het Grondwettelijk Hof.[1]

De rechtspraak van het Grondwettelijk Hof heeft mede aanleiding gegeven tot de invoering van de zogenoemde “automatische kwijtschelding” in 2023.[2] Sindsdien dient de gefailleerde niet langer zelf om de kwijtschelding te verzoeken. Bij de sluiting van het faillissement worden de restschulden in beginsel automatisch kwijtgescholden, tenzij een belanghebbende, met inbegrip van de curator en het openbaar ministerie, hiertegen verzet aantekent en de rechtbank dit verzet geheel of gedeeltelijk gegrond verklaart.

Read more: Het Grondwettelijk Hof ziet een lacune inzake de vervroegde kwijtschelding en vult die in, maar…

1.2. Gelijktijdig met de invoering van dit systeem van automatische kwijtschelding werd voor de gefailleerde de mogelijkheid afgeschaft om reeds vanaf zes maanden na de faillietverklaring een vervroegde beslissing over de kwijtschelding te verkrijgen.[3] De afschaffing van de vervroegde kwijtschelding houdt verband met het feit dat de wetgever het gebrek aan medewerking aan de curator expliciet als wettelijke grond voor weigering van de kwijtschelding heeft opgenomen in de wet. Een “vervroegde” beoordeling van de kwijtschelding werd daardoor niet langer wenselijk geacht, aangezien zich gedurende het faillissementsbewind omstandigheden van niet-medewerking kunnen voordoen die een gehele of gedeeltelijke weigering van de kwijtschelding rechtvaardigen.

1.3. In 2023 werd eveneens de termijn om zich tegen de kwijtschelding te verzetten, beperkt in de tijd. Dit om te vermijden dat de gefailleerde te lang in onzekerheid blijft over de kwijtschelding. Zo werd in artikel XX.173, §3, 2de lid WER opgenomen dat de mogelijkheid om zich tegen de kwijtschelding te verzetten “vervalt na drie jaar te rekenen vanaf het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is.”.

2.1. Over de oorspronkelijk bestaande mogelijkheid tot “vervroegde kwijtschelding“ stelde de wetgever bij de afschaffing ervan in 2023 dat “het nutteloos [is] geworden te bepalen dat de gefailleerde in een vroeg stadium de kwijtschelding kan vragen. Hij kan ervan uitgaan dat die kwijtschelding verworven is tenzij de curator of derden hiertegen opkomen”.[4]

De Ondernemingsrechtbank Gent, afdeling Brugge was niet overtuigd van het “nutteloos” karakter van een vervroegde kwijtschelding. Met een verwijzingsvonnis van 7 april 2025 richtte zij zich tot het Grondwettelijk Hof met een reeks vragen die in essentie aanvoeren dat de onmogelijkheid om vervroegd uitspraak te doen over de kwijtschelding mogelijk niet verantwoord is en de artikelen 10 en 11 van de Grondwet mogelijk schendt.

2.2. Het Grondwettelijk Hof volgt tot op zekere hoogte de ondernemingsrechtbank. Als de weigering van de kwijtschelding slechts kan gevorderd worden tot 3 jaar na de vaststelling van het passief, is er volgens het Hof geen reden meer om na het verstrijken van die verzetstermijn, de uitspraak over de kwijtschelding nog langer uit te stellen:

“Zodra de weigering van de kwijtschelding niet meer kan worden gevorderd door de curator, ongeacht het gedrag van de gefailleerde, kan niet worden ingezien waarom die gefailleerde altijd de sluiting van het faillissement zou moeten afwachten, om de gevolgen van de kwijtschelding te kunnen genieten. Dit geldt in het bijzonder in het licht van de vaststelling dat het in die gevallen per definitie gaat om procedures die al geruime tijd aan de gang zijn. Bijgevolg is de in het geding zijnde onmogelijkheid voor de gefailleerde natuurlijke persoon om na de periode waarin de weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, de kwijtschelding te verkrijgen, niet redelijk verantwoord

Artikel XX.173, § 2, van het Wetboek van economisch recht is bijgevolg niet bestaanbaar met de artikelen 10 en 11 van de Grondwet in zoverre het niet voorziet in de mogelijkheid, voor de gefailleerde natuurlijke persoon, om de rechtbank te verzoeken om zich na afloop van de in artikel XX.173, § 3, van hetzelfde Wetboek vermelde periode waarin de  weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, uit te spreken over de kwijtschelding”

2.3. Het Grondwettelijk Hof stelt dat het aan de wetgever staat om de “vastgestelde lacune” van artikel XX.173, § 2 WER “weg te werken” maar in afwachting ervan, geeft het Hof zelf een invulling aan de lacune:

Teneinde, in afwachting van dat wetgevend optreden, de rechten van de gefailleerde natuurlijke personen te waarborgen, dienen zij de mogelijkheid te hebben de rechtbank te verzoeken om zich na afloop van de in artikel XX.173, § 3, van het Wetboek van economisch recht vermelde periode waarin de weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, uit te spreken over de kwijtschelding, naar analogie van de procedure zoals bepaald in artikel XX.173, § 2, tweede tot vierde lid, van hetzelfde Wetboek, vóór de vervanging ervan bij artikel 233 van de wet van 7 juni 2023.

Het Hof grijpt niet terug naar de vorige “vervroegde kwijtschelding” die reeds mogelijk was zes maanden na de faillietverklaring. Dit is te verantwoorden aangezien – zoals eerder gesteld – de niet-medewerking met de curator tijdens de vereffening een grond tot weigering van de kwijtschelding kan zijn; en die niet-medewerking kan wel eens langer aanslepen dan zes maanden

3.1. Er kan gesteld worden dat het door het Grondwettelijk Hof gehanteerde uitgangspunt logisch is. Er is geen enkele reden waarom een gefailleerde langer dan noodzakelijk in onzekerheid moet leven over de al dan niet kwijtschelding. De gefailleerde hoeft niet noodzakelijk in alle gevallen te wachten tot de sluiting van het faillissement om die “zekerheid” te krijgen. Een snelle sluiting van een faillissement kan soms, om zeer uiteenlopende redenen, niet opportuun zijn, die niet noodzakelijk te maken hebben met het gedrag van de gefailleerde. Onzekerheid over de kwijtschelding kan een rem zijn op het herstel of de ontwikkeling van nieuwe activiteiten. Een “virtuele kwijtschelding” is op het vlak van “zekerheid” niet veel waard als elke belanghebbende alsnog de weigering kan vorderen bij de sluiting van het faillissement.  Het is misschien wel paradoxaal dat een gefailleerde natuurlijke persoon onder het oude systeem – waarin hij de kwijtschelding moest “vragen” – sneller die zekerheid kon hebben, dan onder het nieuwe systeem van “automatische” kwijtschelding. Soms duurt “automatisch” dus iets langer.

3.2. De praktische impact van dit arrest van 23 april 2026 is voorlopig beperkt. De huidige regeling inzake de (automatische) kwijtschelding is van toepassing op faillissementen geopend vanaf 1 september 2023.

De termijn om zich te verzetten tegen de kwijtschelding “vervalt na drie jaar te rekenen vanaf het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is”. De termijn voor schuldeisers om opname te vorderen bedraagt in beginsel één jaar.

Derhalve zou kunnen gesteld worden dat de termijn om verzet tegen de kwijtschelding te doen voor deze faillissementen ten vroegste zal verstrijken op 1 september 2027. Het eerste verzoek tot een vervroegde kwijtschelding 2.0 zou in de voorgestelde oplossing dan ook pas mogelijk zijn vanaf 1 september 2027.

4.1. Maar…

De vraag kan gesteld worden of er misschien een probleem bestaat met de oplossing die het Grondwettelijk Hof voorstelt om de lacune in te vullen.

Het Grondwettelijk Hof stelt dat een gefailleerde natuurlijke persoon de “vervroegde” kwijtschelding mag vragen “na afloop van de in artikel XX.173, § 3, van het Wetboek van economisch recht vermelde periode waarin de weigering kan worden gevorderd”. Met andere woorden, van zodra het recht om zich tegen de kwijtschelding te verzetten is vervallen, kan de “vervroegde” kwijtschelding gevraagd worden.

De vraag rijst wiens recht om zich te verzetten tegen de kwijtschelding, vervallen moet zijn. Men lijkt ervan uit te gaan dat “de periode waarin de weigering kan worden gevorderd” voor elke belanghebbende dezelfde is. Maar is dat wel zo ? Vervalt voor elke schuldeiser het recht om zich te verzetten tegen de kwijtschelding op hetzelfde ogenblik ? 

Het verval van het recht om zich tegen de kwijtschelding te verzetten, is in artikel XX.173, §3, 2de lid gekoppeld aan “het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is”. Dit is het startpunt dat in aanmerking moet genomen worden om de 3-jarige termijn te berekenen.

Er wordt misschien wel aan voorbijgegaan dat dit startpunt verschillend kan zijn voor schuldeisers. Voor sommige schuldeisers zou dit startpunt zich wel eens zeer ver in de tijdkunnen situeren. Er bestaat niet zoiets als een ogenblik waarop het recht om opname te vorderen “collectief” verstrijkt voor alle schuldeisers.[5]

4.2. In de parlementaire voorbereiding staat: “ Het ontwerp verplicht dat een vordering tot weigering van de kwijtschelding wordt ingesteld binnen een termijn van drie jaar te rekenen vanaf het ogenblik dat het passief gekend is (dit is de termijn van één jaar bedoeld in artikel XX.165)”.[6]

In de wet wordt het startpunt omschreven als “het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is” en niet “het ogenblik waarop de termijn van één jaar in artikel XX.165 verstreken is”. Een“recht” dat verstrijkt is niet hetzelfde als een“termijn” die verstrijkt. Het recht is immers niet altijd verbonden aan een termijn. Ook niet bij de aangifte van schuldvordering.

  • Ten eerste staat in artikel XX.165, derde lid WER een expliciete uitzondering op de éénjarige aangiftetermijn voor bepaalde schuldeisers. Meer bepaald voor schuldeisers wiens schuldvordering vastgesteld wordt in een procedure tot tussenkomst of vrijwaring, vervolgd of ingesteld tijdens de vereffening geldt de aangiftetermijn van één jaar niet en wordt “het recht om opname te vorderen” niet beïnvloed door de éénjarige aangiftetermijn.[7] Op welke wijze moet voor deze schuldeisers het verval om zich te verzetten berekend worden? Kan de thans (her)ingevoegde vervroegde kwijtschelding dan wel betrekking hebben op hun schuldvordering ? Het recht om zich te verzetten tegen de kwijtschelding, kan dan schijnbaar al vervallen zijn alvorens hun schuldvordering na vrijwaring überhaupt bestaat…
  • Verder heeft het Grondwettelijk Hof in een arrest van 24 september 2015 [8] gesteld dat voor schulden die nog “niet bestaan” op het ogenblik van faillietverklaring, de éénjarige aangiftetermijn van artikel XX.165, derde lid WER niet geldt. Ook al zijn dit schulden in de massa. Op welke wijze moet voor deze schuldeisers het verval om zich te verzetten tegen de kwijtschelding, berekend worden ? Bestaat er voor deze schuldeisers überhaupt wel een aangiftetermijn ? (open vragen)

4.3. Voormelde voorbeelden illustreren dat het niet evident is het “ogenblik” van wanneer de vervroegde kwijtschelding voor alle restschulden mogelijk is, te koppelen aan het “ogenblik” waarop het recht om opname te vorderen naar Belgisch recht, verstrijkt. Bovendien geldt het verval van het recht om zich te verzetten ook voor de curator en het openbaar ministerie. Maar de curator en het openbaar ministerie hebben beiden niets te maken met “het recht om opname te vorderen”…  

Het uitgangspunt van 3 jaar is uiteraard niet verkeerd – het staat immers in de insolventierichtlijn (EU) 2019/1023- maar de (open) vraag is enkel of het op een juridische en praktische toepasbare wijze werd geïmplementeerd in boek XX WER.  

Artikel 21 van de insolventierichtlijn [9] voorziet naast de mogelijkheid om de termijn van 3 jaar te laten starten bij de opening van het faillissement, inderdaad de mogelijkheid om de driejarige termijn pas te laten ingaan vanaf “de vaststelling van de insolvente boedel”. In overweging nr. 76 wordt uitgelegd dat die boedelvaststelling vele (ook minder formele) vormen kan aannemen.[10] Maar er moet natuurlijk wel rekening gehouden worden met de eigenheid van het nationale recht “tot vaststelling van de insolvente boedel”. Er zijn lidstaten waar het recht tot opname gekoppeld is aan één vaste termijn waarop geen uitzonderingen bestaan. Dat kan niet gesteld worden over het Belgisch recht.

5.1. Ten slotte kan dit arrest misschien een aanleiding zijn om eens te reflecteren over de “kwijtschelding”. Ikzelf neem daarin geen stelling. Het is in de literatuur genoegzaam beschreven dat de huidige kwijtschelding is gebaseerd op de “fresh start”. U kan bijvoorbeeld eens artikel 523(a) van de U.S. Bankruptcy Code lezen om een idee te krijgen wat onder zo’n “fresh start” kan begrepen worden. 

Het zou voor de insolventiegemeenschap interessant zijn, mochten enkele ijverige, en bij voorkeur verstandige, studenten zich verdiepen in de problematiek. Ik doe hierbij een vrijblijvend voorstel van enkele neutrale titels voor bachelor- of masterproeven:

  • Een vergelijking tussen de regimes van kwijtschelding van de EU-lidstaten”
  • “De fresh start: een vergelijking tussen het Amerikaans recht en het Belgisch recht”
  • “De correlatie tussen het vrij verkeer van diensten en het Belgische regime van kwijtschelding na faillissement”
  • “Is de insolventierichtlijn (EU) 2019/1023 correct omgezet in het Belgisch recht wat betreft de kwijtschelding? Een kritische analyse”.
  • “Een vergelijking tussen de parlementaire voorbereiding [11] en de wettekst van artikel XX.173 WER, dit alles tegen de achtergrond van het arrest van het Hof van Cassatie van 28 juni 2024 [12]

Zoals het cliffhangers betamen, zijn de uitkomsten van deze mogelijke onderzoeksvragen voor het volgende seizoen [of academiejaar].

Deze bijdrage bevat enkel een bespreking van voormeld arrest en enkele open vragen en nuanceringen voor discussie-doeleinden. Deze bijdrage houdt geen weergave in van het persoonlijk standpunt of visie van de auteur. Uit de tekst kan niets afgeleid worden met het oog op beoordeling van aangehaalde problematieken door de auteur of het rechtscollege waartoe hij behoort. Er worden enkel “mogelijke” aan te nemen of te verwerpen visies en standpunten verwoord. De onderzoeksvragen zijn neutraal en enkel ter ondersteuning van debat.

Vincent Verlaeckt
Rechter Ondernemingsrechtbank Gent


[1] Zie onder meer arrest nr. 62/2021 van 22 april 2021 en arrest nr. 151/2021 van 21 oktober 2021

[2] De wet van 7 juni 2023 tot omzetting van Richtlijn (EU) 2019/1023 van het Europees Parlement en de Raad van

20 juni 2019 betreffende preventieve herstructureringsstelsels, betreffende kwijtschelding van schuld en beroepsverboden, en betreffende maatregelen ter verhoging van de efficiëntie van procedures inzake herstructurering, insolventie en kwijtschelding van schuld, en tot wijziging van Richtlijn (EU) 2017/1132 en houdende diverse bepalingen inzake insolvabiliteit

[3] Initieel voorzien in artikel XX.173 § 2 WER.

[4] Parl. St., Kamer, 2021-2022, 55-2454/001, p. 6-8

[5] Het enige wat wel zou kunnen gesteld worden is dat op basis van artikel XX.165,2de lid WER niemand nog een opname kan vorderen zodra de curator de oproepingen heeft verzonden voor de vergadering bedoeld in artikel XX.170 WER.  Dat is dus op het einde van het faillissementsbewind. Vermoedelijk was dit niet hetgeen de wetgever voor ogen had.  

[6]  Parl. St. Kamer, 2022-23, 55-3231/00, 89.

[7] Artikel XX.165,3de lid WER: “Het recht opname te vorderen verjaart na verloop van één jaar te rekenen van het vonnis van faillietverklaring, behalve voor de schuldvordering die vastgesteld wordt in een procedure tot tussenkomst of vrijwaring, vervolgd of ingesteld tijdens de vereffening

[8] GwH 24 september 2015, 124/2015.

[9] Artikel 21: “De lidstaten zorgen ervoor dat de periode waarna insolvente ondernemers in staat zijn volledige kwijtschelding van schuld te verkrijgen, niet langer is dan drie jaar, te rekenen vanaf uiterlijk de datum van:

a) bij een procedure met een terugbetalingsplan, de beslissing waarbij een rechterlijke of een administratieve instantie het plan of de aanvang van de uitvoering ervan bevestigt; of

b) bij alle andere procedures, de beslissing van een rechterlijke of een administratieve instantie om de procedure te openen, of het vaststellen van de insolvente boedel van de ondernemer.”

[10] Nr. 76: “In procedures die geen terugbetalingsplan inhouden, dient de kwijtscheldingsperiode in te gaan uiterlijk vanaf de datum waarop door een rechterlijke of een administratieve instantie een beslissing tot opening van de procedure wordt genomen, of vanaf de datum van vaststelling van de insolvente boedel. De lidstaten zouden voor het berekenen van de duur van de kwijtscheldingsperiode in de zin van deze richtlijn kunnen bepalen dat het begrip “openen van de procedure” geen betrekking heeft op voorlopige maatregelen zoals conservatoire maatregelen of  het aanwijzen van een voorlopige insolventiedeskundige, tenzij die maatregelen de mogelijkheid bieden tot tegeldemaking van de activa, met inbegrip van de verkoop en de verdeling van activa aan de schuldeisers. De vaststelling van de insolvente boedel dient niet noodzakelijkerwijs te leiden tot een formele beslissing of bevestiging door een rechterlijke of een administratieve instantie indien die beslissing niet krachtens het national recht vereist is, en kan bestaan in het indienen van de inventaris van activa en passive”

[11] Parl.St. Kamer, 2022-23 , 55 – 3231/001, p.89:  “Misbruiken vanwege de gefailleerde moeten wel vermeden worden en daarom wordt ook de mogelijkheid bewaard dat de curator of andere belanghebbenden zich tegen de kwijtschelding kunnen verzetten

[12] Cass. 28 juni 2024 (C.23.0288.F): De organisatie door de schuldenaar van zijn eigen faillissement en zijn verzoek tot kwijtschelding van de schulden vormen een rechtsmisbruik, waarbij het opgeleverde voordeel niet in verhouding staat tot de schade veroorzaakt aan derden. Zelfs wanneer de uitoefening van het recht van de gefailleerde om de kwijtschelding te vorderen abusief wordt verklaard, kan de kwijtschelding slechts worden geweigerd indien de gefailleerde kennelijk grove fouten heeft begaan die hebben bijgedragen tot het faillissement. (Art. XX.173, § 2 en 3, WER). Door niet te onderzoeken of de eiser kennelijke grove fouten heeft begaan die hebben bijgedragen aan het faillissement, rechtvaardigt het arrest niet wettelijk zijn beslissing dat het gedrag van de gefailleerde “moet worden gesanctioneerd door de weigering van het voorrecht van de gevorderde maatregel“.

Vossenberg-arrest: schadeberekening bij bestuursaansprakelijkheid voor selectieve betaling in het zicht van het faillissement

Cass. 2 april 2026 (‘Domein Vossenberg’)

Een arrest van het Hof van Cassatie van 2 april 2026 spreekt zich uit over de schadeberekening bij bestuursaansprakelijkheid voor selectieve betalingen in articulo mortis:

Ik wil hier even kort langs drie juridische vragen fietsen: (i) wanneer is er sprake van een onrechtmatige selectieve betaling?; (ii) leidt een selectieve betaling tot collectieve schade (door de curator te vorderen) of individuele schade(door individuele benadeelde schuldeisers te vorderen)? en (iii) hoe wordt die schade concreet berekend?

Het besproken arrest spreekt zich enkel ook over de laatste vraag, al wordt er daarbij vanuit gegaan dat het om collectieve schade gaat. Ik beperk me tot twee bronnen — maar wat voor bronnen: de Leuvense proefschriften van Lindemans (Schuldeiser & rechtspersoon) en Verheyden (Collectieve en individuele schade).

Continue reading “Vossenberg-arrest: schadeberekening bij bestuursaansprakelijkheid voor selectieve betaling in het zicht van het faillissement”

Over de verklaring tot onbeslagbaarheid van de hoofdverblijfplaats na faillissement. Zijn onbetaalde aanslagen personenbelasting sowieso schulden van “gemengde aard” ?

Cass. 19 maart 2026, F.24.0073.N

1.

De artikelen 72 tot en met 82 van de wet van 25 april 2007 [1] maken het voor iedere natuurlijke persoon die in België een beroepsbezigheid in hoofdberoep uitoefent uit hoofde waarvan hij niet door een arbeidsovereenkomst of door een statuut verbonden is, mogelijk om bij een verklaring voor de notaris zijn hoofdverblijfplaats te onttrekken aan de schuldeisers die een vordering hebben uit hoofde van zijn zelfstandige beroepsbezigheid.

De zelfstandige kan aldus in afwijking van de artikelen 3.35 BW, 3.36 BW en 1560 Ger.W. zijn zakelijke rechten, andere dan het gebruiksrecht en het recht van bewoning, op het onroerend goed waar hij zijn hoofdverblijfplaats gevestigd heeft, niet vatbaar voor beslag verklaren. De woning van de zelfstandige geniet dan “beslagimmuniteit”.

Deze immuniteit heeft enkel uitwerking ten aanzien van schuldvorderingen die betrekking hebben op de beroepsbezigheid op voorwaarde dat deze schulden zijn ontstaan na de inschrijving van de afgelegde verklaring van onbeslagbaarheid. Evenmin heeft de beslagimmuniteit uitwerking ten aanzien van de schuldvorderingen die volgen uit een misdrijf, zelfs indien ze betrekking hebben op de beroepsbezigheid, noch ten aanzien van de schulden van gemengde aard, die verband houden zowel met het privéleven als met de beroepsbezigheid.

In de memorie van toelichting wordt nader toegelicht voor welke schulden de wetgever de beslagimmuniteit wou invoeren. [2]

“het betreft de schulden die verbonden zijn aan de zelfstandige beroepsactiviteit. Zijn bedoeld: de contractuele schulden ten aanzien van leveranciers, kredietinstellingen, … De sociale en fiscale schulden zijn eveneens bedoeld in zoverre zij uitsluitend betrekking hebben op de zelfstandige beroepsbedrijvigheid: sociale bijdragen die verschuldigd zijn aan de sociale verzekeringsfondsen voor zelfstandigen of aan de nationale hulpkas voor sociale verzekeringen der zelfstandigen  of aan de RSZ, BTW, onroerende voorheffing op materieel en outillage, … De gemengde fiscale schulden, dit wil zeggen, de schulden die niet uitsluitend betrekking hebben op de zelfstandige beroepsbedrijvigheid, worden niet door de wet bedoeld. Het betreft bijvoorbeeld de personenbelasting, die berekend wordt op de beroepsinkomsten, de roerende inkomsten, de onroerende inkomsten en de diverse inkomsten”

De verklaring van onbeslagbaarheid behoudt haar werking na de faillietverklaring. In beginsel is de curator enkel gebonden door de beslagimmuniteit van de hoofdverblijfplaats voor zover alle schuldeisers in het faillissement door deze verklaring zijn gebonden. Met andere woorden, de curator kan overgaan tot de realisatie van het onroerend goed indien in het passief van het faillissement een schuld is opgenomen die ontstaan is vóór het afleggen van de verklaring, dan wel betrekking heeft op een schuld “van gemengde aard”.

2.

Het arrest van het Hof van Cassatie van 19 maart 2026 handelt over wat begrepen kan worden onder “schulden van gemengde aard, die verband houden zowel met het privéleven als met de beroepsbezigheid.”

Continue reading “Over de verklaring tot onbeslagbaarheid van de hoofdverblijfplaats na faillissement. Zijn onbetaalde aanslagen personenbelasting sowieso schulden van “gemengde aard” ?”

‘De curator stapt in de schoenen van de gefailleerde’ – maar kan hij bij simulatie de tegenbrief negeren?

Voorproef Themis Insolventierecht Brussel 21 mei en Leuven (en via livestream) 28 mei 2026

Bij het‘collectief beslag’ ten gevolge van een faillissementsvonnis identificeerde professor Dirix twee op het eerste gezicht tegenstrijdige gevolgen (“Faillissement en lopende overeenkomsten”, RW 2003-04, 203, nr. 8). Enerzijds moeten de gezamenlijke schuldeisers (de faillissementsboedel vertegenwoordigd door de curator) het vermogen van de gefailleerde in beginsel nemen zoals ze het aantreffen, met de rechten en verplichtingen die eraan kleven. De schuldeisers kunnen in beginsel niet beter worden door het faillissement. In dit opzicht vertegenwoordigt de curator de gefailleerde: hij stapt principieel in de schoenen van de gefailleerde zelf en oefent zijn rechten uit. Anderzijds hebben de gezamenlijke schuldeisers (vertegenwoordigd door de curator) ook rechten die de gefailleerde zelf vóór faillissement niet zou kunnen inroepen.

Mijn uiteenzetting op Themis Insolventierecht te Brussel op 21 mei en te Leuven (en via livestream) op 28 mei 2026 wil in een leerstuk dat op twee benen lijkt te hinken, de systematiek schetsen. Een mooi voorbeeld van de problemen daarbij stelt zich bij veinzing door de gefailleerde.

Continue reading “‘De curator stapt in de schoenen van de gefailleerde’ – maar kan hij bij simulatie de tegenbrief negeren?”

The Administration of Maritime Insolvencies under the Paradigm of Cooperative Territoriality

A post by Dr Warren de Waegh (University of Cape Town)

The most international kind of insolvency

There is arguably no line of business in which insolvencies are as international as in shipping. By their nature, ships are destined to be mobile and travel the seven seas. At the same time, ships are fictionally immobilised in the country of registration, often in an offshore open registry with faint connections to the shipowner’s country of origin, but with a favourable fiscal and regulatory regime. The choice of this registry is often pushed by ship financiers, who hold strong bargaining powers against the shipowner and enable the building and purchase of ships.

For its operation, shipowners typically resort to charterers, who sometimes may decide to register the ship in yet another country. Seafarers, the most vital links to the daily operation of the ship, are often recruited through shipping agencies in low-wages countries overseas. Along its voyages, the ship can be the object of various commercial and operational dealings in the different countries in which it calls port, e.g. with cargo interests, service providers and suppliers active in the port, pilotage and towage services, and shipyards. In addition, the ship can be faced with more inadvertent creditors, such as salvors, general average contributors, and creditors in tort following a collision or another maritime casualty.

When the shipowner becomes insolvent, all these sundry interests from different parts of the world suddenly face each other off. Against this highly international background, it is somewhat ironic that the administration of insolvencies of shipping companies or maritime insolvencies has proven to be challenging under existing cross-border insolvency instruments, such as the UNCITRAL Model Law on Cross-Border Insolvency (MLCBI) and the European Insolvency Regulation, recast (EIR). Given the pivotal role of shipping to global trade, the resulting chaos to the world economy can be enormous, as was illustrated most strikingly in the insolvency of the South Korean container shipping giant, Hanjin Shipping, now about ten years ago.

Continue reading “The Administration of Maritime Insolvencies under the Paradigm of Cooperative Territoriality”

Over de termijn voor het aanwenden van rechtsmiddelen tegen een vonnis dat de kwijtschelding weigert

Vincent Verlaeckt (Ondernemingsrechtbank Gent) over Cass. 1 december 2025, C.24.0339.N/1

1.

In een arrest van 1 december 2025 heeft het Hof van Cassatie zich uitgesproken over de problematiek van de aanvang van de termijnen tot het aanwenden van rechtsmiddelen tegen een vonnis inzake kwijtschelding van restschulden na faillietverklaring van natuurlijke personen.

Meer bepaald over de vraag of de kennisgeving bij gerechtsbrief een beroepstermijn doet aanvangen.

Continue reading “Over de termijn voor het aanwenden van rechtsmiddelen tegen een vonnis dat de kwijtschelding weigert”

Kanttekeningen bij de kwijtschelding

Een post door mr. Guus Van de Voorde (Eubelius)

Van lijfsdwang tot kwijtschelding

Een korte bloemlezing uit de geschiedenis van het insolventierecht toont hoezeer de kwijtschelding een recent gegeven is. Het is nog geen 30 jaar geleden dat de eerste vorm van schuldbevrijding haar intrede maakte in de Belgische rechtsorde met het verschoonbaarheidsregime in de Faillissementswet van ‘98. Daarvoor kon de insolvente schuldenaar levenslang achtervolgd worden door zijn schuldeisers. Het is zelfs nog maar een 150-tal jaar geleden dat hij gespaard wordt van de lijfsdwang.[1] Voorheen was het gebruikelijk dat insolvente schuldenaren strafrechtelijk vervolgd en opgesloten werden.

Nog verder terug in de tijd, in het oude Athene, werkten insolvente schuldenaren in schuldslavernij voor hun schuldeisers tot hun schulden volledig waren afbetaald. Het meest tot de verbeelding spreekt echter de situatie in de oude Romeinse Republiek, waar de derde tafel van de Twaaltafelenwet de insolvente schuldenaar het lot toebedeelde om in stukjes gehakt te worden door zijn schuldeisers in verhouding tot hun aandeel in zijn schulden.[2]

Het contrast met het heden kan dan ook niet groter zijn. Sinds de hervorming van het insolventierecht in 2018 worden alle restschulden van de gefailleerde kwijtgescholden bij de sluiting van het faillissement. Met de omzetting van de Herstructureringsrichtlijn in 2023 gebeurt dat zelfs automatisch, zonder dat de gefailleerde daartoe ook maar enige inspanning moet leveren.[3] In recordtijd is de kwijtschelding dan ook uitgegroeid van de uitzondering en een gunst, tot de regel en een recht.

De fresh start-fetisj

Continue reading “Kanttekeningen bij de kwijtschelding”

Insolvency Doctor Knock: not Prozac but Related Party Pre-Packs (RPPP’s)

A post by Rolef De Weijs, Luca Ratti & Johan Zwemmer

The EU wants to introduce pre-packs as a new type of insolvency procedure as a cure for financial failure. The French novel ‘Dr Knock’ provides a clear warning about doctors and medicines. Too much medicine weakens a healthy society. The following contains two spoilers. The first as to the plot of Dr. Knock. The second as to what will happen if the current EU Pre-Pack Proposal is adopted where it forces Member States to allow for Related Party Pre-Packs at the expense of creditors and employees.

The story of Dr Knock

The French novel Dr Knock (1924) by Romains tells the story of a doctor in a rural French town who wants to retire. The ambitious doctor Knock takes over the practice. The main problem is that the population is too healthy. Dr Knock, however, is of the opinion that healthy people are simply people that don’t realize they are sick. Dr Knock then offers each citizen a free consult, where he discusses new ailments and the risks of microbes. Soon half the population is under doctor supervision and the local hotel is turned into an emergency hospital.

Continue reading “Insolvency Doctor Knock: not Prozac but Related Party Pre-Packs (RPPP’s)”

Insolventierecht: een synopsis in minder dan 4500 woorden

Insolventierecht is het recht van schaarste: waar aanspraken botsen en waarde moet worden verdeeld zonder dat elk kan krijgen wat hem krachtens het niet-insolventierecht toekomt. Deze schaarste dwingt het privaatrecht tot zijn scherpste keuzes. Insolventierecht is daardoor een zeer technisch en een zeer politiek rechtsdomein.

Het onderscheid tussen zakelijke dan wel persoonlijke rechten komt in alle scherpte naar voor in de insolventiehypothese. Waar het zakelijk recht een reële aanspraak geeft op een goed (un droit réel), heeft de schuldeiser slechts een hoopvolle verwachting van een toekomstige realisatie (une créance).

Continue reading “Insolventierecht: een synopsis in minder dan 4500 woorden”

Prejudiciële vraag bij Grondwettelijk Hof over de onmogelijkheid van weigering van kwijtschelding beperkt tot bepaalde schuldeisers

Orb Gent, 13 november 2025

Een nieuwigheid van het voorlaatste faillissementsrecht (2018) was de mogelijkheid van gedeeltelijke kwijtschelding bij verzet van een derde-belanghebbende. Dit gaf de rechtbank de mogelijkheid om in grijstinten te schilderen i.p.v. het oude zwart/wit- regime van de verschoonbaarheid. Daarbij rees de vraag hoe een gedeeltelijke kwijtschelding onder de schuldeisers moest worden omgeslagen: enkel voor de zich verzettende schuldeiser, voor alle schuldeisers, hoe rekening te houden met de rangorde?

Het nieuwe art. XX.173 § 3 al. 3 stelt sinds 1 september 2023 (n.a.v. implementatie Hestructureringsrichtlijn): “De door de rechtbank gedeeltelijk geweigerde kwijtschelding wordt evenredig verdeeld over alle schuldeisers zonder inachtneming van de wettige reden van voorrang.” Dit lijkt er vanuit te gaan dat een gedeeltelijke weigering altijd geldt voor alle schuldeisers en bestaat uit een breukdeel dat voor alle schuldeisers wordt toegepast (en geen absoluut bedrag dat dan verder de rangorde volgt).

Daarmee leek de wetgever komaf te maken met de mogelijkheid dat de rechtbank ook specifieke schuldvorderingen kan uitsluiten van kwijtschelding i.p.v. één globale gedeeltelijke weigering die alle schuldeisers ten goede komt (zie voorheen D. De Marez en C. Stragier, Boek XX. Een commentaar bij het nieuwe insolventierecht, 310, nr. 583 en hier).

We hebben deze inperking van de mogelijkheden van de insolventierechtbank op deze blog betreurd. Als de gehele of gedeeltelijke weigering van kwijtschelding een vorm van “bestuursaansprakelijkheid” is voor de natuurlijke persoon, dan is de mogelijkheid van gedeeltelijke kwijtschelding een manier om de sanctie af te stemmen op de schade die door de onrechtmatigheid werd veroorzaakt.

Continue reading “Prejudiciële vraag bij Grondwettelijk Hof over de onmogelijkheid van weigering van kwijtschelding beperkt tot bepaalde schuldeisers”

The EU Proposal for Pre-packs with Related Parties – some critical notes and essential amendments

A post by Rolef de Weijs and Flip Schreurs

1. Harmonization of Pre-packs 

The European Union seeks to harmonize European Insolvency Law. It has proposed a Directive for the harmonisation of certain aspects of insolvency law across Member States, including pre-packs.[1] The Commission’s ambition is to have this Proposal for a European pre-pack adopted as a Directive already by January 2026 (“the Proposal”).[2]

A pre-pack is a prepared insolvency procedure in which the sale of the business to a new owner is arranged prior to the opening of insolvency proceedings. Normally, this sale process takes place in a closed bidding environment and even in secrecy, in order not to disrupt the business and to ensure value maximization for creditors. Once the company is declared insolvent, the first thing that will typically happen is that the court appointed trustee will transfer the business to the highest bidder coming out of the sale process.[3]

Pre-packs have a tainted reputation, at least in jurisdictions where they are being used.[4] In part this is due to the highly legal nature of a pre-pack which overrides what people see in the street. In case of a prepack, a company as legal entity is declared insolvent by the court, but the business uninterruptedly continues to operate with a new owner. Creditors can no longer pursue their claim against the business (which is transferred to the new owner) and will have to file their claim with the trustee of the bankrupt entity. As long as pre-packs are conducted with outside parties, there is however little room for abuse. The procedure would then simply seek to ensure that the business is sold to the highest bidder in the interest of the joint creditors.[5] The prevention of damage caused by disruption by ensuring a confidential preparation only maximizes value. If this is what the pre-pack is all about, there is little cause for the tainted reputation.

Continue reading “The EU Proposal for Pre-packs with Related Parties – some critical notes and essential amendments”