Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels

Een post door Gauthier Vandenbossche (UGent)

Uit het antwoord op een recente parlementaire vraag van Koen Van den Heuvel (cd&v) blijkt dat meer dan de helft van alle afgesloten faillissementen in België eindigt wegens ontoereikend actief. In 2025 liep dat aandeel zelfs op tot bijna 60% en betaalde de Belgische Staat ruim 4,6 miljoen euro aan forfaitaire curatorvergoedingen in lege boedels. De nieuwe cijfers maken de omvang van de problematiek voor het eerst concreet en vormen tegelijk een aanleiding om breder na te denken over de functie en financiering van het faillissement, het alternatief van de gerechtelijke ontbinding en de bijzondere positie van natuurlijke personen voor wie het faillissement ook de toegangspoort tot kwijtschelding vormt.

De problematiek van lege boedels in het insolventierecht is bekend. De klassieke faillissementsprocedure vertrekt van een vermogen dat door de curator wordt beheerd en vereffend, waarna de opbrengst onder de schuldeisers wordt verdeeld. Wanneer nauwelijks of geen actief aanwezig is, valt precies die klassieke vereffenings- en verdeellogica grotendeels weg.

Eén manier om de omvang van de legeboedelproblematiek te benaderen, is door faillissementen die worden afgesloten wegens ontoereikend actief als proxy te gebruiken. Wanneer de curator vaststelt dat het actief ontoereikend is om de vermoedelijke kosten van beheer en vereffening te dekken, kan hij de rechtbank verzoeken het faillissement wegens ontoereikend actief te sluiten (art. XX.135 WER).[1]

Over het aandeel van faillissementen dat wegens ontoereikend actief wordt afgesloten, was tot dusver weinig publieke informatie beschikbaar. Dat is opmerkelijk, aangezien in beleidsdocumenten al werd gesteld dat dergelijke dossiers het “leeuwendeel van de faillissementen[2]” uitmaken. Het antwoord op een recente parlementaire vraag maakt het nu mogelijk om daar concrete cijfers op te kleven.[3]

Algemeen beeld
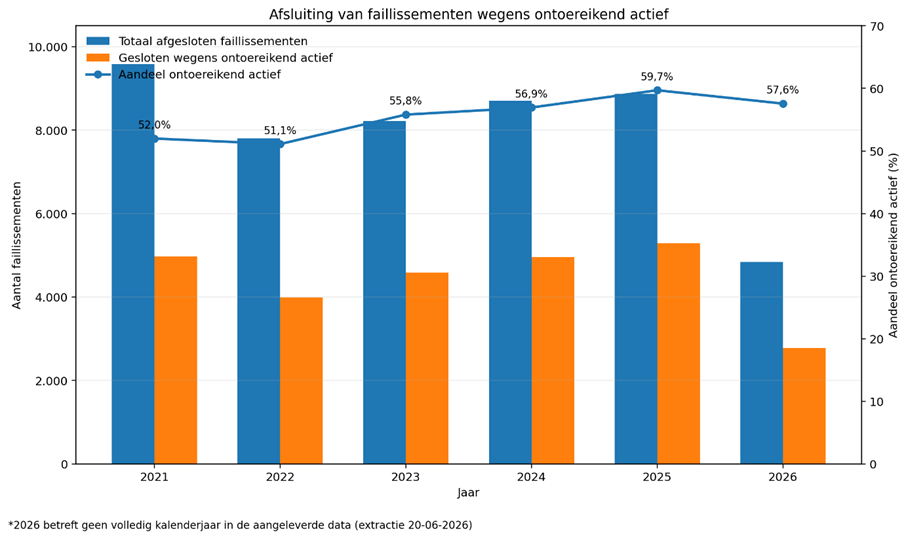
Meer bepaald blijkt dat meer dan de helft van alle afgesloten faillissementen eindigt wegens ontoereikend actief. Tussen 2021 en juni 2026 werden volgens de meegedeelde cijfers 48.012 faillissementen afgesloten. Daarvan eindigden er 26.592, of 55,39%, wegens ontoereikend actief.[4]

Niet alleen vormen de faillissementen die wegens ontoereikend actief worden beëindigd in elk afzonderlijk jaar de meerderheid, ook neemt hun relatieve belang duidelijk toe. Het aandeel stijgt van 51,99% in 2021 tot 59,70% in 2025, of bijna zes op de tien afgesloten faillissementen. Dat is een stijging met 7,71 procentpunt. Lege boedels lijken in de faillissementspraktijk dus steeds meer gewicht te krijgen.

De klassieke verdeelfunctie van het faillissement kan in een bijzonder groot deel van de dossiers dus slechts beperkt worden gerealiseerd. Dat roept minstens drie vragen op: wie betaalt de curator, welke controle blijft noodzakelijk en wanneer is een eenvoudiger alternatief voor het faillissement aangewezen?

In de analyse van die vraagstukken is het nuttig om een onderscheid te maken tussen rechtspersonen en natuurlijke personen.

Rechtspersonen
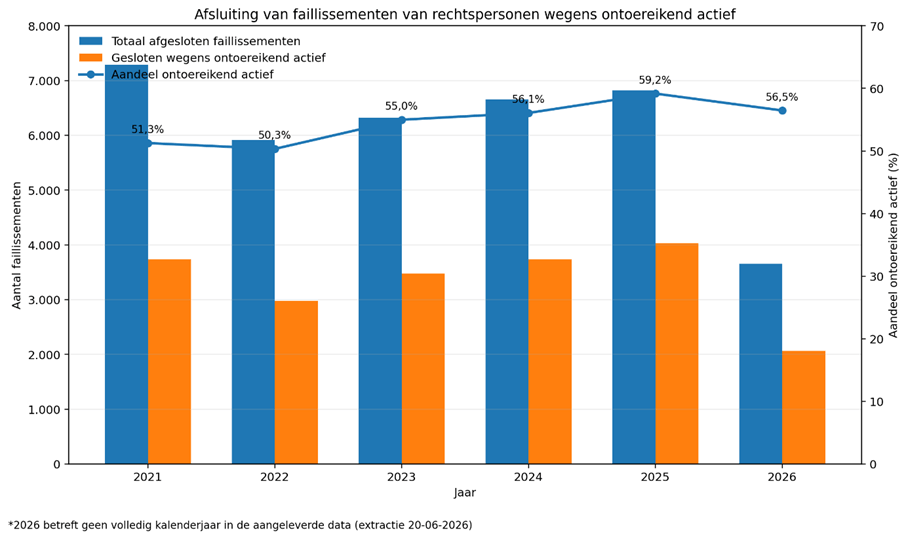
Voor rechtspersonen is het beeld in wezen hetzelfde als bij de totale cijfers. Ook hier blijkt dat meer dan de helft (54,62%) van de afgesloten faillissementen eindigt wegens ontoereikend actief. Rechtspersonen maken in absolute aantallen veruit het grootste deel van de waargenomen faillissementen uit, waardoor zij in belangrijke mate het algemene patroon bepalen.

Wie betaalt de curator?

Een faillissement dat wegens ontoereikend actief wordt afgesloten, leidt doorgaans niet of nauwelijks tot een uitdeling aan schuldeisers. Tegelijk vereist ook zo’n procedure de aanstelling van een curator, die op zijn beurt moet worden vergoed.

Het ereloon van de curator wordt in beginsel gedragen door de boedel. Wanneer het actief daarvoor echter ontoereikend is, geldt een forfaitaire vergoeding (zie art. 9 KB 26 april 2018). Eventuele beschikbare netto-opbrengsten worden daarop aangerekend. Het resterende tekort wordt door de Belgische Staat gedragen. Dat verklaart waarom legeboedelfaillissementen in het beleidsdebat geregeld als “kostelijk” of “te duur” worden voorgesteld.[5]

Ook over de omvang van die staatsfinanciering waren nauwelijks concrete cijfers voorhanden. De parlementaire vraag brengt daar voor het eerst meer duidelijkheid in. In 2025 verrichtte de Belgische Staat 3.713 overschrijvingen in het kader van deze forfaitaire vergoeding, voor een totaal van 4.662.066,74 euro. In de periode van 1 januari tot en met 30 juni 2026 ging het al om 2.062 overschrijvingen, samen goed voor 2.735.442,48 euro.

Gedeeld door het aantal overschrijvingen komt dat neer op gemiddeld ongeveer 1.255,61 euro in 2025 en 1.326,60 euro in de eerste helft van 2026 – hetgeen te verklaren is door de indexatie van de forfaitaire vergoeding. Die bedragen illustreren dat de resterende bijdrage uit de boedel in veel gevallen zeer beperkt moet zijn.[6]

Hier kan ook een voorzichtige vergelijking gemaakt worden met voormelde sluitingscijfers. In 2025 werden 5.295 faillissementen wegens ontoereikend actief afgesloten, terwijl datzelfde jaar 3.713 overschrijvingen voor forfaitaire curatorvergoedingen plaatsvonden. Dit illustreert mooi het verschil tussen de legeboedelproblematiek in brede zin (d.i. onvoldoende actief om de vermoedelijke procedurekosten te dragen) en de engere categorie waarin de resterende boedel zelfs onvoldoende is voor het forfaitaire curatorereloon.

Een dure procedure?

Daarmee is zeker nog niet gezegd dat het faillissement voor zulke boedels te duur is, laat staan dat de uitgaven nutteloos zouden zijn.

In eerder empirisch onderzoek heb ik geprobeerd om die vraag vanuit het perspectief van de curator te benaderen. Aan de hand van een Time-Driven Activity-Based Costing-model werd voor 145 legeboedelfaillissementen van rechtspersonen geraamd welke kost de standaardwerkzaamheden van de curator daadwerkelijk meebrengen. De mediane geraamde kost bedroeg 1.620,78 euro (voor 11,35 uur). In 131 van de 145 dossiers, of 90,34%, lag de geraamde kost hoger dan het toen toepasselijke forfait.

De tussenkomst van de Staat is vanuit dat perspectief dus niet eenvoudigweg een “betaling voor niets”. Ook zonder betekenisvolle uitdelingswaarde moeten curatoren in principe onder meer een inventaris opmaken, schuldvorderingen verifiëren en het faillissementsdossier samenstellen. Die drie activiteiten alleen vertegenwoordigden in het kostenmodel bijna de helft van de gemiddelde kost.

Bovendien mag een andere kernfunctie van het faillissement niet vergeten worden: informatie en controle. Juist bij rechtspersonen krijgt dat een bijzondere dimensie door de vermogensafscheiding. De curator kan nagaan of de boedel werkelijk leeg is, de boekhouding onderzoeken, mogelijke verdwenen activa opsporen, de oorzaken van het faillissement reconstrueren en signalen van onregelmatigheden of mogelijke bestuurdersaansprakelijkheid detecteren. Dat het beschikbare actief uiteindelijk ontoereikend blijkt, betekent niet dat die werkzaamheden zonder waarde zijn. Het kan relevant blijven te onderzoeken waarom een rechtspersoon zonder actief achterblijft.

Als de wetgever van oordeel is dat ook bij lege boedels een dergelijke onafhankelijke controle moet plaatsvinden en dat de curator daarvoor de geschikte actor is, dan hebben dergelijke dossiers wel degelijk een plaats binnen het faillissement en is ook een gegarandeerde basisvergoeding te verantwoorden.

Maar wie hoort voor die controle te betalen?

Een andere vraag is wie de kost van die controlefunctie uiteindelijk moet dragen.

Dat de Belgische Staat tussenkomt, is op zichzelf verdedigbaar wanneer bepaalde curatorwerkzaamheden vooral een maatschappelijk controlebelang dienen. Maar het huidige model roept ook vragen op. Voor zover curatorvergoedingen tevens door andere dossiers (rijkere boedels) worden gedragen, financieren schuldeisers daar indirect de werking van het systeem. En vooral valt op dat net de bestuurders van leeg achtergelaten boedels niet (noodzakelijk) bijdragen aan de kost van het curatoronderzoek.

Een essentiële ontbrekende schakel is evenwel dat we voorlopig de maatschappelijke opbrengst van de controlefunctie niet kennen. Mijn kostenonderzoek meet welke werkzaamheden worden verricht en wat zij kosten, maar niet hoeveel onregelmatigheden worden ontdekt, hoeveel aansprakelijkheidsvorderingen worden ingesteld, hoeveel activa daardoor worden gerecupereerd, hoeveel strafrechtelijke meldingen volgen of welk preventief effect de controle heeft. Dat is een belangrijke piste voor verder empirisch onderzoek.

Gerechtelijke ontbinding: goedkoper, maar wanneer?

Die onzekerheid maakt ook duidelijk waarom voorzichtig moet worden omgesprongen met de gerechtelijke ontbinding in faillissementstoestand.[7]

Het zou bijzonder interessant zijn om te weten hoe vaak artikel XX.100 WER daadwerkelijk wordt gebruikt als alternatief voor een faillissement. Net daar loopt de parlementaire vraag echter ‘vast’ op een gebrek aan gegevens. Volgens het antwoord is het “wegens de huidige staat van de statistieken en het beschikbare detailniveau” niet mogelijk betrouwbare cijfers te geven over het aantal verzoeken of inwilligingen.

Een dergelijk gegevensgebrek is jammerlijk. Een recent Graydon-rapport toont wel dat de gerechtelijke ontbinding als algemene procedure een hoge vlucht heeft genomen: van 979 uitspraken in 2018 naar 5.329 in 2024 en 4.714 in 2025.[8]

Natuurlijke personen
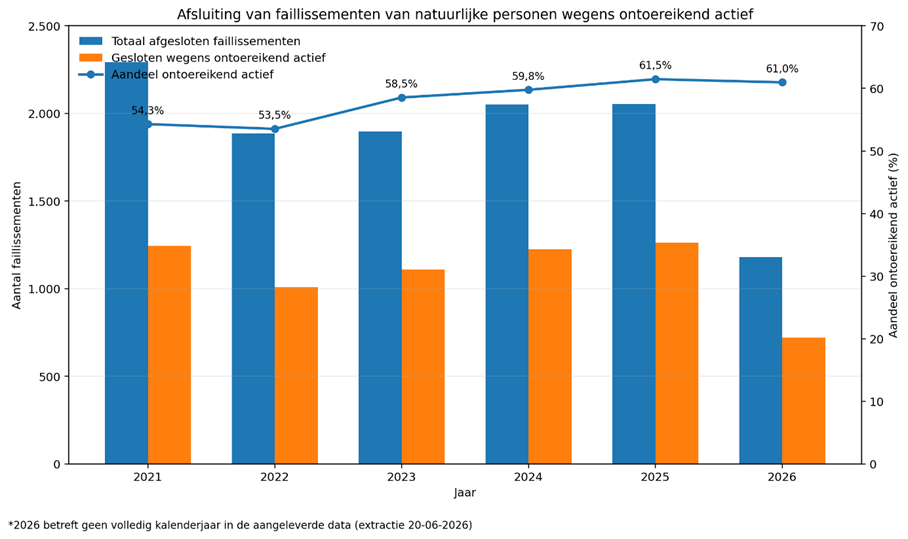
Bij natuurlijke personen-ondernemers is het aandeel faillissementen dat wordt afgesloten wegens ontoereikend actief nog iets hoger (57,86%) dan in de algemene cijfers en bij rechtspersonen. Hoewel natuurlijke personen in absolute aantallen een veel kleinere groep vertegenwoordigen, is de legeboedelproblematiek er proportioneel duidelijk nog uitgesprokener.

Rol van kwijtschelding

Bij natuurlijke personen ligt de functie van het faillissement deels anders. Zij verdwijnen na de sluiting niet uit het rechtsverkeer, maar de afsluiting van het faillissement gaat in beginsel gepaard met de kwijtschelding van hun restschulden (art. XX.173 WER). Naar Belgisch recht is de fresh start van de natuurlijke persoon-ondernemer daardoor rechtstreeks in de faillissementsprocedure ingebouwd. Het faillissement krijgt voor natuurlijke personen daardoor een hybride karakter. Het is niet alleen een liquidatieprocedure waarin het bestaande vermogen wordt afgewikkeld, maar tegelijk de ‘toegangspoort’ tot schuldbevrijding en een nieuwe start. De geringe omvang van het aanwezige vermogen maakt die tweede functie niet minder relevant – integendeel.

Waar de controlefunctie bij rechtspersonen vooral retrospectief is, zou deze voor natuurlijke personen eerder toekomstgericht moeten zijn, met name gericht op de vraag of er reële aflossingscapaciteit bestaat. Dat het Belgische faillissementsrecht daarbij van de natuurlijke persoon-ondernemer geen enkele bijdrage verwacht vanuit zijn toekomstige inkomsten[9], is op zich opmerkelijk en contrasteert niet alleen met de consument, maar ook met Nederland en Duitsland.

Nederland organiseert de ‘schone lei’ via de afzonderlijke Wsnp, die voor natuurlijke personen een gestandaardiseerd saneringstraject vormt. Daar moeten ook inkomsten boven het vrij te laten bedrag ten behoeve van schuldeisers worden afgedragen (achttien maanden). Duitsland koppelt de Restschuldbefreiung aan de insolventieprocedure, maar laat na de liquidatiefase eveneens een periode van inkomstenafdracht doorlopen (drie jaar). In beide systemen staat dus niet alleen het reeds aanwezige vermogen, maar ook de toekomstige aflossingscapaciteit gedurende een begrensde periode centraal.

De recente rechtspraak van het Grondwettelijk Hof toont bovendien een nadeel van de zeer nauwe koppeling tussen faillissement(safsluiting) en kwijtschelding. In arrest nr. 55/2026 oordeelde het Hof dat een gefailleerde niet noodzakelijk tot de formele sluiting mag blijven wachten wanneer de termijn waarbinnen nog weigering van de kwijtschelding kan worden gevorderd reeds verstreken is. Dit arrest illustreert dat beide functies niet noodzakelijk hetzelfde tijdspad hoeven te volgen.

Een mogelijke hervormingsrichting is daarom om de liquidatie van het bestaande vermogen en het traject naar kwijtschelding conceptueel sterker van elkaar te onderscheiden. Het faillissement kan dan doen waarvoor een faillissement in de eerste plaats geschikt is (d.i. activa lokaliseren, controleren en vereffenen), terwijl de kwijtschelding volgens een afzonderlijke, wettelijk genormeerde saneringslogica kan verlopen.

Ook relevant voor de consument

De problematiek van schuldenaren zonder betekenisvol vermogen of aflossingscapaciteit is uiteraard niet beperkt tot ondernemers. Natuurlijke personen die geen ondernemer zijn, vallen in België onder de collectieve schuldenregeling. Die procedure gaat uit van een (minnelijke) aanzuiveringsregeling.

Mijn empirisch onderzoek naar 118 minnelijke aanzuiveringsregelingen bij de arbeidsrechtbank Gent maakt de heterogeniteit van deze dossiers zichtbaar. Van de 78 regelmatig beëindigde regelingen duurden 32 dossiers zeven jaar of langer. Slechts één van die 32 leidde tot volledige terugbetaling. In 11 van de 78 beëindigde regelingen (14,1%) lag de gemiddelde jaarlijkse vergoeding van de schuldbemiddelaar zelfs hoger dan het gemiddelde jaarlijkse bedrag dat aan de schuldeisers werd uitgekeerd.

Naar een uniforme(re) kwijtscheldingslogica

Het lijkt mij weinig overtuigend om de kwijtschelding van natuurlijke personen fundamenteel verschillend te blijven organiseren louter naargelang zij op het relevante ogenblik al dan niet ondernemer zijn.

Een uniformere kwijtscheldingslogica betekent niet dat ondernemers en consumenten noodzakelijk in exact dezelfde insolventieprocedure moeten worden ondergebracht. Evenmin betekent zij onmiddellijke of onvoorwaardelijke kwijtschelding. Wel zouden voor alle natuurlijke personen dezelfde fundamentele parameters kunnen gelden: structurele insolventie, eerlijke en loyale medewerking, correcte informatieverstrekking, bescherming van een menswaardig bestaansminimum en een redelijke bijdrage uit de reële aflossingscapaciteit gedurende een beperkte, wettelijk genormeerde periode.

Onder andere deze vraagstukken komen aan bod in mijn proefschrift “Het toepassingsgebied van Belgische insolventieprocedures getoetst aan hun doelstellingen en kenmerken. Een juridisch en empirisch onderzoek”. De publieke verdediging gaat door op donderdag 24 september 2026 (om 17 uur in de Foyer van NTGent). Inschrijven kan hier.

Gauthier Vandenbossche


[1] Een belangrijke nuance is dat “ontoereikend actief” niet hetzelfde betekent als “geen actief”. Ook een boedel waarin nog bepaalde activa (potentieel) aanwezig of gerealiseerd zijn, kan ontoereikend zijn zodra die middelen onvoldoende zijn om de vermoedelijke beheers- en vereffeningskosten te dragen. In mijn onderzoek gebruik ik daarom ook een enger begrip van de lege boedel: de categorie waarin zelfs het wettelijke forfaitaire ereloon van de curator niet uit de netto-opbrengst kan worden gefinancierd en de bijzondere forfaitaire vergoedingsregeling speelt.

[2] MvT, wetsvoorstel houdende diverse wijzigingen inzake insolventie van ondernemingen, Parl.St. Kamer 2020- 21, nr. 55-1591/001, 4.

[3] Zie https://www.dekamer.be/kvvcr/showpage.cfm?section=qrva&language=nl&cfm=qrvaXml.cfm?legislat=56&dossierID=56-Bxxx-1446-1184-2025202611041.xml. De statistieken zijn gebaseerd op een data-extractie van 20 juni 2026. Het jaar 2026 betreft bijgevolg geen volledig kalenderjaar. De aantallen “afgesloten wegens ontoereikend actief” omvatten zowel afsluitingen op grond van art. XX.135 WER als dossiers die nog op grond van de vroegere Faillissementswet werden afgesloten. Volgens het antwoord zijn de statistieken afkomstig uit de gegevens ingevoerd in EEOU (TCKH); de cel Statistieken ontvangt geen gegevens uit RegSol.

[4] Tijdens deze periode werden er ook nog faillissementen afgesloten wegens ontoereikend actief op basis van de Fw.

[5] Zie MvT, Wetsontwerp omzetting Insolventierichtlijn, KAMER, 2022-2023, 20 maart

2023, nr. 55-3231/001, 10. Zie ook Verslag van de eerste lezing, Wetsontwerp omzetting Insolventierichtlijn,

KAMER, 2022- 2023, 27 april 2023, nr. 55-3231/004, 34.

[6] Voorzichtigheid blijft wel nodig: het antwoord spreekt over overschrijvingen, zodat zonder bijkomende gegevens niet kan worden aangenomen dat elke overschrijving met exact één uniek faillissementsdossier overeenstemt.

[7] Sinds 1 september 2023 kan een rechtspersoon die aan de faillissementsvoorwaarden voldoet onder de voorwaarden van artikel XX.100 WER gerechtelijk worden ontbonden in plaats van failliet te worden verklaard. De rechtbank spreekt de ontbinding uit wanneer geen significante activa voorhanden zijn en het algemeen belang dat vereist. Er wordt dan geen klassieke faillissementsprocedure geopend en dus ook geen curator aangesteld om het gebruikelijke faillissementsonderzoek te voeren.

[8] Dat rapport kan de ontbrekende statistieken over artikel XX.100 WER evenwel niet vervangen. Niet elke gerechtelijke ontbinding betreft immers een insolvente vennootschap of toepassing van artikel XX.100.

[9] Opbrengsten van bijvoorbeeld arbeidsprestaties geleverd na de opening van het faillissement blijven buiten de boedel, zie ook Cass. 31 maart 2022, AR C.21.0160.N.
Continue reading “Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels”

Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen

Een blogpost door Andreas De Fonseca

De wetgever heeft met de wet van 7 juni 2023 de gerechtelijke ontbinding verder verruimd. Het is vanaf nu een volwaardig alternatief voor het faillissement van bepaalde rechtspersonen. Dit kan gezien worden als een verderzetting van de trend die ten grondslag ligt aan de wet van 17 mei 2017. Hiermee werd het nog eenvoudiger om inactieve vennootschappen, die het economisch verkeer kunnen ‘besmetten’, op te ruimen via gerechtelijke ontbinding. De wetgever wenst deze ‘lege dozen’ tegen zo laag mogelijke kosten te verwijderen. De gerechtelijke ontbinding lijkt hiervoor het uitgelezen instrument aangezien er, in tegenstelling tot het faillissement, niet steeds een vereffenaar moet worden aangesteld.  Vele lege dozen kwamen echter alsnog terecht in de faillissementsprocedure, die de Staat opzadelde met allerlei kosten. Vooral de pro deo forfaitaire vergoeding voor de curator werd door de wetgever bestempeld als een inefficiënte aanwending van algemene middelen.  De wet van 7 juni 2023 moet het mogelijk maken om die besparingen te realiseren, door de gerechtelijke ontbinding onder bepaalde omstandigheden mogelijk te maken.

In deze blogpost is het de bedoeling om een denkoefening uit te voeren over dit thema. In het eerste deel van de blogpost gaan we ervan uit dat de wetgever moet gevolgd worden. Lege dozen ontbinden zonder aanstelling van een vereffenaar is de correcte piste. Hierbij wordt nagegaan hoe de wetgever dit nu heeft ingevuld met de wet van 7 juni 2023 en hoe dit anders/beter had kunnen worden vormgegeven. Het tweede deel gaat ervan uit dat de wetgever niet moet gevolgd worden. Dat de gerechtelijke ontbinding geen alternatief mag worden voor het faillissement. Hoe kan men er dan alsnog voor zorgen dat het verwijderen van lege dozen geen buitensporig dure operatie wordt, die geen baten oplevert voor stakeholders, waaronder de overheid? Voor beide pistes zal gebruik gemaakt worden van rechtsvergelijkende aspecten om alternatieven binnen de piste aan te dragen

Continue reading “Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen”

Het lot van vordering tot ontbinding wegens ontoereikend actief in de BVBA na inwerkingtreding WVV

Cass. 19 mei 2025 (C.22.0246.N): geen ontbinding meer na inwerkingtreding WVV, ook al werd de vordering eerder ingesteld

Art. 333 W.Venn. gaf iedere belanghebbende het recht de ontbinding van een BVBA te vorderen voor de rechtbank, wanneer het netto-actief is gedaald tot beneden het bedrag van 6.200 euro. Indien de drempel was bereikt, kon de rechtbank de vennootschap hoogstens nog een cure period geven om het netto-actief terug boven de minimumdrempel te brengen.

Een gelijkaardige regel staat nog altijd in art. 7:229 WVV voor de NV (met strengere drempels). Voor de BV werd deze ontbindingsmogelijkheid opgeheven met de wet van 23 maart 2019 tot invoering van het Wetboek van vennootschappen en verenigingen.

Continue reading “Het lot van vordering tot ontbinding wegens ontoereikend actief in de BVBA na inwerkingtreding WVV”

‘It’s the liquidity, stupid’ – over de nadelen van vermogensafscheiding voor persoonlijke schuldeisers van aandeelhouders

Belang van liquiditeit voor derden

Vermogensafscheiding en bescherming tegen vereffening (capital lock-in) behoren, naast beperkte aansprakelijkheid, tot de belangrijkste juridische attributen van de vennootschapstechniek. Aandeelhouders, hun rechtsverkrijgers en hun persoonlijke schuldeisers kunnen hierdoor zelf niet over de vennootschapsgoederen beschikken noch ze uitwinnen of terugnemen.

Deze kenmerken komen met een maatschappelijke kost: de aandeelhouders, hun rechtsverkrijgers en de persoonlijke schuldeisers verliezen liquiditeit. Daarbij gaat onze aandacht vooral naar de persoonlijke schuldeisers van aandeelhouders. Zij ondergaan deze attributen zonder dat ze hiervoor vrijwillig kozen of er redelijkerwijze hun positie op konden afstemmen.

Belang van persoonlijke schuldeisers

De persoonlijke schuldeisers zijn nochtans belangrijk in de praktijk. Ze zijn de schuldeisers van de holdingmaatschappij bekeken vanuit de dochtervennootschap waar de inkomsten binnenkomen; de schuldeisers van de familie die haar vermogen in een patrimoniumvennootschap heeft gestopt; of de schuldeisers van de ondernemer die haar ganse professionele activiteit via een eenpersoonsvennootschap uitoefent. Hun positie werd terecht bestempeld als de meest miskende uitdaging voor het organisatierecht (H. Hansmann, R. Kraakman en R. Squire, “Law and the rise of the firm”, Harvard Law Review 2006, 1403).

Continue reading “‘It’s the liquidity, stupid’ – over de nadelen van vermogensafscheiding voor persoonlijke schuldeisers van aandeelhouders”

Kan de vereffenaar op beide oren slapen na sluiting van de vereffening?

Art. 2:107 WVV

Krachtens art. 2:107 WVV kan sinds het WVV elke aandeelhouder na sluiting van de vereffening de vereffenaar aansprakelijk stellen. Deze bepaling kan verstrekkende gevolgen hebben voor vereffenaars en lijkt het uitgangspunt te doorkruisen dat aandeelhouders niet beschikken over zelfstandige vergoedingsaanspraken tot herstel van hun aandeel in de schade aan het vennootschapsvermogen.

Continue reading “Kan de vereffenaar op beide oren slapen na sluiting van de vereffening?”

De impact van de sluiting van het faillissement op de actiemogelijkheden van schuldeisers

Stand van zaken de lege lata en voorstel de lege ferenda

Wie het insolventierecht tot zijn of haar praktijkdomein mag rekenen, zal vroeg of laat geconfronteerd worden met het scenario waarin een schuldeiser van een failliete vennootchap een aansprakelijkheids-vordering instelt tegen een derde nadat het faillissement is afgesloten (of dat de rechtbank daarover dan pas uitspraak doet).

Er is rechtspraak die stelt dat een vordering die betrekking heeft op collectieve schade een individueel karakter krijgt indien ze wordt ingesteld na de sluiting van het faillissement.[1]

Ook in de doctrine is de heersende strekking dat de schuldeisers hun recht om vergoeding te vorderen van de schadeveroorzaker op dat ogenblik “weer” kunnen uitoefenen. De motieven om het herstel van collectieve schade exclusief toe te vertrouwen aan een curator zouden niet meer aanwezig zijn na de sluiting van het faillissement van de vennootshap, o.a. omdat de schade van de schuldeiser op dat ogenblik vaststaat.[2] Volgens anderen zou er juist geen gevaar bestaan voor “een procedurele stormloop” op het vermogen van de schadeveroorzaker na de sluiting, omdat de schuldeisers geneigd zijn te vertrouwen op het opportuniteitsoordeel van de curator.[3]

Niets is (heden ten dage) minder waar.

Continue reading “De impact van de sluiting van het faillissement op de actiemogelijkheden van schuldeisers”

Collectieve en individuele actiemogelijkheden bij insolventieprocedures: studiemiddag op 12 december 2023 (Leuven en online)

Sinds het Unac-arrest van het Hof van Cassatie van 12 februari 1981 is het onderscheid tussen collectieve en individuele schade een even belangrijk als verraderlijk thema in het Belgische insolventierecht. Het is slechts één symptoom van hoe in bankruptcy governance keuzes gemaakt moeten worden tussen individuele en collectieve actiemogelijkheden.

Tijdens een studiemiddag op 12 december 2023 leiden enkele specialisten u door dit geducht moeras. Het bestaande juridische kader wordt uiteengezet en bevraagd aan de hand van enkele voor de vennootschaps- en insolventiepraktijk belangrijke thema’s zoals bestuursaansprakelijkheid, strafrechtelijke aansprakelijkheid, beslag en vereffening.

Rode draad doorheen deze presentaties is het proefschrift Collectieve en Individuele Schade (Intersentia, 2023) van dr. Roel Verheyden. Dit boek is opgebouwd rond de vraag hoe de afdwinging van aansprakelijkheid na het faillissement van een vennootschap eruit moet zien om het onderliggende agency-conflict tussen schuldeisers en curator te verzachten, zonder de voordelen van een collectieve insolventieprocedure op te geven.

Programma

13u30  |  Onthaal

14u00  |  Verwelkoming door de voorzitter  |  Dhr. Jellen Rasquin (rechter in de Ondernemingsrechtbank te Leuven, medewerker Instituut voor Handels- en Insolventierecht)


14u10  |  Tussen ‘wedijveren’ en ‘samenlopen’: collectieve en individuele schade als illustratie  |  Prof. dr. Joeri Vananroye (hoogleraar KU Leuven, advocaat)


14u30  | Collectieve en individuele actiemogelijkheden voor schuldeisers en aandeelhouders in de vereffening  |  Dr. Jasper Van Eetvelde (advocaat, vrijwillig wetenschappelijk medewerker Jan Ronse Instituut)


14u50
  |  Collectieve schade en een stilzittende curator: schuldeisers in de kou?|  Dr. Frederik De Leo (advocaat, Hasselt en KU Leuven)


15u10  |  Vragen en debat


15u30  |  koffiepauze


16u00  |  Individuele executierechten van schuldeisers geconfronteerd met collectieve insolventieprocedures  |  Mr. Rubben Lindemans (advocaat, vrijwillig wetenschappelijk medewerker Instituut voor Handels- en Insolventierecht)


16u20  |  Collectieve en individuele schade in een penale context: (n)iets nieuws onder de zon?|  Dr. Roel Verheyden (advocaat, vrijwillig wetenschappelijk medewerker Instituut voor Handels- en Insolventierecht)


16u40  |  Over wortels aan stokken: de efficiëntie van collectieve schadeafhandeling  |  Prof. dr. Marieke Wyckaert (hoogleraar KU Leuven)


17u00  |  Vragen en debat

17u30  |  Einde

Schrijf hier in.

Aangevraagde erkenningen bij OVB, IGO, IBJ.

De inschrijvingsprijs van EUR 240 omvat het boek Collectieve en Individuele Schade, dat op de studiemiddag zelf wordt overhandigd (winkelprijs EUR 175). De documentatie wordt digitaal ter beschikking gesteld aan deelnemers. Inschrijvingsprijs zonder boek: EUR 190.

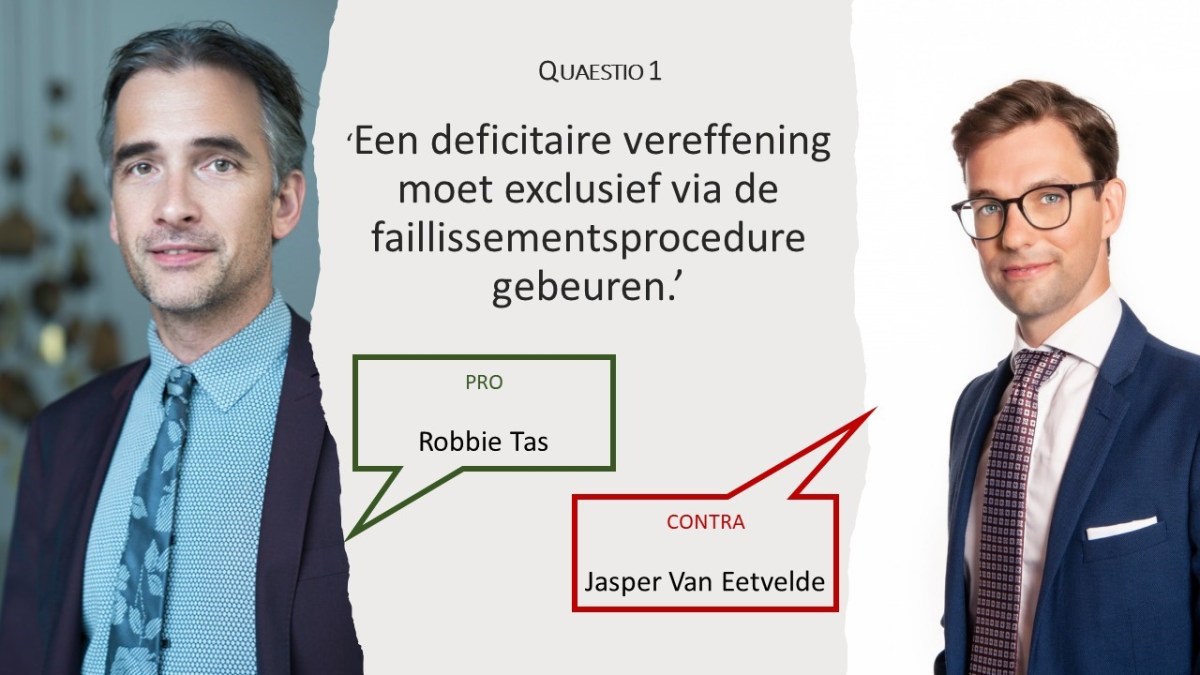
Weg met de deficitaire vereffening?

Debat tussen Robbie Tas en Jasper Van Eetvelde

Op 1 juni 2022 debatteerden Robbie Tas (KU Leuven, Intui) en Jasper Van Eetvelde (KU Leuven, Quinz) over de vereffeningsprocedure. Het twistpunt luidde of de procedure van de vereffening uit het WVV best wordt verboden (de lege ferenda) of vermeden (de lege lata) als er een netto-passief.

De video vindt u hier. De powerpoint presentaties vindt u hier. Zie verder hierover ook:

Continue reading “Weg met de deficitaire vereffening?”

Over ‘lege dozen’ en andere verwante insolventietopics: een denkoefening van een eenvoudig curator-sterveling (zonder roze bril)

Een post door gastblogger mr. Vincent Verlaeckt

Beoefenaars van de insolventiesport herinneren zich wellicht de aankondiging van een wetsvoorstel ter bestrijding van de zogenaamde lege-dozen-faillissementen, uitgaande van volksvertegenwoordiger dhr. Geens  (Parl.St. Kamer, 2020-21, 1591/001, p. 1-19).

Dit wetsvoorstel werd als ‘dringend’ omschreven gelet op de stortvloed aan faillissementen die komende was ten gevolge de corona-crisis. Het wetsvoorstel zou zelfs “gedicteerd worden door de economische openbare orde”.

De samenvatting van de memorie van toelichting, gegoten in een persmededeling werd gretig gecopy-pastet op juridische websites en nieuwsbrieven allerhande. Bijna iedereen vond het blijkbaar een goed idee. Eindelijk een oplossing voor de lege dozen.

Hoewel de mogelijke invloed van het wetvoorstel eerder beperkt is (gelet op het reeds bestaande problematische artikel 2:74 WVV), heb ik na een eerste lezing van het wetsvoorstel onmiddellijk op kantoor gedeclareerd dat ik te voet naar Scherpenheuvel zou trekken als dit voorstel ooit wet zou worden. Omdat het aantal aanwezigen in een eenmanskantoor eerder beperkt is, werd mij aangeraden mijn standpunt over dit wetsvoorstel schriftelijk uiteen te zetten voor een breder publiek.

In het document onderaan deze post kan u het resultaat hiervan lezen.

Met mijn denkoefening zal ik proberen u te overtuigen van de noodzaak aan controle door een onafhankelijk vereffeningsbewind in geval van insolventie, ook bij de zgn. “lege dozen”. Men lost geen probleem op door te doen alsof er geen probleem is en het onmiddellijk onder de mat te vegen. Ik zal uiteenzetten waarom het wetsvoorstel los tegen de openbare orde ingaat.

Met statistiek zal ik ook proberen aanschouwelijk te maken dat de Staat (publieke middelen) wel degelijk gebaat is met de aanstellingen van curatoren in geval van definitieve discontinuïteit. De Belgische Staat schiet vaak in eigen voet.

Tenslotte geef ik nog even aandacht aan de deficitaire vereffening onder het hoofdstuk “Huidige deficitaire vereffening is het failliet van de insolventieafwikkeling”. Al jaren roep ik ergens in een woestijn dat de deficitaire vereffening een kunstmatig in stand gehouden ontsnappingsalibi is. Nu heb ik het ook neergeschreven. Over dit onderwerp zullen wij ongetwijfeld veel wijzer worden tijdens de geplande “disputatio” op 1 juni 2022 ter ere van het lustrum van Corporate Finance Lab.

Of in mijn denkoefening alles even academisch werd verwoord, laat ik in het midden. Doch een genuanceerde, wollige noodrem werkt niet. Een slappe stok in een hoenderhok ook niet.

Inschrijven voor de ‘disputatio’ van 1 juni 2022 kan hier.

Vincent Verlaeckt
Advocaat

Weg met de deficitaire vereffening?

De vennootschap die in vereffening wordt gesteld, blijft krediet genieten wanneer haar schuldeisers hun vertrouwen in deze beslissing en in het verloop van de vereffening behouden, voor zover dit vertrouwen op regelmatige en transparante wijze wordt verkregen. De vennootschap, waarvan de ontbinding gebeurt met bedrieglijke benadeling van de rechten van de schuldeisers of, waarvan de ontbinding toelaat te ontsnappen aan de bijzondere aansprakelijkheden die verbonden zijn aan de staat van faillissement of aan het in vraag stellen van handelingen die werden gesteld tijdens de verdachte periode, waarbij de ontbinding plaatsvindt in hun nadeel, steunt niet op het vertrouwen van de schuldeisers, zelfs wanneer deze hun wantrouwen niet zouden hebben geuit.

Zo kan de rechtspraak van het Hof van Cassatie worden samengevat sinds het arrest van 5 juni 2020 (dat u eerst op deze blog las en dat sindsdien enkele van de beste pennen in het vennootschaps- en insolventierecht heeft bewogen). Frapperend in dit arrest is dat het arrest a quo niet werd verbroken, ook al sprak het slechts van aanwijzingen dat de vereffening van de schuldeisers benadeelt (R. Aydogdu, “La failliet des liquidations déficitaires: The Usual Suspects”, TBH/RDC 2021, 609).

Continue reading “Weg met de deficitaire vereffening?”

De maatschap en de vereffening van haar onderneming – Cass. 30 september 2021

Cass. 30 september 2021 (C.210045.N)

Het Rechtskundig Weekblad nr. 23 van 5 februari 2022 (RW 2021-22, p. 900) publiceert een arrest van het Hof van Cassatie dd 30 september 2021 over de vereffening van een maatschap van Limburgse gerechtsdeurwaarders. (Voor zover ik kan nagaan werd dit arrest niet gepubliceerd in Juportal.)

Inzet van het geschil ten grond was de vraag of er door de rechtbank een vereffenaar diende te worden aangesteld voor de afwikkeling van de vermogensrechtelijke verhoudingen tussen de maten.

Het arrest a quo van het Hof van Beroep te Antwerpen oordeelde dat er een maatschap was tussen de natuurlijke personen gerechtsdeurwaarders die hun arbeid inbrachten, waarbij het saldo van de winsten na betaling van de werkingskosten en de vergoedingen van gerechtsdeurwaarder 1 en 2 werden gereserveerd bij de BV van gerechtsdeurwaarder drie. Het Hof van Beroep oordeelde dat, omdat er geen sprake was van een onderneming in mede-eigendom tussen de maten, er geen vereffenaar diende te worden aangesteld bij afwezigheid van gezamenlijke eigendom. Het Hof van Cassatie vond dit in de geschetste omstandigheden geen verantwoording naar recht.

Continue reading “De maatschap en de vereffening van haar onderneming – Cass. 30 september 2021”

Is de vereffenaar een mini-curator?

Cass. 26 november 2021 (C.20.0572.F)

Een curator is de bewindvoerder van de faillissementsboedel. Die boedel bundelt de executierechten van de schuldeisers in het kader van het algemeen beslag op het vermogen van de debiteur. De curator heeft daardoor zowel de ‘partijrechten’ van de debiteur als ‘derdenrechten’ van de schuldeisers (bv. pauliana, bv. mogelijkheid om zich soms op niet-tegenwerpelijkheid te beroepen, bv. mogelijkheid om collectieve schade te vorderen die debiteur zelf buiten faillissement niet zou kunnen vorderen).

Een vereffenaar, aangesteld bij ontbinding van een rechtspersoon, is daarentegen een orgaan van de rechtspersoon. De vereffenaar heeft in beginsel enkel de rechten die de rechtspersoon zelf heeft. Dat geldt ook bij een deficitaire vereffening, die nochtans dezelfde situatie wil afwikkelen als een faillissement.

Er bestaan goede redenen voor dat verschil in bevoegdheden: de vereffenaar wordt doorgaans door de algemene vergadering van aandeelhouders aangesteld en biedt daarom niet dezelfde garanties inzake onafhankelijkheid als een curator. Het zou onverantwoord zijn dat de vereffenaar zoals een curator de rechten van de schuldeisers overneemt. (Daarmee is overigens niet gezegd dat er geen garanties zijn omtrent een ordentelijke vereffening, zie J. Van Eetvelde, Ontbinding en vereffening van vennootschappen, Proefschrift KU Leuven, 2022, 388 e.v.).

In een arrest van 26 november 2021 kon het Hof van Cassatie deze principes bevestigen m.b.t. de bevoegdheid inzake collectieve schade voor de vereffenaar van een commanditaire vennootschap: “[Si le liquidateur] exerce ses pouvoirs dans l’intérêt de la société et des créanciers, le liquidateur ne représente que la société et non les créanciers. Il ne peut dès lors mettre en œuvre que les actions qui appartiennent à la société.

Continue reading “Is de vereffenaar een mini-curator?”

Heeft het Hof van Cassatie de drempel verlaagd voor het faillissement van een vennootschap in vereffening?

Cass. 5 juni 2020 (C.19.0550.F)

Ook na haar ontbinding blijft de vennootschap in vereffening een onderneming; ze blijft dus onderworpen aan de verplichting om desgevallend aangifte van staking van betaling te doen (zie onder het oude faillissementsrecht: Cass. 17 juni 1994, AC 1994, 637).

Wel krijgen de faillissementsvoorwaarden een andere invulling in geval van een vennootschap in vereffening. Het Hof van Cassatie oordeelde immers dat het feit dat een belangrijk deel van de schuldeisers het vertrouwen behoudt in de vereffening, een element is waarop de rechter zijn oordeel kan steunen dat de vennootschap nog haar krediet behoudt (geen “geschokt krediet”, één van de faillissementsvoorwaarden) en dus niet in staat van faillissement is (o.a. Cass. 14 januari 2005, RW 2005-06, 429). Dit geldt zelfs wanneer het waarschijnlijk is dat de vereffening deficitair zal zijn.

Vanzelfsprekend is deze rechtspraak niet, omdat een vereffening niet dezelfde waarborgen biedt als een faillissement. Een curator is anders dan een vereffenaar een neutrale bewindvoerder aangesteld door de rechtbank.

De curator heeft ook bevoegdheden die verder gaan dan die van een vereffenaar. Zo heeft de curator de mogelijkheid om de actio pauliana in te stellen, kan hij handelingen tijdens de verdachte periode aanvechten van de ‘vereenvoudigde pauliana’ en kan hij de bijzondere faillissementsaansprakelijkheden van art. XX.224 e.v. WER instellen.

Met een arrest van 5 juni 2020 (C.19.0550.F) lijkt het Hof van Cassatie de drempel voor het faillissement van een vennootschap in vereffening te verlagen. De vordering in faillissement van een ‘minderheidsschuldeiser’ kan gegrond worden verklaard, zelfs bij afwezigheid van fraude, zelfs indien de vereffenaar geen verwijt treft, indien er aanwijzingen zijn dat de beslissing van de algemene vergadering om te kiezen voor een vrijwllige vereffening nadelig is voor de schuldeisers doordat die het voordeel van de actiemogelijkheden van een curator ontneemt. Continue reading “Heeft het Hof van Cassatie de drempel verlaagd voor het faillissement van een vennootschap in vereffening?”

De actio pauliana: maakt méér dan ongedaan

Cassatie over omvang aansprakelijkheid van derde-wederpartij bij paulianeuze overdracht

In een recent arrest (zie hier) preciseert het Hof van Cassatie de omvang van aansprakelijkheid gebaseerd op een actio pauliana of pauliaanse rechtsvordering (art. 1167 BW).

Continue reading “De actio pauliana: maakt méér dan ongedaan”

Is er leven na de vereffening?

Cass 14 februari 2020 (C.19.0108.F/2)

In een arrest van 14 februari 2020 (C.19.0108.F/2) heeft het Hof van Cassatie zich gebogen over de gevolgen van “l’extinction de l’être moral”. Continue reading “Is er leven na de vereffening?”