Enkele kritische bedenkingen bij het veroordelingsrecht op rechterlijke uitspraken

Een post door Robbie Tas en Ellen Gijsen (intui advocaten)

Wie in het ongelijk wordt gesteld door de rechter en daarbij wordt veroordeeld tot betaling van een geldsom, moet op die geldsom een belasting van 3% betalen: het ‘veroordelingsrecht’.[1] Meer dan negentig jaar na zijn invoering blijft dit registratierecht op rechterlijke uitspraken vragen oproepen.

We gaan in deze bijdrage dieper in op twee knelpunten. Het eerste betreft de heffing: het blijft onduidelijk of het veroordelingsrecht kan en mag worden toegepast op vonnissen in de vennootschapsrechtelijke geschillenregeling. Het tweede betreft, meer algemeen, de invordering: bij een gedwongen uitvoering heeft de fiscus voor het bedrag van het registratierecht nog steeds voorrang op de begunstigde van het vonnis, schijnbaar tegen de intentie van de wetgever in.

Toepassing van het registratierecht op vonnissen in de geschillenregeling

Het registratierecht op rechterlijke uitspraken is geregeld in artikel 142 e.v. W.Reg. Volgende voorwaarden moeten (cumulatief) vervuld zijn opdat het veroordelingsrecht van toepassing kan zijn:

  1. er is een uitspraak op eigen gezag in het beschikkende gedeelte van een vonnis, arrest of exequatur;
  2. gewezen door een hof of rechtbank;
  3. in een geschilzaak;
  4. resulterend in een veroordeling, vereffening of rangregeling;
  5. met sommen of roerende waarden als voorwerp.

Wat betreft de vennootschapsrechtelijke geschillenregeling knelt het schoentje in de eerste plaats bij de vierde (en vijfde) voorwaarde. Volgens ons is er om meerdere redenen geen veroordelingsrecht verschuldigd.

Allereerst is de hoofdvordering bij de geschillenregeling de overdracht of overname van de aandelen. De prijs is een louter gevolg daarvan, ook als de rechter de betaling uitdrukkelijk vermeldt of de definitieve prijs later vaststelt.

Daarnaast moet het veroordelingsrecht volgens de ratio legis van artikel 142 W.Reg. gedragen worden door de verliezende partij. Wanneer het gaat om een vordering tot uitsluiting van een aandeelhouder, is het evenwel de in het gelijk gestelde partij die de prijs moet betalen (en daartoe zal worden ‘veroordeeld’). Het kan onmogelijk de bedoeling zijn dat die dan ook het registratierecht moet betalen. Soms is er zelfs geen verliezende partij, zoals wanneer wederzijdse vorderingen tot uitsluiting en uittreding worden ingewilligd wegens duurzame onenigheid zonder foutief gedrag.

Bovendien is het vonnis dat de eigendomsoverdracht in de geschillenregeling bepaalt constitutief: het schept door de opgelegde aandelenoverdracht of -overname een nieuwe rechtsverhouding en is gericht op het oplossen van een aandeelhoudersconflict, vaak in het vennootschapsbelang. Anders dan een klassieke, declaratieve veroordeling tot betaling van een geldsom pleit dit o.i. tegen een toepassing van het veroordelingsrecht.

Daarnaast moet de veroordeling betrekking hebben op een ‘betwist’ recht. Het komt (weliswaar eerder uitzonderlijk) voor dat er geen discussie is over de prijs van de aandelen. Wanneer bijvoorbeeld twee aandeelhouders elkaars uitsluiting vorderen en de (proportionele) aandelenprijs op dezelfde manier begroten, is er geen betwisting over deze prijs.

Alleszins is het registratierecht op het vonnis een kost die overeenkomstig artikel 1017 Ger.W. ten laste van de in het ongelijk gestelde partij moet worden gelegd.[2] In de geschillenregeling worden de kosten nochtans vaak omgeslagen, bijvoorbeeld bij duurzame onenigheid tussen de aandeelhouders, of omdat beide partijen deels in het ongelijk worden gesteld, bijvoorbeeld als gevolg van een betwisting over de prijs. Het houdt weinig steek om dan beide partijen ook te veroordelen tot een deel van het veroordelingsrecht op de te betalen prijs.

Toch heft de fiscus in de praktijk soms het veroordelingsrecht op bedragen die verschuldigd zijn ingevolge een uittreding of uitsluiting. Volgens hem is er sprake van een betwist recht dat op een bepaalde som kan worden becijferd, wanneer de overnameprijs werd betwist. De fiscus hanteert deze zienswijze zelfs als er helemaal geen betwisting bestond over het bedrag van de te betalen prijs (wat voor een provisionele prijs wel vaker voorkomt). Dan ontbreekt hoe dan ook een ‘betwist recht’, los van de principiële vraag of het veroordelingsrecht wel verschuldigd kan zijn op de prijs in het kader van de geschillenregeling.

Het (afgeschafte?) voorrecht van de fiscus

Het Wetboek van Registratierechten bepaalt dat de fiscus een voorrecht heeft op de sommen waartoe de in het ongelijk gestelde partij veroordeeld is. Na een aantal wetswijzigingen is het evenwel onduidelijk of en in welke mate de fiscus dat voorrecht nog kan toepassen.

Tot 1986 betaalde de begunstigde van het vonnis het veroordelingsrecht, die het nadien kon terugvorderen van de veroordeelde en dus het risico droeg dat die insolvabel bleek.[3] In 1986 draaide de wetgever de rollen om: voortaan moest de veroordeelde de registratierechten te betalen. Om het insolventierisico niet volledig bij de fiscus te leggen, kreeg die een voorrecht op de sommen en waarden die het voorwerp uitmaken van een veroordeling, vereffening of rangregeling (art. 150 W.Reg.). Dat voorrecht werd gekoppeld aan een verbod voor notarissen, gerechtsdeurwaarders, vereffenaars, curatoren en ambtenaren van de Deposito- en Consignatiekas om de betrokken sommen uit te betalen, zolang de registratierechten niet waren betaald (art. 184bis W.Reg.). Tussen 1990 en 2014 kon ook de begunstigde weer worden aangesproken, ten belope van de helft van het verschuldigde bedrag aan registratierechten. In 2014 schafte de wetgever die mogelijkheid opnieuw af, omdat hij de hoofdelijke gehoudenheid tussen veroordeelde en begunstigde (ten belope van de helft) een ‘onrechtvaardig aangevoelde situatie’ vond.[4]

De artikelen 150 W.Reg. en artikel 184bis W.Reg. bleven echter ongewijzigd, zodat de fiscus (volgens de letter van de wet) nog steeds voorrang heeft op de begunstigde. Concreet betekent dit dat de fiscus voorrang heeft bij de uitbetaling van de opbrengsten van een beslag, ten belope van het bedrag van het registratierecht. Als de opbrengst van het beslag niet groot genoeg, kan dit ertoe leiden dat de begunstigde van het vonnis niet het volledige bedrag krijgt waar hij overeenkomstig het vonnis recht op heeft. In het slechtste geval blijft er zelfs niets over voor de begunstigde.

De fiscus erkende in een circulaire uit 2014 zelf in eerste instantie dat de wetgever was vergeten om de artikelen 150 W.Reg. en artikel 184bis W.Reg aan te passen.[5] In 2020 schrapte de fiscus de woorden ‘bij vergetelheid’ en verwijst sindsdien (nogal opportunistisch) zelf naar de regeling van 1986 om zijn voorrecht te legitimeren. Dat neemt echter niet weg dat de wetgever in 2014 duidelijk de wil heeft geuit om de begunstigde volledig te vrijwaren van de betaling van het veroordelingsrecht.[6]

Zolang de artikelen 150 en 184bis Ger.W. ongewijzigd blijven, blijft de begunstigde van het vonnis echter alsnog onrechtstreeks betrokken bij de invordering van de registratierechten.

Besluit

Volgens ons zijn er geen redenen om het veroordelingsrecht toe te passen op de veroordeling tot betaling van de prijs, die wordt uitgesproken in het kader van de vennootschapsrechtelijke geschillenregeling.

Daarnaast gaat de huidige situatie waarbij de fiscus in het kader van een gedwongen uitvoering de facto voorrang heeft op de begunstigde van het vonnis, lijnrecht in tegen de bedoelingen van de wetgever.

De wetgever zou er goed aan doen om de artikelen 150 en 184bis W.Reg. op te heffen, waardoor alle onzekerheid rond het voorrecht van de fiscus en het afgifteverbod van de openbare ambtenaar zou worden weggenomen. Daarnaast pleiten wij ook voor een bepaling die verduidelijkt dat er geen veroordelingsrecht kan worden geheven op de overnameprijs waartoe men wordt veroordeeld in het kader van de vennootschapsrechtelijke geschillenregeling. Maar ook zonder een dergelijke bepaling geldt o.i. de lege lata dat het veroordelingsrecht geen toepassing kan vinden op de prijs die een partij moet betalen in het kader van de vennootschapsrechtelijke geschillenregeling.

Dit blogartikel is gebaseerd op onze bijdrage in het Liber Amicorum Philippe Lambrecht, dat verscheen in oktober 2026. Voor een uitgebreidere bespreking verwijzen wij naar deze bijdrage.

Robbie Tas en Ellen Gijsen
intui advocaten


[1] Sinds 1989 geldt een minimumdrempel van 12.500 euro. Wie wordt veroordeeld tot betaling van minder dan 12.500 euro, moet geen registratierecht betalen.

[2] Zie art. 1018-1019 Ger.W.; CALLEWAERT S., ‘W.Reg. art. 150’ in X.,Voorrechten en hypotheken. Artikelsgewijze commentaar met overzicht van rechtspraak en rechtsleer, Wolters Kluwer, 2020, (33) 35, nr. 4.

[3] CALLEWAERT S., ‘W.Reg. art. 150’ in X., Voorrechten en hypotheken. Artikelsgewijze commentaar met overzicht van rechtspraak en rechtsleer, Wolters Kluwer, 2020, (33) 35, nr. 4.

[4] Wetsontwerp houdende diverse fiscale bepalingen, Parl.St. Kamer 2013-2014, 53-3236/1, 3.

[5] Circ. nr. 9/2014, 23 april 2014.

[6] CALLEWAERT S., ‘W.Reg. art. 150’ in X.,Voorrechten en hypotheken. Artikelsgewijze commentaar met overzicht van rechtspraak en rechtsleer, Wolters Kluwer, 2020, (33) 35, nr. 20.
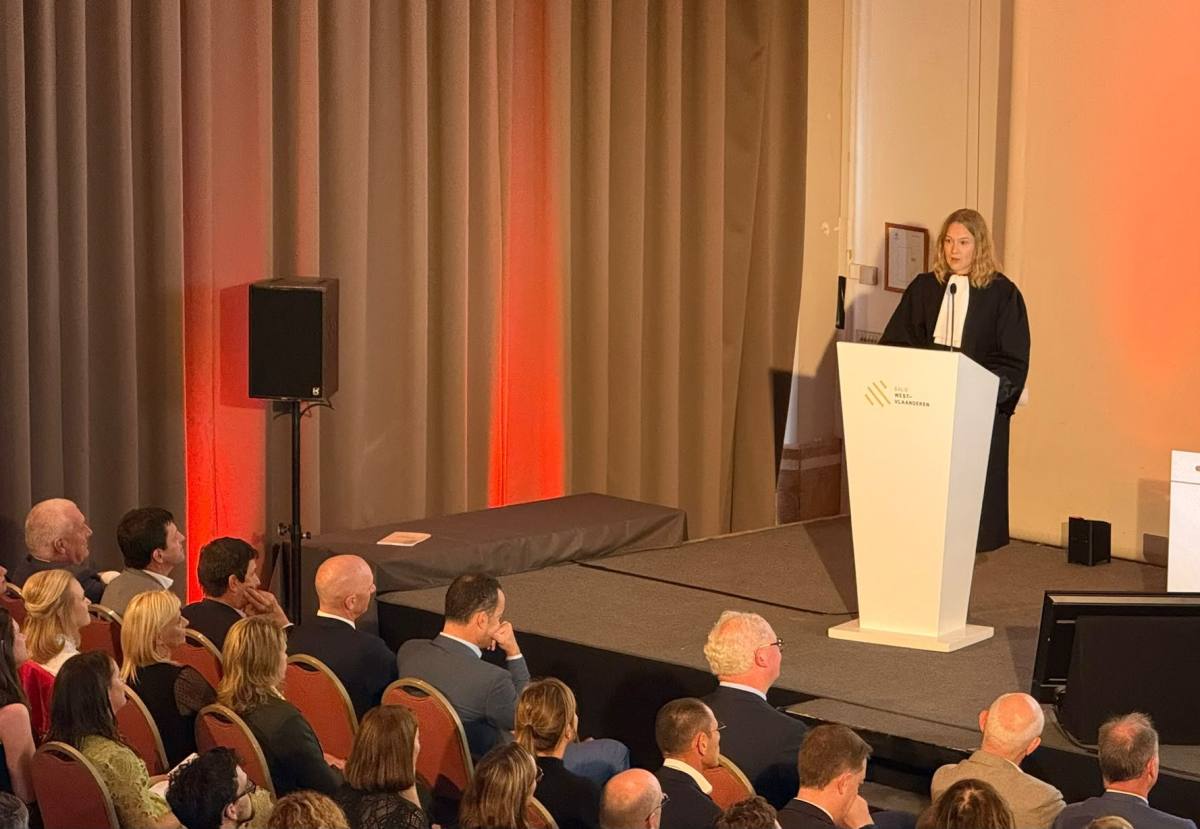
Verdient elke ondernemer een (tweede) kans?

Post door Mr. Marlies De Brabandere, gebaseerd op haar rede bij de opening van het gerechtlijke jaar bij de balie van West-Vlaanderen

“Startende ondernemers zijn een constante bron van vernieuwing, dynamiek en werkgelegenheid”.[1] Zo luidt een van de bevindingen uit de reguleringsimpactanalyse die de Vlaamse Overheid in 2017 liet uitvoeren naar aanleiding van de voorgenomen afschaffing van het attest basiskennis bedrijfsbeheer als vereiste om een zelfstandige activiteit te starten.

De conclusie van die analyse lijkt voor de hand te liggen: nieuw ondernemerschap verdient maximale stimulering. Dat uitgangspunt heeft de afgelopen decennia zijn weerslag gevonden in het beleid van de wetgever. De vereisten om als ondernemer te starten werden stelselmatig afgebouwd, onder meer door de afschaffing van het attest basiskennis bedrijfsbeheer en het minimumkapitaal in de BV. Tegelijk evolueerde het insolventierecht van een sanctionerend faillissementsrecht, met nadruk op de bescherming van schuldeisers, naar een doorgedreven tweedekansbeleid met meer aandacht voor de positie van de schuldenaar en het behoud van ondernemingswaarde.

De wetgever lijkt daarbij steevast door een roze bril naar het ondernemerschap te kijken. Nochtans brengt niet elke nieuwe onderneming de dynamiek met zich mee die hij voor ogen heeft. Laat mij een en ander illustreren aan de hand van twee fictieve voorbeelden.

Continue reading “Verdient elke ondernemer een (tweede) kans?”

Artikel 2:58 WVV verhindert niet dat de buitencontractuele aansprakelijkheid van bestuurders in het ‘hoofdcontract’ wordt beperkt

Een post door Jeroen Delvoie en Cyro Vangoidsenhoven

Sinds boek 6 BW de zogenaamde quasi-immuniteit van de uitvoeringsagent afschafte, is het in de praktijk gebruikelijk dat partijen in het “hoofdcontract”[1] de buitencontractuele aansprakelijkheid van hulppersonen voor contractuele wanprestatie uitsluiten.

Recent werd de geldigheid van die exoneratiebedingen door een aantal auteurs specifiek voor bestuurders in vraag gesteld.[2] De kritiek steunt op artikel 2:58 WVV, dat beperkingen oplegt aan de mogelijkheid om de aansprakelijkheid van bestuurders contractueel in te perken (of althans: verder in te perken dan de wettelijke cap als ondergrens). Onze analyse wijst uit dat die kritiek onterecht is: artikel 2:58 WVV verhindert geenszins dat de buitencontractuele aansprakelijkheid van bestuurders in het hoofdcontract wordt beperkt.[3]

Continue reading “Artikel 2:58 WVV verhindert niet dat de buitencontractuele aansprakelijkheid van bestuurders in het ‘hoofdcontract’ wordt beperkt”

Begrotings- en informatierechten van het parlement bij de redding van banken en overheden

Constitutionele regels

De Belgische grondwetgever wilde een einde maken aan het verlicht despotisme dat de bevolking onder Willem I had moeten verduren. Doorn in het oog van de zuidelijke oppositie was de beperkte democratische controle over de staatsmacht in het algemeen en over de staatsfinanciën in het bijzonder. Zowel de gehate tienjarige begroting als de gebudgetteerde uitgaven – verricht via het Amortisatiesyndicaat – wensten de opstandelingen dan ook achter zich te laten.

Het Nationaal Congres koos bijgevolg voor (i) de ministeriële verantwoordelijkheid ten aanzien van het parlement en (ii) een jaarlijkse goedkeuring door het parlement van elke ontvangst en uitgave van de staat, van elke belasting en van elke rekening. Deze regels vormen tot op vandaag de basis voor de informatierechten en begrotingsbevoegdheden van het parlement.

Om de begrotingsbevoegdheid daadwerkelijk te kunnen afdwingen, riep het Nationaal Congres het Rekenhof in het leven. Dankzij deze paraparlementaire instelling konden er geen uitgaven meer worden verricht door de uitvoerende macht dan nadat het Rekenhof had gecontroleerd of het parlement haar daartoe wel voorafgaandelijk had gemachtigd. Het Hof keek tevens de rekeningen na en verevende ze. Ambtenaren die uitgaven verrichtten werden aan zijn rechtsmacht onderworpen en de door de regering opgestelde begrotingsontwerpen en rekeningen werden door het Rekenhof becommentarieerd.

Praktijk in het algemeen

Principes zijn echter makkelijker af te kondigen dan te operationaliseren. De macht probeert immers steeds opnieuw te ontsnappen aan de regels die haar trachten te kanaliseren.

Algemeen

Een wildgroei aan parastatale, privaatrechtelijke, Europese en internationale overheidsinstellingen – vergezeld met de rechtsopvatting dat de constitutioneel bepaalde regels er niet (volledig) op van toepassing zijn – heeft ertoe geleid dat de overheidsmacht veelal niet langer wordt uitgeoefend overeenkomstig de constitutionele normen. Dat wil zeggen dat de bevoegdheden niet langer worden uitgeoefend door de in de Grondwet aangeduide organen, met de in de Grondwet bepaalde samenstelling, die op de in de Grondwet bepaalde wijze zijn verkozen of benoemd, met de in de Grondwet bepaalde bevoegdheden en volgens de in de Grondwet bepaalde procedures. De verantwoordingsmechanismes die in de plaats kwamen – zoals europromotoren, regeringscommissarissen of vrijblijvende besprekingen in het parlement naar aanleiding van Europese toppen – kunnen bezwaarlijk worden beschouwd als een volwaardig substituut voor de uitoefening van de democratische controle zoals onze Grondwet die voorziet.

Het resultaat van dit alles is dat de overheidsmacht op het grondgebied steeds vaker niet meer volgens de in de Grondwet voorziene regels wordt uitgeoefend en daardoor niet aan de daarin zo zorgvuldig uitgewerkte checks-and-balances onderworpen is. Het Amortisatiesyndicaat is dood, maar de techniek erachter is springlevend. De macht wordt daardoor meerdere schakels van de volksvertegenwoordigers verwijderd uitgeoefend en niet langer gecontroleerd door elk concreet voorstel voor de voorgenomen machtsuitoefening aan het parlement voor te leggen, zodat het daar voor het oog van het publiek en de pers – in aanwezigheid van de meerderheid – bekritiseerd kan worden door de oppositie, vooraleer de meerderheid middels een stemming de verantwoordelijkheid voor het bekritiseerde beleid op zich neemt.

Begrotingsbevoegdheid

Voor de begroting zijn de klachten vergelijkbaar. Die bevat – in weerwil van het specialiteitsbeginsel – enorme enveloppes, tot 20 miljard euro dik, die de regering dan aan de meest uiteenlopende doelen kan besteden. Andere uitgaven worden gewoon gedebudgetteerd, via nevenbegrotingen, die niet worden goedgekeurd door het parlement of die na de goedkeuring van het parlement niet eens bindend zijn voor de betrokken dienst. Daarnaast worden de veelvuldige waarschuwingen van de Inspectie van Financiën, de Raad van State en het Rekenhof over het onwettig en ongrondwettig gebruik van bepaalde rekeningen eenvoudigweg genegeerd door de beleidsmakers. Tot slot wordt ook de macht van het Rekenhof systematisch verzwakt, o.a. doordat niet langer een voorafgaand visum van het Rekenhof vereist is om tot een betaling over te gaan en doordat zijn rechtsmacht over de ambtenaren die betalingen voor de overheid verrichten werd uitgehold door het Hof van Cassatie en de wetgever.

De heffingen die werden geheven voor het spijzen van de fondsen die instaan voor de afwikkeling van financiële instellingen of de beschermingsregelingen, krijgen steevast de vorm van een retributie, waardoor niet alle essentiële elementen bij wetskrachtige norm worden vastgelegd en ze bijvoorbeeld door een Circulaire van het Afwikkelingscollege van de Nationale Bank van België worden bepaald, terwijl die heffingen in de regel nochtans niet voldoen aan de voorwaarde om te kwalificeren als een retributie. De wettelijke bepalingen die de vergoeding regelen die betaald moet worden voor de verleende waarborgen, voldoen veelal evenmin aan de vereisten om te kwalificeren als retributie of verhaalbelasting.

Het is evenwel niet allemaal kommer en kwel. Doorheen diezelfde periode zijn er ook enkele innovaties gebeurd die de grip van het parlement op de staatsfinanciën hebben versterkt. Zo is het begrotingsrecht gaan focussen op hetgeen financiële verplichtingen doet ontstaan, met name de verbintenissen, eerder dan enkel op de uitvoering van die verplichtingen, namelijk de betaling. Daarnaast is er recent ook meer aandacht voor het begrotingsevenwicht – waar de Staten-Generaal in de Hollandse periode ooit eveneens naar hunkerden –, wat de vrijheidsgraden in de begrotingsbevoegdheid van toekomstige parlementen helpt te bewaren. Het systeem van de vastleggingskredieten en de begrotingsdoelstellingen is voorlopig evenwel nog erg lacuneus. Zo worden het toekennen van toekomstige sociale rechten en het verlenen van waarborgen grotendeels als extrabudgettair behandeld en zijn de begrotingsdoelstellingen thans feitelijk onafdwingbaar.

Informatierechten

Ook op het vlak van de ministeriële verantwoordelijkheid werden er stappen gezet door (i) een geleidelijke uitbreiding van de rechten van de individuele parlementsleden, met o.a. de mogelijkheid om schriftelijke vragen te stellen, en (ii) de meest verreikende interpretatie van de bevoegdheden van een onderzoekscommissie. Die voor de oppositie gunstige evolutie werd door de adviespraktijk van de Raad van State gestopt, doordat deze zich verzette tegen de pogingen om het Duitse voorbeeld te volgen en het mogelijk te maken met één derde van de parlementsleden een onderzoekscommissie in te stellen of de onderzoeksbevoegdheden van de individuele parlementsleden uit te breiden.

Afdwinging

De informatierechten van de parlementsleden behoren grotendeels tot het parlementair recht dat in reglementen vervat ligt en waarbij de parlementsvoorzitter waakt over de naleving. Ze zijn onafdwingbaar voor de rechter.

Daarnaast zijn de schendingen van wetskrachtige en constitutionele regels inzake de begroting moeilijk te identificeren omdat bepaalde handelingen – in tegenstelling tot de begrotingswetten – niet worden gepubliceerd (en daardoor wat doen denken aan de geheime besluiten van Willem I), zoals (i) de begrotingsberaadslagingen waarbij de regering zichzelf machtigt om uitgaven te doen, (ii) de beslissingen en omissies van het overlegcomité en (iii) de boekingen in de orde- en thesaurierekeningen, klasse 1- en klasse 4-rekeningen of op de virtuele organieke fondsen. Het Rekenhof beschikt tevens niet over de dwangmiddelen om ambtenaren tot hun wettelijk verplichte medewerkingsplicht aan te zetten. De regels op de openbaarheid van bestuur worden ook niet loyaal nageleefd door de administratie.

Indien een rechtsonderhorige of een parlementslid dan toch kennis krijgt van deze handelingen of omissies, is het niet eens duidelijk welk rechtscollege bevoegd is en dreigt hij geen voldoende persoonlijk belang te hebben om op ontvankelijke wijze een procedure aanhangig te maken. Individuele parlementsleden kunnen immers slechts opkomen ter bescherming van de prerogatieven die eigen zijn aan de individuele uitoefening van hun mandaat en niet tegen de schending van de aan het parlement voorbehouden bevoegdheden door de regering.

Als de rechtscolleges zich dan al uitspreken, verlenen ze ruime discretionaire bevoegdheden in budgettaire aangelegenheden en hanteert het Grondwettelijk Hof zelfs een feitenvrije benadering van het recht.

Dat alles maakt de wetskrachtige en constitutionele regels inzake de begrotingsbevoegdheid en de informatierechten van het parlement in vele gevallen praktisch juridisch onafdwingbaar.

Prakijk bij reddingsoperaties

Bij de redding van banken en overheden werden de in de constitutionele normen voorziene begrotingsbevoegdheden en informatierechten van het parlement veelal omzeild.

De reddingen werden o.a. doorgevoerd

  1. via de afwending van een begrotingsruiter, terwijl die helemaal niet toeliet om voor dat soort doeleinden “voorschotten” te verrichten,
  2. via orde- en thesaurierekeningen die eigenlijk begrotingsneutraal moeten zijn, terwijl deze betaling perfect via een wettelijk voorziene procedure voor dringende of spoedeisende betalingen – of zelfs via een goedkeuring door het parlement – had kunnen gebeuren,
  3. via klasse 4-rekeningen die bedoeld zijn voor derdengelden, terwijl de ontvangsten en uitgaven betrekking hebben op rechten en verplichtingen in hoofde van de staat,
  4. doordat de regering zichzelf begrotingskredieten verstrekt door een bijzondere macht uit te oefenen, terwijl er nochtans voldoende tijd was om de uitgave door het parlement te laten goedkeuren,
  5. door kredieten verstrekt via deze noodmachtigingen te gebruiken vooraleer die uitvoerbaar waren, terwijl de uitvoerbaarheid de dag zelf nog verkregen kon worden door een wetsontwerp in te dienen bij het parlement,
  6. door een bijzondere macht te gebruiken voor een voorstel, terwijl het parlement bij de goedkeuring van de bijzondere macht dat voorstel had verworpen,
  7. door een bijzondere macht te gebruiken voor een regeling voor coöperanten, terwijl die reeds drie jaar eerder was beloofd, waardoor er meer dan voldoende tijd beschikbaar was geweest om die via de parlementaire procedure te verstrekken,
  8. door in een bijzondere macht het voorafgaand toezicht van het Rekenhof uit te schakelen, terwijl zulks niet vereist was voor het nagestreefde doel,
  9. door de Nationale Bank van België de bevoegdheid te verlenen om onbeperkt in de tijd en onbeperkt in volume leningen te verstrekken op risico van de Belgische begroting zonder enige goedkeuring van het parlement of de minister en in het grootste geheim, terwijl het buitenland aantoont dat een goedkeuring door een persoon die politieke verantwoordelijkheid draagt het verlenen van noodliquiditeiten geenszins verhindert,
  10. door niet-volgestort kapitaal toe te zeggen aan het ESM, dat vervolgens reddingsoperaties kan goedkeuren zonder dat het parlement er nog enige vat op heeft,
  11. door het uitgavenplafond ingesteld door het meerjarig financieel kader te omzeilen door leningen als waarborgen te kwalificeren,
  12. door zonder enige wettelijke grondslag per brief waarborgen te verstrekken,
  13. door de essentiële elementen van een waarborg niet (nauwkeurig) bij wet vast te stellen en de bevoegdheid niet jaarlijks via de begroting te vernieuwen, terwijl de waarborgen wel verbintenissen zijn waarvoor beter een vastleggingskrediet zou worden voorzien in de begroting en
  14. door uitgaven buiten de begroting om te maken, bijvoorbeeld via het Toekomstfonds of onder het mom van een thesauriebelegging van een participatiemaatschappij.

Telkens werd het parlement en in het bijzonder de oppositie niet de kans geboden om voorafgaand – op het moment dat de actualiteitswaarde en de interesse van het publiek het grootst was – een concreet voorstel te bediscussiëren. Het parlement werd (net als het Rekenhof) buitenspel gezet en verwerd tot een afstempelmachine van voldongen feiten, een vervelende administratieve nagedachte zowaar.

De eindrekeningen bleven in die jaren ook zo lang liggen bij opeenvolgende ministers van Financiën dat het federaal parlement twee keer werd vernieuwd vooraleer het parlement de kans had om zich erover uit te spreken. Op het moment dat die rekeningen dan eindelijk werden ingediend, hadden ze dan ook geen actualiteitswaarde, ontlokten ze geen parlementair debat en waren de politieke consequenties praktisch gesproken onbestaande.

Suggesties

Hoewel begrip gepast is voor de imperfecties die voortvloeien uit het haastwerk dat soms geleverd moest worden, (i) valt dat begrip niet op te brengen wanneer die gebrekkige handelwijze ondanks waarschuwingen keer op keer herhaald wordt en (ii) strekt deze praktijk in elk geval niet tot voorbeeld als we voornemens maken over hoe we in de toekomst gelijkaardige problemen willen aanpakken.

In het grondwettelijk recht geldt hetzelfde als voor de Rode Koningin in Alice in Wonderland: ze moet zo snel lopen als ze kan om niet achteruit te gaan. De constitutionele orde kan haar eigen achteruitgang maar verhinderen en hetzelfde niveau van bescherming bieden als degene die haar afdwingen – in de regel de rechtscolleges – even snel kunnen hollen als de politieke praktijk die steeds nieuwe methoden zal uitproberen om de weg van de minste weerstand op te zoeken en de constitutionele normen te omzeilen.

Mijns inziens kan enkel een verbod op omzeiling toelaten dat de constitutionele regels even snel evolueren als de praktijken die deze regels proberen te omzeilen. Enkel een waakzame bevolking, bevoegde rechtscolleges en onafhankelijke rechters die in de bestaande constitutionele orde geloven en haar willen behouden, laten toe om dergelijk verbod werkelijk ook af te dwingen.

Op dat vlak lijkt het Grondwettelijk Hof van Duitsland in het algemeen tot voorbeeld te strekken. Daar werd het parlement door het Hof verplicht om zich voorafgaandelijk uit te spreken over de redding van overheden, ongeacht of die redding gebeurde door bilaterale leningen, privaatrechtelijke vehikels of internationaalrechtelijke organisaties; en werd de regering aan een zeer verregaande (actieve) informatieplicht onderworpen ten aanzien van het parlement, waar ook de individuele parlementsleden uitgebreide informatierechten hebben omdat ze in principe in alle geheimen van de uitvoerende macht moet kunnen delen om die uitvoerende macht werkelijk te kunnen controleren. Om dit praktisch uitvoerbaar te maken, kunnen er onder bepaalde voorwaarden beslissings-, informatie- en controlerechten van het parlement worden toebedeeld aan een (sub)commissie binnen het parlement. Het Duits Grondwettelijk Hof voorziet in een volle toetsing van de juridische voorwaarden van de schuldenrem en een strikte motiveringsplicht voor de niet-juridische voorwaarden. Het Hof handhaaft die constitutionele regels doordat het via verschillende procedures kan worden geadieerd en ruime bevoegdheden heeft om ongrondwettige overheidshandelingen een halt toe te roepen, ongeacht hun vorm, zelfs als het omissies betreft.

Het Duits Grondwettelijk Hof blijkt vastbesloten om de rechten van het parlement en het democratisch zelfbestuur assertief te verdedigen tegen de geleidelijke uitholling. De vraag is of dat in België ook niet wat meer dient te gebeuren.

Een rechterlijke controle hoeft niet gevreesd te worden. In zowat alle grote reddingsoperaties kwam het gerecht reeds tussen zonder dat dit het onmogelijk maakte om reddingsoperaties uit te voeren. Het Grondwettelijk Hof, de Raad van State en het Hof van Justitie hebben zij aan zij de waarborgen vernietigd die waren verstrekt aan de Arco-coöperanten in het kader van de redding van Dexia. De rechterlijke macht legde voorlopige maatregelen op in de Fortis-zaak. Het Grondwettelijk Hof vernietigde ook de bijdrage die kredietinstellingen in het kader van de depositobeschermingsregeling moesten betalen.

Ook meer openheid over de reddingsoperaties naar het parlement toe moet mogelijk zijn. We hebben nu immers reeds waarborgen voor de parlementsleden die zich bezighouden met veel gevoeligere informatie, zoals die voor de aankoop van militair materiaal en de controle op de veiligheidsdiensten. Wat goed genoeg is voor de bescherming van onze territoriale integriteit en politieke orde, zal ook wel volstaan voor de redding van banken en overheden.

Deze post is gebaseerd op het gelijknamig doctoraal proefschrift dat op vrijdag 23 oktober 2026 aan de KU Leuven werd verdedigd. Zie hier voor de video van de verdediging.

Dr. Jitte Akkermans
Instituut voor Insolventierecht (KU Leuven)
vrijwillig wetenschappelijk medewerker

Continue reading “Begrotings- en informatierechten van het parlement bij de redding van banken en overheden”

Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels

Een post door Gauthier Vandenbossche (UGent)

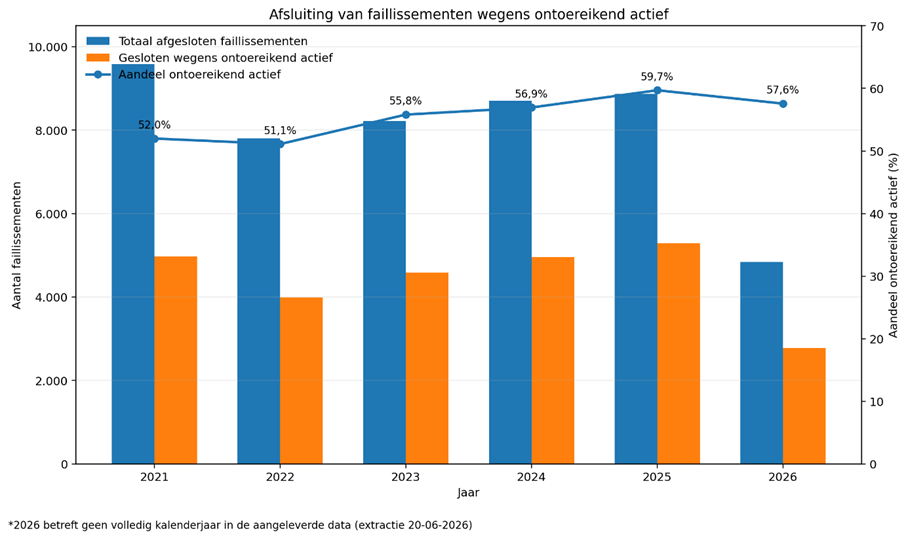
Uit het antwoord op een recente parlementaire vraag van Koen Van den Heuvel (cd&v) blijkt dat meer dan de helft van alle afgesloten faillissementen in België eindigt wegens ontoereikend actief. In 2025 liep dat aandeel zelfs op tot bijna 60% en betaalde de Belgische Staat ruim 4,6 miljoen euro aan forfaitaire curatorvergoedingen in lege boedels. De nieuwe cijfers maken de omvang van de problematiek voor het eerst concreet en vormen tegelijk een aanleiding om breder na te denken over de functie en financiering van het faillissement, het alternatief van de gerechtelijke ontbinding en de bijzondere positie van natuurlijke personen voor wie het faillissement ook de toegangspoort tot kwijtschelding vormt.

De problematiek van lege boedels in het insolventierecht is bekend. De klassieke faillissementsprocedure vertrekt van een vermogen dat door de curator wordt beheerd en vereffend, waarna de opbrengst onder de schuldeisers wordt verdeeld. Wanneer nauwelijks of geen actief aanwezig is, valt precies die klassieke vereffenings- en verdeellogica grotendeels weg.

Eén manier om de omvang van de legeboedelproblematiek te benaderen, is door faillissementen die worden afgesloten wegens ontoereikend actief als proxy te gebruiken. Wanneer de curator vaststelt dat het actief ontoereikend is om de vermoedelijke kosten van beheer en vereffening te dekken, kan hij de rechtbank verzoeken het faillissement wegens ontoereikend actief te sluiten (art. XX.135 WER).[1]

Over het aandeel van faillissementen dat wegens ontoereikend actief wordt afgesloten, was tot dusver weinig publieke informatie beschikbaar. Dat is opmerkelijk, aangezien in beleidsdocumenten al werd gesteld dat dergelijke dossiers het “leeuwendeel van de faillissementen[2]” uitmaken. Het antwoord op een recente parlementaire vraag maakt het nu mogelijk om daar concrete cijfers op te kleven.[3]

Algemeen beeld

Meer bepaald blijkt dat meer dan de helft van alle afgesloten faillissementen eindigt wegens ontoereikend actief. Tussen 2021 en juni 2026 werden volgens de meegedeelde cijfers 48.012 faillissementen afgesloten. Daarvan eindigden er 26.592, of 55,39%, wegens ontoereikend actief.[4]

Niet alleen vormen de faillissementen die wegens ontoereikend actief worden beëindigd in elk afzonderlijk jaar de meerderheid, ook neemt hun relatieve belang duidelijk toe. Het aandeel stijgt van 51,99% in 2021 tot 59,70% in 2025, of bijna zes op de tien afgesloten faillissementen. Dat is een stijging met 7,71 procentpunt. Lege boedels lijken in de faillissementspraktijk dus steeds meer gewicht te krijgen.

De klassieke verdeelfunctie van het faillissement kan in een bijzonder groot deel van de dossiers dus slechts beperkt worden gerealiseerd. Dat roept minstens drie vragen op: wie betaalt de curator, welke controle blijft noodzakelijk en wanneer is een eenvoudiger alternatief voor het faillissement aangewezen?

In de analyse van die vraagstukken is het nuttig om een onderscheid te maken tussen rechtspersonen en natuurlijke personen.

Rechtspersonen

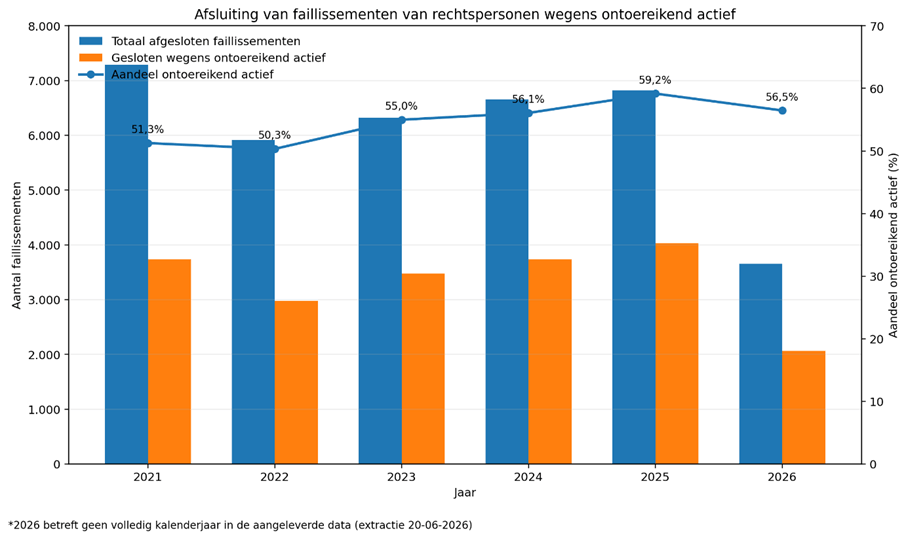
Voor rechtspersonen is het beeld in wezen hetzelfde als bij de totale cijfers. Ook hier blijkt dat meer dan de helft (54,62%) van de afgesloten faillissementen eindigt wegens ontoereikend actief. Rechtspersonen maken in absolute aantallen veruit het grootste deel van de waargenomen faillissementen uit, waardoor zij in belangrijke mate het algemene patroon bepalen.

Wie betaalt de curator?

Een faillissement dat wegens ontoereikend actief wordt afgesloten, leidt doorgaans niet of nauwelijks tot een uitdeling aan schuldeisers. Tegelijk vereist ook zo’n procedure de aanstelling van een curator, die op zijn beurt moet worden vergoed.

Het ereloon van de curator wordt in beginsel gedragen door de boedel. Wanneer het actief daarvoor echter ontoereikend is, geldt een forfaitaire vergoeding (zie art. 9 KB 26 april 2018). Eventuele beschikbare netto-opbrengsten worden daarop aangerekend. Het resterende tekort wordt door de Belgische Staat gedragen. Dat verklaart waarom legeboedelfaillissementen in het beleidsdebat geregeld als “kostelijk” of “te duur” worden voorgesteld.[5]

Ook over de omvang van die staatsfinanciering waren nauwelijks concrete cijfers voorhanden. De parlementaire vraag brengt daar voor het eerst meer duidelijkheid in. In 2025 verrichtte de Belgische Staat 3.713 overschrijvingen in het kader van deze forfaitaire vergoeding, voor een totaal van 4.662.066,74 euro. In de periode van 1 januari tot en met 30 juni 2026 ging het al om 2.062 overschrijvingen, samen goed voor 2.735.442,48 euro.

Gedeeld door het aantal overschrijvingen komt dat neer op gemiddeld ongeveer 1.255,61 euro in 2025 en 1.326,60 euro in de eerste helft van 2026 – hetgeen te verklaren is door de indexatie van de forfaitaire vergoeding. Die bedragen illustreren dat de resterende bijdrage uit de boedel in veel gevallen zeer beperkt moet zijn.[6]

Hier kan ook een voorzichtige vergelijking gemaakt worden met voormelde sluitingscijfers. In 2025 werden 5.295 faillissementen wegens ontoereikend actief afgesloten, terwijl datzelfde jaar 3.713 overschrijvingen voor forfaitaire curatorvergoedingen plaatsvonden. Dit illustreert mooi het verschil tussen de legeboedelproblematiek in brede zin (d.i. onvoldoende actief om de vermoedelijke procedurekosten te dragen) en de engere categorie waarin de resterende boedel zelfs onvoldoende is voor het forfaitaire curatorereloon.

Een dure procedure?

Daarmee is zeker nog niet gezegd dat het faillissement voor zulke boedels te duur is, laat staan dat de uitgaven nutteloos zouden zijn.

In eerder empirisch onderzoek heb ik geprobeerd om die vraag vanuit het perspectief van de curator te benaderen. Aan de hand van een Time-Driven Activity-Based Costing-model werd voor 145 legeboedelfaillissementen van rechtspersonen geraamd welke kost de standaardwerkzaamheden van de curator daadwerkelijk meebrengen. De mediane geraamde kost bedroeg 1.620,78 euro (voor 11,35 uur). In 131 van de 145 dossiers, of 90,34%, lag de geraamde kost hoger dan het toen toepasselijke forfait.

De tussenkomst van de Staat is vanuit dat perspectief dus niet eenvoudigweg een “betaling voor niets”. Ook zonder betekenisvolle uitdelingswaarde moeten curatoren in principe onder meer een inventaris opmaken, schuldvorderingen verifiëren en het faillissementsdossier samenstellen. Die drie activiteiten alleen vertegenwoordigden in het kostenmodel bijna de helft van de gemiddelde kost.

Bovendien mag een andere kernfunctie van het faillissement niet vergeten worden: informatie en controle. Juist bij rechtspersonen krijgt dat een bijzondere dimensie door de vermogensafscheiding. De curator kan nagaan of de boedel werkelijk leeg is, de boekhouding onderzoeken, mogelijke verdwenen activa opsporen, de oorzaken van het faillissement reconstrueren en signalen van onregelmatigheden of mogelijke bestuurdersaansprakelijkheid detecteren. Dat het beschikbare actief uiteindelijk ontoereikend blijkt, betekent niet dat die werkzaamheden zonder waarde zijn. Het kan relevant blijven te onderzoeken waarom een rechtspersoon zonder actief achterblijft.

Als de wetgever van oordeel is dat ook bij lege boedels een dergelijke onafhankelijke controle moet plaatsvinden en dat de curator daarvoor de geschikte actor is, dan hebben dergelijke dossiers wel degelijk een plaats binnen het faillissement en is ook een gegarandeerde basisvergoeding te verantwoorden.

Maar wie hoort voor die controle te betalen?

Een andere vraag is wie de kost van die controlefunctie uiteindelijk moet dragen.

Dat de Belgische Staat tussenkomt, is op zichzelf verdedigbaar wanneer bepaalde curatorwerkzaamheden vooral een maatschappelijk controlebelang dienen. Maar het huidige model roept ook vragen op. Voor zover curatorvergoedingen tevens door andere dossiers (rijkere boedels) worden gedragen, financieren schuldeisers daar indirect de werking van het systeem. En vooral valt op dat net de bestuurders van leeg achtergelaten boedels niet (noodzakelijk) bijdragen aan de kost van het curatoronderzoek.

Een essentiële ontbrekende schakel is evenwel dat we voorlopig de maatschappelijke opbrengst van de controlefunctie niet kennen. Mijn kostenonderzoek meet welke werkzaamheden worden verricht en wat zij kosten, maar niet hoeveel onregelmatigheden worden ontdekt, hoeveel aansprakelijkheidsvorderingen worden ingesteld, hoeveel activa daardoor worden gerecupereerd, hoeveel strafrechtelijke meldingen volgen of welk preventief effect de controle heeft. Dat is een belangrijke piste voor verder empirisch onderzoek.

Gerechtelijke ontbinding: goedkoper, maar wanneer?

Die onzekerheid maakt ook duidelijk waarom voorzichtig moet worden omgesprongen met de gerechtelijke ontbinding in faillissementstoestand.[7]

Het zou bijzonder interessant zijn om te weten hoe vaak artikel XX.100 WER daadwerkelijk wordt gebruikt als alternatief voor een faillissement. Net daar loopt de parlementaire vraag echter ‘vast’ op een gebrek aan gegevens. Volgens het antwoord is het “wegens de huidige staat van de statistieken en het beschikbare detailniveau” niet mogelijk betrouwbare cijfers te geven over het aantal verzoeken of inwilligingen.

Een dergelijk gegevensgebrek is jammerlijk. Een recent Graydon-rapport toont wel dat de gerechtelijke ontbinding als algemene procedure een hoge vlucht heeft genomen: van 979 uitspraken in 2018 naar 5.329 in 2024 en 4.714 in 2025.[8]

Natuurlijke personen

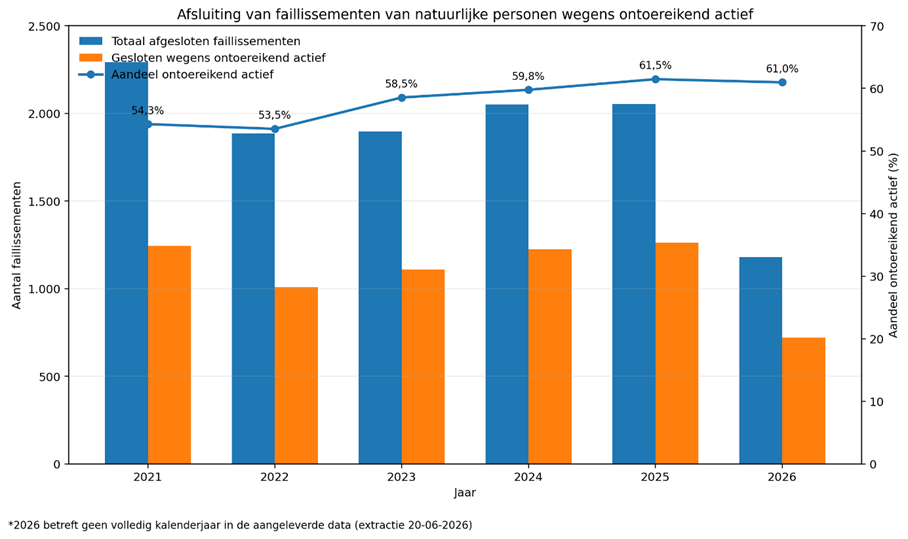
Bij natuurlijke personen-ondernemers is het aandeel faillissementen dat wordt afgesloten wegens ontoereikend actief nog iets hoger (57,86%) dan in de algemene cijfers en bij rechtspersonen. Hoewel natuurlijke personen in absolute aantallen een veel kleinere groep vertegenwoordigen, is de legeboedelproblematiek er proportioneel duidelijk nog uitgesprokener.

Rol van kwijtschelding

Bij natuurlijke personen ligt de functie van het faillissement deels anders. Zij verdwijnen na de sluiting niet uit het rechtsverkeer, maar de afsluiting van het faillissement gaat in beginsel gepaard met de kwijtschelding van hun restschulden (art. XX.173 WER). Naar Belgisch recht is de fresh start van de natuurlijke persoon-ondernemer daardoor rechtstreeks in de faillissementsprocedure ingebouwd. Het faillissement krijgt voor natuurlijke personen daardoor een hybride karakter. Het is niet alleen een liquidatieprocedure waarin het bestaande vermogen wordt afgewikkeld, maar tegelijk de ‘toegangspoort’ tot schuldbevrijding en een nieuwe start. De geringe omvang van het aanwezige vermogen maakt die tweede functie niet minder relevant – integendeel.

Waar de controlefunctie bij rechtspersonen vooral retrospectief is, zou deze voor natuurlijke personen eerder toekomstgericht moeten zijn, met name gericht op de vraag of er reële aflossingscapaciteit bestaat. Dat het Belgische faillissementsrecht daarbij van de natuurlijke persoon-ondernemer geen enkele bijdrage verwacht vanuit zijn toekomstige inkomsten[9], is op zich opmerkelijk en contrasteert niet alleen met de consument, maar ook met Nederland en Duitsland.

Nederland organiseert de ‘schone lei’ via de afzonderlijke Wsnp, die voor natuurlijke personen een gestandaardiseerd saneringstraject vormt. Daar moeten ook inkomsten boven het vrij te laten bedrag ten behoeve van schuldeisers worden afgedragen (achttien maanden). Duitsland koppelt de Restschuldbefreiung aan de insolventieprocedure, maar laat na de liquidatiefase eveneens een periode van inkomstenafdracht doorlopen (drie jaar). In beide systemen staat dus niet alleen het reeds aanwezige vermogen, maar ook de toekomstige aflossingscapaciteit gedurende een begrensde periode centraal.

De recente rechtspraak van het Grondwettelijk Hof toont bovendien een nadeel van de zeer nauwe koppeling tussen faillissement(safsluiting) en kwijtschelding. In arrest nr. 55/2026 oordeelde het Hof dat een gefailleerde niet noodzakelijk tot de formele sluiting mag blijven wachten wanneer de termijn waarbinnen nog weigering van de kwijtschelding kan worden gevorderd reeds verstreken is. Dit arrest illustreert dat beide functies niet noodzakelijk hetzelfde tijdspad hoeven te volgen.

Een mogelijke hervormingsrichting is daarom om de liquidatie van het bestaande vermogen en het traject naar kwijtschelding conceptueel sterker van elkaar te onderscheiden. Het faillissement kan dan doen waarvoor een faillissement in de eerste plaats geschikt is (d.i. activa lokaliseren, controleren en vereffenen), terwijl de kwijtschelding volgens een afzonderlijke, wettelijk genormeerde saneringslogica kan verlopen.

Ook relevant voor de consument

De problematiek van schuldenaren zonder betekenisvol vermogen of aflossingscapaciteit is uiteraard niet beperkt tot ondernemers. Natuurlijke personen die geen ondernemer zijn, vallen in België onder de collectieve schuldenregeling. Die procedure gaat uit van een (minnelijke) aanzuiveringsregeling.

Mijn empirisch onderzoek naar 118 minnelijke aanzuiveringsregelingen bij de arbeidsrechtbank Gent maakt de heterogeniteit van deze dossiers zichtbaar. Van de 78 regelmatig beëindigde regelingen duurden 32 dossiers zeven jaar of langer. Slechts één van die 32 leidde tot volledige terugbetaling. In 11 van de 78 beëindigde regelingen (14,1%) lag de gemiddelde jaarlijkse vergoeding van de schuldbemiddelaar zelfs hoger dan het gemiddelde jaarlijkse bedrag dat aan de schuldeisers werd uitgekeerd.

Naar een uniforme(re) kwijtscheldingslogica

Het lijkt mij weinig overtuigend om de kwijtschelding van natuurlijke personen fundamenteel verschillend te blijven organiseren louter naargelang zij op het relevante ogenblik al dan niet ondernemer zijn.

Een uniformere kwijtscheldingslogica betekent niet dat ondernemers en consumenten noodzakelijk in exact dezelfde insolventieprocedure moeten worden ondergebracht. Evenmin betekent zij onmiddellijke of onvoorwaardelijke kwijtschelding. Wel zouden voor alle natuurlijke personen dezelfde fundamentele parameters kunnen gelden: structurele insolventie, eerlijke en loyale medewerking, correcte informatieverstrekking, bescherming van een menswaardig bestaansminimum en een redelijke bijdrage uit de reële aflossingscapaciteit gedurende een beperkte, wettelijk genormeerde periode.

Onder andere deze vraagstukken komen aan bod in mijn proefschrift “Het toepassingsgebied van Belgische insolventieprocedures getoetst aan hun doelstellingen en kenmerken. Een juridisch en empirisch onderzoek”. De publieke verdediging gaat door op donderdag 24 september 2026 (om 17 uur in de Foyer van NTGent). Inschrijven kan hier.

Gauthier Vandenbossche


[1] Een belangrijke nuance is dat “ontoereikend actief” niet hetzelfde betekent als “geen actief”. Ook een boedel waarin nog bepaalde activa (potentieel) aanwezig of gerealiseerd zijn, kan ontoereikend zijn zodra die middelen onvoldoende zijn om de vermoedelijke beheers- en vereffeningskosten te dragen. In mijn onderzoek gebruik ik daarom ook een enger begrip van de lege boedel: de categorie waarin zelfs het wettelijke forfaitaire ereloon van de curator niet uit de netto-opbrengst kan worden gefinancierd en de bijzondere forfaitaire vergoedingsregeling speelt.

[2] MvT, wetsvoorstel houdende diverse wijzigingen inzake insolventie van ondernemingen, Parl.St. Kamer 2020- 21, nr. 55-1591/001, 4.

[3] Zie https://www.dekamer.be/kvvcr/showpage.cfm?section=qrva&language=nl&cfm=qrvaXml.cfm?legislat=56&dossierID=56-Bxxx-1446-1184-2025202611041.xml. De statistieken zijn gebaseerd op een data-extractie van 20 juni 2026. Het jaar 2026 betreft bijgevolg geen volledig kalenderjaar. De aantallen “afgesloten wegens ontoereikend actief” omvatten zowel afsluitingen op grond van art. XX.135 WER als dossiers die nog op grond van de vroegere Faillissementswet werden afgesloten. Volgens het antwoord zijn de statistieken afkomstig uit de gegevens ingevoerd in EEOU (TCKH); de cel Statistieken ontvangt geen gegevens uit RegSol.

[4] Tijdens deze periode werden er ook nog faillissementen afgesloten wegens ontoereikend actief op basis van de Fw.

[5] Zie MvT, Wetsontwerp omzetting Insolventierichtlijn, KAMER, 2022-2023, 20 maart

2023, nr. 55-3231/001, 10. Zie ook Verslag van de eerste lezing, Wetsontwerp omzetting Insolventierichtlijn,

KAMER, 2022- 2023, 27 april 2023, nr. 55-3231/004, 34.

[6] Voorzichtigheid blijft wel nodig: het antwoord spreekt over overschrijvingen, zodat zonder bijkomende gegevens niet kan worden aangenomen dat elke overschrijving met exact één uniek faillissementsdossier overeenstemt.

[7] Sinds 1 september 2023 kan een rechtspersoon die aan de faillissementsvoorwaarden voldoet onder de voorwaarden van artikel XX.100 WER gerechtelijk worden ontbonden in plaats van failliet te worden verklaard. De rechtbank spreekt de ontbinding uit wanneer geen significante activa voorhanden zijn en het algemeen belang dat vereist. Er wordt dan geen klassieke faillissementsprocedure geopend en dus ook geen curator aangesteld om het gebruikelijke faillissementsonderzoek te voeren.

[8] Dat rapport kan de ontbrekende statistieken over artikel XX.100 WER evenwel niet vervangen. Niet elke gerechtelijke ontbinding betreft immers een insolvente vennootschap of toepassing van artikel XX.100.

[9] Opbrengsten van bijvoorbeeld arbeidsprestaties geleverd na de opening van het faillissement blijven buiten de boedel, zie ook Cass. 31 maart 2022, AR C.21.0160.N.

Continue reading “Meer dan de helft van de faillissementen eindigt met ontoereikend actief: nieuwe cijfers over lege boedels”

Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen

Een blogpost door Andreas De Fonseca

De wetgever heeft met de wet van 7 juni 2023 de gerechtelijke ontbinding verder verruimd. Het is vanaf nu een volwaardig alternatief voor het faillissement van bepaalde rechtspersonen. Dit kan gezien worden als een verderzetting van de trend die ten grondslag ligt aan de wet van 17 mei 2017. Hiermee werd het nog eenvoudiger om inactieve vennootschappen, die het economisch verkeer kunnen ‘besmetten’, op te ruimen via gerechtelijke ontbinding. De wetgever wenst deze ‘lege dozen’ tegen zo laag mogelijke kosten te verwijderen. De gerechtelijke ontbinding lijkt hiervoor het uitgelezen instrument aangezien er, in tegenstelling tot het faillissement, niet steeds een vereffenaar moet worden aangesteld.  Vele lege dozen kwamen echter alsnog terecht in de faillissementsprocedure, die de Staat opzadelde met allerlei kosten. Vooral de pro deo forfaitaire vergoeding voor de curator werd door de wetgever bestempeld als een inefficiënte aanwending van algemene middelen.  De wet van 7 juni 2023 moet het mogelijk maken om die besparingen te realiseren, door de gerechtelijke ontbinding onder bepaalde omstandigheden mogelijk te maken.

In deze blogpost is het de bedoeling om een denkoefening uit te voeren over dit thema. In het eerste deel van de blogpost gaan we ervan uit dat de wetgever moet gevolgd worden. Lege dozen ontbinden zonder aanstelling van een vereffenaar is de correcte piste. Hierbij wordt nagegaan hoe de wetgever dit nu heeft ingevuld met de wet van 7 juni 2023 en hoe dit anders/beter had kunnen worden vormgegeven. Het tweede deel gaat ervan uit dat de wetgever niet moet gevolgd worden. Dat de gerechtelijke ontbinding geen alternatief mag worden voor het faillissement. Hoe kan men er dan alsnog voor zorgen dat het verwijderen van lege dozen geen buitensporig dure operatie wordt, die geen baten oplevert voor stakeholders, waaronder de overheid? Voor beide pistes zal gebruik gemaakt worden van rechtsvergelijkende aspecten om alternatieven binnen de piste aan te dragen

Continue reading “Exit Faillissement? Een juridische denkoefening over de afwikkeling van lege doos vennootschappen”

Wat als niet alle knipperlichten knipperen

Statistiek over onbetaalde RSVZ-bijdragen bij faillissement

1. Inleiding en wat geschiedenis

1.1. De ondernemingsrechtbank vervult, binnen de grenzen van haar insolventiebevoegdheid, onder meer de taak van economische politie ter bescherming tegen de impact en de schadelijke maatschappelijke gevolgen die een faillissement met zich kan meebrengen.[1]

Deze taak wordt onder meer uitgeoefend door de kamer voor ondernemingen in moeilijkheden (KOIM) in de ondernemingsrechtbank die belast is met het opvolgen van de toestand van ondernemingen in moeilijkheden. De KOIM tracht tijdig dreigende insolventie op te sporen. In haar onderzoek daartoe baseert zij zich onder meer op wettelijke indicatoren die mogelijk wijzen op financiële moeilijkheden, de zogenoemde ‘knipperlichten’.

Continue reading “Wat als niet alle knipperlichten knipperen”

Position Paper from the Belgian Centre of Company Law on the EU Inc. Proposal

The Belgian Centre of Company Law (BCV/CDS) published a position paper on the proposal for a EU Inc. The paper can be consulted here.

From the executive summary:

Het Grondwettelijk Hof ziet een lacune inzake de vervroegde kwijtschelding en vult die in, maar…

Vincent Verlaeckt over GwH 23 april 2026, nr. 55/2026

1.1. Wie het faillissementsrecht volgt en derhalve ook deze blog leest, weet dat de “kwijtschelding” van restschulden na faillissement al meermaals het voorwerp is geweest van discussie voor het Grondwettelijk Hof.[1]

De rechtspraak van het Grondwettelijk Hof heeft mede aanleiding gegeven tot de invoering van de zogenoemde “automatische kwijtschelding” in 2023.[2] Sindsdien dient de gefailleerde niet langer zelf om de kwijtschelding te verzoeken. Bij de sluiting van het faillissement worden de restschulden in beginsel automatisch kwijtgescholden, tenzij een belanghebbende, met inbegrip van de curator en het openbaar ministerie, hiertegen verzet aantekent en de rechtbank dit verzet geheel of gedeeltelijk gegrond verklaart.

Read more: Het Grondwettelijk Hof ziet een lacune inzake de vervroegde kwijtschelding en vult die in, maar…

1.2. Gelijktijdig met de invoering van dit systeem van automatische kwijtschelding werd voor de gefailleerde de mogelijkheid afgeschaft om reeds vanaf zes maanden na de faillietverklaring een vervroegde beslissing over de kwijtschelding te verkrijgen.[3] De afschaffing van de vervroegde kwijtschelding houdt verband met het feit dat de wetgever het gebrek aan medewerking aan de curator expliciet als wettelijke grond voor weigering van de kwijtschelding heeft opgenomen in de wet. Een “vervroegde” beoordeling van de kwijtschelding werd daardoor niet langer wenselijk geacht, aangezien zich gedurende het faillissementsbewind omstandigheden van niet-medewerking kunnen voordoen die een gehele of gedeeltelijke weigering van de kwijtschelding rechtvaardigen.

1.3. In 2023 werd eveneens de termijn om zich tegen de kwijtschelding te verzetten, beperkt in de tijd. Dit om te vermijden dat de gefailleerde te lang in onzekerheid blijft over de kwijtschelding. Zo werd in artikel XX.173, §3, 2de lid WER opgenomen dat de mogelijkheid om zich tegen de kwijtschelding te verzetten “vervalt na drie jaar te rekenen vanaf het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is.”.

2.1. Over de oorspronkelijk bestaande mogelijkheid tot “vervroegde kwijtschelding“ stelde de wetgever bij de afschaffing ervan in 2023 dat “het nutteloos [is] geworden te bepalen dat de gefailleerde in een vroeg stadium de kwijtschelding kan vragen. Hij kan ervan uitgaan dat die kwijtschelding verworven is tenzij de curator of derden hiertegen opkomen”.[4]

De Ondernemingsrechtbank Gent, afdeling Brugge was niet overtuigd van het “nutteloos” karakter van een vervroegde kwijtschelding. Met een verwijzingsvonnis van 7 april 2025 richtte zij zich tot het Grondwettelijk Hof met een reeks vragen die in essentie aanvoeren dat de onmogelijkheid om vervroegd uitspraak te doen over de kwijtschelding mogelijk niet verantwoord is en de artikelen 10 en 11 van de Grondwet mogelijk schendt.

2.2. Het Grondwettelijk Hof volgt tot op zekere hoogte de ondernemingsrechtbank. Als de weigering van de kwijtschelding slechts kan gevorderd worden tot 3 jaar na de vaststelling van het passief, is er volgens het Hof geen reden meer om na het verstrijken van die verzetstermijn, de uitspraak over de kwijtschelding nog langer uit te stellen:

“Zodra de weigering van de kwijtschelding niet meer kan worden gevorderd door de curator, ongeacht het gedrag van de gefailleerde, kan niet worden ingezien waarom die gefailleerde altijd de sluiting van het faillissement zou moeten afwachten, om de gevolgen van de kwijtschelding te kunnen genieten. Dit geldt in het bijzonder in het licht van de vaststelling dat het in die gevallen per definitie gaat om procedures die al geruime tijd aan de gang zijn. Bijgevolg is de in het geding zijnde onmogelijkheid voor de gefailleerde natuurlijke persoon om na de periode waarin de weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, de kwijtschelding te verkrijgen, niet redelijk verantwoord

Artikel XX.173, § 2, van het Wetboek van economisch recht is bijgevolg niet bestaanbaar met de artikelen 10 en 11 van de Grondwet in zoverre het niet voorziet in de mogelijkheid, voor de gefailleerde natuurlijke persoon, om de rechtbank te verzoeken om zich na afloop van de in artikel XX.173, § 3, van hetzelfde Wetboek vermelde periode waarin de  weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, uit te spreken over de kwijtschelding”

2.3. Het Grondwettelijk Hof stelt dat het aan de wetgever staat om de “vastgestelde lacune” van artikel XX.173, § 2 WER “weg te werken” maar in afwachting ervan, geeft het Hof zelf een invulling aan de lacune:

Teneinde, in afwachting van dat wetgevend optreden, de rechten van de gefailleerde natuurlijke personen te waarborgen, dienen zij de mogelijkheid te hebben de rechtbank te verzoeken om zich na afloop van de in artikel XX.173, § 3, van het Wetboek van economisch recht vermelde periode waarin de weigering kan worden gevorderd door de curator, maar vóór de sluiting van het faillissement, uit te spreken over de kwijtschelding, naar analogie van de procedure zoals bepaald in artikel XX.173, § 2, tweede tot vierde lid, van hetzelfde Wetboek, vóór de vervanging ervan bij artikel 233 van de wet van 7 juni 2023.

Het Hof grijpt niet terug naar de vorige “vervroegde kwijtschelding” die reeds mogelijk was zes maanden na de faillietverklaring. Dit is te verantwoorden aangezien – zoals eerder gesteld – de niet-medewerking met de curator tijdens de vereffening een grond tot weigering van de kwijtschelding kan zijn; en die niet-medewerking kan wel eens langer aanslepen dan zes maanden

3.1. Er kan gesteld worden dat het door het Grondwettelijk Hof gehanteerde uitgangspunt logisch is. Er is geen enkele reden waarom een gefailleerde langer dan noodzakelijk in onzekerheid moet leven over de al dan niet kwijtschelding. De gefailleerde hoeft niet noodzakelijk in alle gevallen te wachten tot de sluiting van het faillissement om die “zekerheid” te krijgen. Een snelle sluiting van een faillissement kan soms, om zeer uiteenlopende redenen, niet opportuun zijn, die niet noodzakelijk te maken hebben met het gedrag van de gefailleerde. Onzekerheid over de kwijtschelding kan een rem zijn op het herstel of de ontwikkeling van nieuwe activiteiten. Een “virtuele kwijtschelding” is op het vlak van “zekerheid” niet veel waard als elke belanghebbende alsnog de weigering kan vorderen bij de sluiting van het faillissement.  Het is misschien wel paradoxaal dat een gefailleerde natuurlijke persoon onder het oude systeem – waarin hij de kwijtschelding moest “vragen” – sneller die zekerheid kon hebben, dan onder het nieuwe systeem van “automatische” kwijtschelding. Soms duurt “automatisch” dus iets langer.

3.2. De praktische impact van dit arrest van 23 april 2026 is voorlopig beperkt. De huidige regeling inzake de (automatische) kwijtschelding is van toepassing op faillissementen geopend vanaf 1 september 2023.

De termijn om zich te verzetten tegen de kwijtschelding “vervalt na drie jaar te rekenen vanaf het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is”. De termijn voor schuldeisers om opname te vorderen bedraagt in beginsel één jaar.

Derhalve zou kunnen gesteld worden dat de termijn om verzet tegen de kwijtschelding te doen voor deze faillissementen ten vroegste zal verstrijken op 1 september 2027. Het eerste verzoek tot een vervroegde kwijtschelding 2.0 zou in de voorgestelde oplossing dan ook pas mogelijk zijn vanaf 1 september 2027.

4.1. Maar…

De vraag kan gesteld worden of er misschien een probleem bestaat met de oplossing die het Grondwettelijk Hof voorstelt om de lacune in te vullen.

Het Grondwettelijk Hof stelt dat een gefailleerde natuurlijke persoon de “vervroegde” kwijtschelding mag vragen “na afloop van de in artikel XX.173, § 3, van het Wetboek van economisch recht vermelde periode waarin de weigering kan worden gevorderd”. Met andere woorden, van zodra het recht om zich tegen de kwijtschelding te verzetten is vervallen, kan de “vervroegde” kwijtschelding gevraagd worden.

De vraag rijst wiens recht om zich te verzetten tegen de kwijtschelding, vervallen moet zijn. Men lijkt ervan uit te gaan dat “de periode waarin de weigering kan worden gevorderd” voor elke belanghebbende dezelfde is. Maar is dat wel zo ? Vervalt voor elke schuldeiser het recht om zich te verzetten tegen de kwijtschelding op hetzelfde ogenblik ? 

Het verval van het recht om zich tegen de kwijtschelding te verzetten, is in artikel XX.173, §3, 2de lid gekoppeld aan “het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is”. Dit is het startpunt dat in aanmerking moet genomen worden om de 3-jarige termijn te berekenen.

Er wordt misschien wel aan voorbijgegaan dat dit startpunt verschillend kan zijn voor schuldeisers. Voor sommige schuldeisers zou dit startpunt zich wel eens zeer ver in de tijdkunnen situeren. Er bestaat niet zoiets als een ogenblik waarop het recht om opname te vorderen “collectief” verstrijkt voor alle schuldeisers.[5]

4.2. In de parlementaire voorbereiding staat: “ Het ontwerp verplicht dat een vordering tot weigering van de kwijtschelding wordt ingesteld binnen een termijn van drie jaar te rekenen vanaf het ogenblik dat het passief gekend is (dit is de termijn van één jaar bedoeld in artikel XX.165)”.[6]

In de wet wordt het startpunt omschreven als “het ogenblik dat het recht opname te vorderen bedoeld in XX.165, derde lid, verstreken is” en niet “het ogenblik waarop de termijn van één jaar in artikel XX.165 verstreken is”. Een“recht” dat verstrijkt is niet hetzelfde als een“termijn” die verstrijkt. Het recht is immers niet altijd verbonden aan een termijn. Ook niet bij de aangifte van schuldvordering.

  • Ten eerste staat in artikel XX.165, derde lid WER een expliciete uitzondering op de éénjarige aangiftetermijn voor bepaalde schuldeisers. Meer bepaald voor schuldeisers wiens schuldvordering vastgesteld wordt in een procedure tot tussenkomst of vrijwaring, vervolgd of ingesteld tijdens de vereffening geldt de aangiftetermijn van één jaar niet en wordt “het recht om opname te vorderen” niet beïnvloed door de éénjarige aangiftetermijn.[7] Op welke wijze moet voor deze schuldeisers het verval om zich te verzetten berekend worden? Kan de thans (her)ingevoegde vervroegde kwijtschelding dan wel betrekking hebben op hun schuldvordering ? Het recht om zich te verzetten tegen de kwijtschelding, kan dan schijnbaar al vervallen zijn alvorens hun schuldvordering na vrijwaring überhaupt bestaat…
  • Verder heeft het Grondwettelijk Hof in een arrest van 24 september 2015 [8] gesteld dat voor schulden die nog “niet bestaan” op het ogenblik van faillietverklaring, de éénjarige aangiftetermijn van artikel XX.165, derde lid WER niet geldt. Ook al zijn dit schulden in de massa. Op welke wijze moet voor deze schuldeisers het verval om zich te verzetten tegen de kwijtschelding, berekend worden ? Bestaat er voor deze schuldeisers überhaupt wel een aangiftetermijn ? (open vragen)

4.3. Voormelde voorbeelden illustreren dat het niet evident is het “ogenblik” van wanneer de vervroegde kwijtschelding voor alle restschulden mogelijk is, te koppelen aan het “ogenblik” waarop het recht om opname te vorderen naar Belgisch recht, verstrijkt. Bovendien geldt het verval van het recht om zich te verzetten ook voor de curator en het openbaar ministerie. Maar de curator en het openbaar ministerie hebben beiden niets te maken met “het recht om opname te vorderen”…  

Het uitgangspunt van 3 jaar is uiteraard niet verkeerd – het staat immers in de insolventierichtlijn (EU) 2019/1023- maar de (open) vraag is enkel of het op een juridische en praktische toepasbare wijze werd geïmplementeerd in boek XX WER.  

Artikel 21 van de insolventierichtlijn [9] voorziet naast de mogelijkheid om de termijn van 3 jaar te laten starten bij de opening van het faillissement, inderdaad de mogelijkheid om de driejarige termijn pas te laten ingaan vanaf “de vaststelling van de insolvente boedel”. In overweging nr. 76 wordt uitgelegd dat die boedelvaststelling vele (ook minder formele) vormen kan aannemen.[10] Maar er moet natuurlijk wel rekening gehouden worden met de eigenheid van het nationale recht “tot vaststelling van de insolvente boedel”. Er zijn lidstaten waar het recht tot opname gekoppeld is aan één vaste termijn waarop geen uitzonderingen bestaan. Dat kan niet gesteld worden over het Belgisch recht.

5.1. Ten slotte kan dit arrest misschien een aanleiding zijn om eens te reflecteren over de “kwijtschelding”. Ikzelf neem daarin geen stelling. Het is in de literatuur genoegzaam beschreven dat de huidige kwijtschelding is gebaseerd op de “fresh start”. U kan bijvoorbeeld eens artikel 523(a) van de U.S. Bankruptcy Code lezen om een idee te krijgen wat onder zo’n “fresh start” kan begrepen worden. 

Het zou voor de insolventiegemeenschap interessant zijn, mochten enkele ijverige, en bij voorkeur verstandige, studenten zich verdiepen in de problematiek. Ik doe hierbij een vrijblijvend voorstel van enkele neutrale titels voor bachelor- of masterproeven:

  • “Een vergelijking tussen de regimes van kwijtschelding van de EU-lidstaten”
  • “De fresh start: een vergelijking tussen het Amerikaans recht en het Belgisch recht”
  • “De correlatie tussen het vrij verkeer van diensten en het Belgische regime van kwijtschelding na faillissement”
  • “Is de insolventierichtlijn (EU) 2019/1023 correct omgezet in het Belgisch recht wat betreft de kwijtschelding? Een kritische analyse”.
  • “Een vergelijking tussen de parlementaire voorbereiding [11] en de wettekst van artikel XX.173 WER, dit alles tegen de achtergrond van het arrest van het Hof van Cassatie van 28 juni 2024 [12]”

Zoals het cliffhangers betamen, zijn de uitkomsten van deze mogelijke onderzoeksvragen voor het volgende seizoen [of academiejaar].

Deze bijdrage bevat enkel een bespreking van voormeld arrest en enkele open vragen en nuanceringen voor discussie-doeleinden. Deze bijdrage houdt geen weergave in van het persoonlijk standpunt of visie van de auteur. Uit de tekst kan niets afgeleid worden met het oog op beoordeling van aangehaalde problematieken door de auteur of het rechtscollege waartoe hij behoort. Er worden enkel “mogelijke” aan te nemen of te verwerpen visies en standpunten verwoord. De onderzoeksvragen zijn neutraal en enkel ter ondersteuning van debat.

Vincent Verlaeckt
Rechter Ondernemingsrechtbank Gent


[1] Zie onder meer arrest nr. 62/2021 van 22 april 2021 en arrest nr. 151/2021 van 21 oktober 2021

[2] De wet van 7 juni 2023 tot omzetting van Richtlijn (EU) 2019/1023 van het Europees Parlement en de Raad van

20 juni 2019 betreffende preventieve herstructureringsstelsels, betreffende kwijtschelding van schuld en beroepsverboden, en betreffende maatregelen ter verhoging van de efficiëntie van procedures inzake herstructurering, insolventie en kwijtschelding van schuld, en tot wijziging van Richtlijn (EU) 2017/1132 en houdende diverse bepalingen inzake insolvabiliteit

[3] Initieel voorzien in artikel XX.173 § 2 WER.

[4] Parl. St., Kamer, 2021-2022, 55-2454/001, p. 6-8

[5] Het enige wat wel zou kunnen gesteld worden is dat op basis van artikel XX.165,2de lid WER niemand nog een opname kan vorderen zodra de curator de oproepingen heeft verzonden voor de vergadering bedoeld in artikel XX.170 WER.  Dat is dus op het einde van het faillissementsbewind. Vermoedelijk was dit niet hetgeen de wetgever voor ogen had.  

[6]  Parl. St. Kamer, 2022-23, 55-3231/00, 89.

[7] Artikel XX.165,3de lid WER: “Het recht opname te vorderen verjaart na verloop van één jaar te rekenen van het vonnis van faillietverklaring, behalve voor de schuldvordering die vastgesteld wordt in een procedure tot tussenkomst of vrijwaring, vervolgd of ingesteld tijdens de vereffening”

[8] GwH 24 september 2015, 124/2015.

[9] Artikel 21: “De lidstaten zorgen ervoor dat de periode waarna insolvente ondernemers in staat zijn volledige kwijtschelding van schuld te verkrijgen, niet langer is dan drie jaar, te rekenen vanaf uiterlijk de datum van:

a) bij een procedure met een terugbetalingsplan, de beslissing waarbij een rechterlijke of een administratieve instantie het plan of de aanvang van de uitvoering ervan bevestigt; of

b) bij alle andere procedures, de beslissing van een rechterlijke of een administratieve instantie om de procedure te openen, of het vaststellen van de insolvente boedel van de ondernemer.”

[10] Nr. 76: “In procedures die geen terugbetalingsplan inhouden, dient de kwijtscheldingsperiode in te gaan uiterlijk vanaf de datum waarop door een rechterlijke of een administratieve instantie een beslissing tot opening van de procedure wordt genomen, of vanaf de datum van vaststelling van de insolvente boedel. De lidstaten zouden voor het berekenen van de duur van de kwijtscheldingsperiode in de zin van deze richtlijn kunnen bepalen dat het begrip “openen van de procedure” geen betrekking heeft op voorlopige maatregelen zoals conservatoire maatregelen of  het aanwijzen van een voorlopige insolventiedeskundige, tenzij die maatregelen de mogelijkheid bieden tot tegeldemaking van de activa, met inbegrip van de verkoop en de verdeling van activa aan de schuldeisers. De vaststelling van de insolvente boedel dient niet noodzakelijkerwijs te leiden tot een formele beslissing of bevestiging door een rechterlijke of een administratieve instantie indien die beslissing niet krachtens het national recht vereist is, en kan bestaan in het indienen van de inventaris van activa en passive”

[11] Parl.St. Kamer, 2022-23 , 55 – 3231/001, p.89:  “Misbruiken vanwege de gefailleerde moeten wel vermeden worden en daarom wordt ook de mogelijkheid bewaard dat de curator of andere belanghebbenden zich tegen de kwijtschelding kunnen verzetten”

[12] Cass. 28 juni 2024 (C.23.0288.F): De organisatie door de schuldenaar van zijn eigen faillissement en zijn verzoek tot kwijtschelding van de schulden vormen een rechtsmisbruik, waarbij het opgeleverde voordeel niet in verhouding staat tot de schade veroorzaakt aan derden. Zelfs wanneer de uitoefening van het recht van de gefailleerde om de kwijtschelding te vorderen abusief wordt verklaard, kan de kwijtschelding slechts worden geweigerd indien de gefailleerde kennelijk grove fouten heeft begaan die hebben bijgedragen tot het faillissement. (Art. XX.173, § 2 en 3, WER). Door niet te onderzoeken of de eiser kennelijke grove fouten heeft begaan die hebben bijgedragen aan het faillissement, rechtvaardigt het arrest niet wettelijk zijn beslissing dat het gedrag van de gefailleerde “moet worden gesanctioneerd door de weigering van het voorrecht van de gevorderde maatregel“.

Welke afspraken van de schuldenaar moeten zijn schuldeisers ondergaan? Het bijzondere geval van schuldvorderingen, aandelen en andere onlichamelijke goederen

Themis Insolventierecht

De basisregel inzake de tegenwerpelijkheid van contracten vanuit het standpunt van schuldeisers is deze: louter verbintenisrechtelijke afspraken (die geen overdracht, afstand of vestiging van zakelijke rechten inhouden) hebben geen zakelijke werking en uitwinnende schuldeisers moeten ze niet ondergaan. Dit moet echter worden genuanceerd voor schuldvorderingen en andere onlichamelijke goederen (zoals aandelen).

Continue reading “Welke afspraken van de schuldenaar moeten zijn schuldeisers ondergaan? Het bijzondere geval van schuldvorderingen, aandelen en andere onlichamelijke goederen”

Dwangsommen: het ene verzet is het andere niet (Cass. 3 januari 2025)

Een post door mr. Stan Brijs

In een didactisch arrest van 3 januari 2025 licht het Hof van Cassatie het belang toe van de grenzen van het bevel tot betalen voor verbeurde dwangsommen omdat die op hun beurt de omvang bepalen van het verzet bij de beslagrechter tegen dit bevel (Cass. 3 januari 2025, C.23.0332.N, NjW, 2025, 654; voor een bespreking van (o.m.) dit arrest, zie Dupont, L., “Dwangsommen invorderen. Gemakkelijker gezegd dan gedaan”, NjW 2025, 634-645).

Continue reading “Dwangsommen: het ene verzet is het andere niet (Cass. 3 januari 2025)”

Vossenberg-arrest: schadeberekening bij bestuursaansprakelijkheid voor selectieve betaling in het zicht van het faillissement

Cass. 2 april 2026 (‘Domein Vossenberg’)

Een arrest van het Hof van Cassatie van 2 april 2026 spreekt zich uit over de schadeberekening bij bestuursaansprakelijkheid voor selectieve betalingen in articulo mortis:

Ik wil hier even kort langs drie juridische vragen fietsen: (i) wanneer is er sprake van een onrechtmatige selectieve betaling?; (ii) leidt een selectieve betaling tot collectieve schade (door de curator te vorderen) of individuele schade(door individuele benadeelde schuldeisers te vorderen)? en (iii) hoe wordt die schade concreet berekend?

Het besproken arrest spreekt zich enkel ook over de laatste vraag, al wordt er daarbij vanuit gegaan dat het om collectieve schade gaat. Ik beperk me tot twee bronnen — maar wat voor bronnen: de Leuvense proefschriften van Lindemans (Schuldeiser & rechtspersoon) en Verheyden (Collectieve en individuele schade).

Continue reading “Vossenberg-arrest: schadeberekening bij bestuursaansprakelijkheid voor selectieve betaling in het zicht van het faillissement”

Studienamiddag: Het nieuwe Europese antiwitwaspakket: perspectieven op een eengemaakt kader

Studienamiddag UHasselt – 25 Juni 2026 – Oude Gevangenis

Het bestaande wettelijke antiwitwaskader staat aan de vooravond van een ingrijpende hervorming, die bovendien op Europeesrechtelijke leest is geschoeid. Tijdens deze studienamiddag krijgt u een helder en praktijkgericht overzicht van de actuele ontwikkelingen, met bijzondere aandacht voor het Europese AML Single Rulebook, dat in 2027 een nieuw eengemaakt regelgevend kader zal vormen.

Een must voor juridische professionals en andere actoren die met de toepassing van antiwitwasregels in aanraking komen en die hun kennis willen verdiepen, actualiseren en vooruit willen kijken naar de impact van deze nieuwe regelgeving op hun dagelijkse praktijk.


Programma

TimingOnderwerpen
12.00-12.45Ontvangst met broodjeslunch
12.45-13.00Verwelkoming en inleiding door de voorzitter(s)Niels Appermont en Thomas Incalza
13.00-13.30Witte rook in Brussel en in Frankfurt. Nieuwe mogelijkheden en partners voor CFI en AMLA in de strijd tegen witwassen
Dhr. Kris Meskens, secretaris-generaal CTIF-CFI
13.30-14.00AMLR: Enkele topics uitgelicht
Dhr. Frans Thierens, AMLCO KBC Bank & KBC Verzekeringen
14.00-14.30Fiscale fraude en witwassen: recente ontwikkelingen
Prof. dr. Caroline Vanderkerken, hoofddocent UHasselt en kamervoorzitter Hof van Beroep Brussel
14.30-15.00De rol van de advocaat in de strijd tegen witwassen
Prof. dr. Thomas Incalza, docent UHasselt en advocaat Quinz
15.00-15.15Vragen
15.15-15.45Koffie en Limburgse vlaai – pauze
15.45-16.15Politionele en gerechtelijke samenwerking op internationaal gebied in de strijd tegen witwassen
Dhr. Francis Desterbeck, em. eerste advocaat-generaal Hof van Beroep Gent
16.15-16.45De impact van de nieuwe witwasregels voor het notariaat
Dhr. Pieter De Beus, Legal Advisor AML, Nationale Kamer van Notarissen
16.45-17.15De strijd tegen witwassen en het professionele voetbal
Prof. dr. Niels Appermont, hoofddocent UHasselt en lid Disciplinaire Raad KBVB
17.15-17.30Vragen

Praktische informatie

Datum & tijd: Donderdag 25 juni, 12.00-17.30

Locatie: Universiteit Hasselt, Martelarenlaan 42 te 3500 Hasselt

Deelnameprijs

  • Standaard: €295
  • Voor magistraten, gerechtelijke stagiairs en refendarissen aangepast tarief
  • personeelsleden UHasselt: gratis

Je kan gebruik maken van KMO-portefeuille (DV.O101614).

Erkenningen in aanvraag

  • Nationale Kamer van Notarissen
  • Financial Markets and Services Authority (FSMA)
  • Instituut voor Bedrijfsrevisoren (IBR)
  • Institute for Tax Advisors and Accountants (ITAA)
  • Orde van Vlaamse Balies (OVB)
  • Instituut voor Gerechtelijke Opleiding (IGO)

Niels Appermont

Over de verklaring tot onbeslagbaarheid van de hoofdverblijfplaats na faillissement. Zijn onbetaalde aanslagen personenbelasting sowieso schulden van “gemengde aard” ?

Cass. 19 maart 2026, F.24.0073.N

1.

De artikelen 72 tot en met 82 van de wet van 25 april 2007 [1] maken het voor iedere natuurlijke persoon die in België een beroepsbezigheid in hoofdberoep uitoefent uit hoofde waarvan hij niet door een arbeidsovereenkomst of door een statuut verbonden is, mogelijk om bij een verklaring voor de notaris zijn hoofdverblijfplaats te onttrekken aan de schuldeisers die een vordering hebben uit hoofde van zijn zelfstandige beroepsbezigheid.

De zelfstandige kan aldus in afwijking van de artikelen 3.35 BW, 3.36 BW en 1560 Ger.W. zijn zakelijke rechten, andere dan het gebruiksrecht en het recht van bewoning, op het onroerend goed waar hij zijn hoofdverblijfplaats gevestigd heeft, niet vatbaar voor beslag verklaren. De woning van de zelfstandige geniet dan “beslagimmuniteit”.

Deze immuniteit heeft enkel uitwerking ten aanzien van schuldvorderingen die betrekking hebben op de beroepsbezigheid op voorwaarde dat deze schulden zijn ontstaan na de inschrijving van de afgelegde verklaring van onbeslagbaarheid. Evenmin heeft de beslagimmuniteit uitwerking ten aanzien van de schuldvorderingen die volgen uit een misdrijf, zelfs indien ze betrekking hebben op de beroepsbezigheid, noch ten aanzien van de schulden van gemengde aard, die verband houden zowel met het privéleven als met de beroepsbezigheid.

In de memorie van toelichting wordt nader toegelicht voor welke schulden de wetgever de beslagimmuniteit wou invoeren. [2]

“het betreft de schulden die verbonden zijn aan de zelfstandige beroepsactiviteit. Zijn bedoeld: de contractuele schulden ten aanzien van leveranciers, kredietinstellingen, … De sociale en fiscale schulden zijn eveneens bedoeld in zoverre zij uitsluitend betrekking hebben op de zelfstandige beroepsbedrijvigheid: sociale bijdragen die verschuldigd zijn aan de sociale verzekeringsfondsen voor zelfstandigen of aan de nationale hulpkas voor sociale verzekeringen der zelfstandigen  of aan de RSZ, BTW, onroerende voorheffing op materieel en outillage, … De gemengde fiscale schulden, dit wil zeggen, de schulden die niet uitsluitend betrekking hebben op de zelfstandige beroepsbedrijvigheid, worden niet door de wet bedoeld. Het betreft bijvoorbeeld de personenbelasting, die berekend wordt op de beroepsinkomsten, de roerende inkomsten, de onroerende inkomsten en de diverse inkomsten”

De verklaring van onbeslagbaarheid behoudt haar werking na de faillietverklaring. In beginsel is de curator enkel gebonden door de beslagimmuniteit van de hoofdverblijfplaats voor zover alle schuldeisers in het faillissement door deze verklaring zijn gebonden. Met andere woorden, de curator kan overgaan tot de realisatie van het onroerend goed indien in het passief van het faillissement een schuld is opgenomen die ontstaan is vóór het afleggen van de verklaring, dan wel betrekking heeft op een schuld “van gemengde aard”.

2.

Het arrest van het Hof van Cassatie van 19 maart 2026 handelt over wat begrepen kan worden onder “schulden van gemengde aard, die verband houden zowel met het privéleven als met de beroepsbezigheid.”

Continue reading “Over de verklaring tot onbeslagbaarheid van de hoofdverblijfplaats na faillissement. Zijn onbetaalde aanslagen personenbelasting sowieso schulden van “gemengde aard” ?”

Welke aandeelhoudersengagementen zijn een persoonlijke zekerheid in de zin van boek 9 BW?

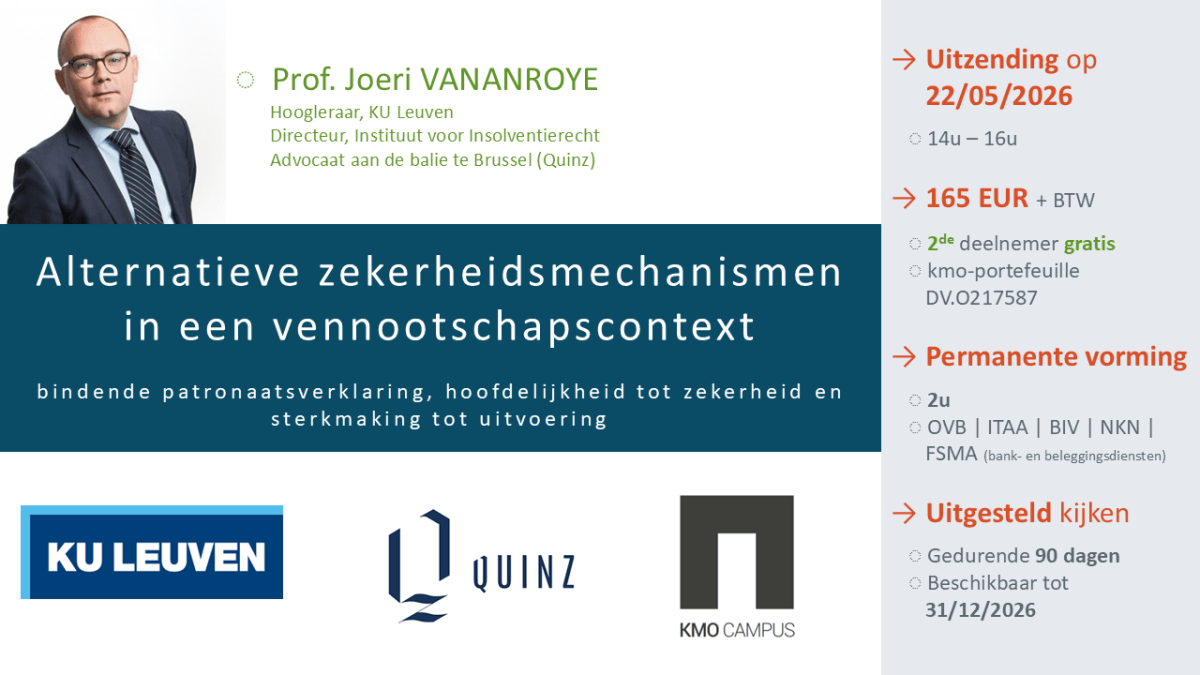
Art. 9.1.2, 9° BW omvat een non-definitie van de patronaatsverklaring als “al dan niet bindende toezegging door een derde dat de hoofdschuldenaar zijn verbintenis zal nakomen”. Welke instumenten vallen nu precies onder boek 9 BW? Anders gezegd: welk aandeelhoudersengagement komt neer op een persoonlijke zekerheid?

De inzet van deze vraag is vooreerst de toepassing van de ‘gemeenschappelijke regels’ van hoofdstuk 1 en de regel dat elke persoonlijke zekerheid vermoged wordt een borgtocht te zijn.Verder wordt biij de patronaatsverklaring die geldt als persoonlijke zekerheid, de zekerheidsteller-consument beschermd door de omzetting van rechtswege in een borgtocht, waarop de regels inzake consumentenborg van toepassing zijn.

Continue reading “Welke aandeelhoudersengagementen zijn een persoonlijke zekerheid in de zin van boek 9 BW?”